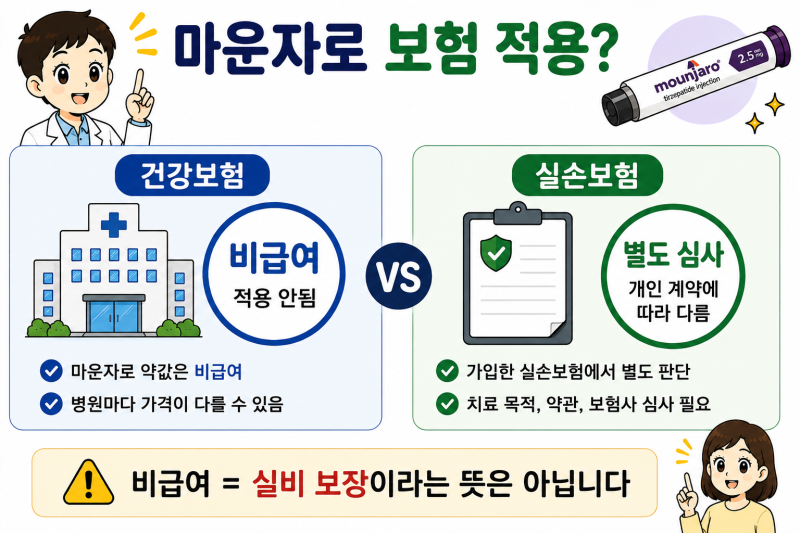
마운자로는 다이어트 목적 처방 시 건강보험이 적용되지 않는 비급여 항목으로 분류됩니다. 제2형 당뇨병, 고혈압 등 특정 질환 치료 목적으로 처방받은 경우 실비 보험 적용 가능성이 있습니다.
실비 청구는 처방 목적과 질병코드가 중요하며, 단순 체중 감량 목적은 보장이 어렵습니다. 마운자로는 GLP-1과 GIP 수용체에 이중 작용하여 체중 감량 및 혈당 조절에 효과적인 전문의약품으로 주목받고 있습니다.
최근 다이어트 주사로 큰 관심을 받으며 많은 분들이 마운자로의 가격과 보험 적용 여부에 대해 궁금해하고 있습니다. 특히 고가의 약제비 때문에 건강보험이나 실비 보험 적용 기준을 명확히 아는 것이 중요합니다.
이 글에서는 마운자로의 보험 적용 기준과 실비 청구 가능성에 대해 자세히 알아보겠습니다. 현재 마운자로는 다이어트나 단순 비만 치료 목적으로 처방될 경우 건강보험이 적용되지 않는 비급여 항목입니다.
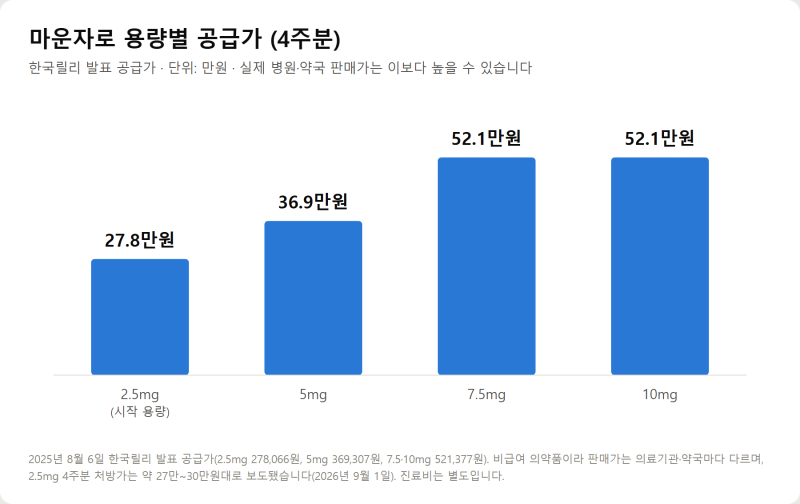
따라서 병원 진료비와 약제비 전액을 본인이 부담해야 하며, 용량에 따라 한 달 약값이 28만 원에서 70만 원대까지 다양하게 형성됩니다. 마운자로는 제2형 당뇨병 치료제로도 사용되지만, 아직 국내에서는 제2형 당뇨병에 대한 건강보험 급여 적용이 심사 중인 상황입니다.
이로 인해 많은 환자들이 비용 부담을 느끼고 있습니다. 실비 보험 적용 여부는 처방 목적과 질병코드에 따라 달라집니다. 단순 체중 감량이나 미용 목적의 비만 치료는 실비 보장이 어렵습니다.
그러나 BMI 30 이상 비만 환자 또는 BMI 27 이상이면서 당뇨, 고혈압 등 비만 관련 동반 질환이 있어 질병 치료 목적으로 마운자로를 처방받은 경우, 자신의 실손보험 약관에 따라 비급여 약제비로 보험금 청구가 가능할 수 있습니다.
특히 제2형 당뇨병 진단 후 치료 목적으로 처방받았다면 실비 적용 가능성이 높으므로, 처방 전 반드시 의료기관과 보험사에 확인하는 것이 중요합니다.
실비 청구는 처방 목적과 질병코드가 중요하며, 단순 체중 감량 목적은 보장이 어렵습니다. 마운자로는 GLP-1과 GIP 수용체에 이중 작용하여 체중 감량 및 혈당 조절에 효과적인 전문의약품으로 주목받고 있습니다.
최근 다이어트 주사로 큰 관심을 받으며 많은 분들이 마운자로의 가격과 보험 적용 여부에 대해 궁금해하고 있습니다. 특히 고가의 약제비 때문에 건강보험이나 실비 보험 적용 기준을 명확히 아는 것이 중요합니다.
이 글에서는 마운자로의 보험 적용 기준과 실비 청구 가능성에 대해 자세히 알아보겠습니다. 현재 마운자로는 다이어트나 단순 비만 치료 목적으로 처방될 경우 건강보험이 적용되지 않는 비급여 항목입니다.
따라서 병원 진료비와 약제비 전액을 본인이 부담해야 하며, 용량에 따라 한 달 약값이 28만 원에서 70만 원대까지 다양하게 형성됩니다. 마운자로는 제2형 당뇨병 치료제로도 사용되지만, 아직 국내에서는 제2형 당뇨병에 대한 건강보험 급여 적용이 심사 중인 상황입니다.
이로 인해 많은 환자들이 비용 부담을 느끼고 있습니다. 실비 보험 적용 여부는 처방 목적과 질병코드에 따라 달라집니다. 단순 체중 감량이나 미용 목적의 비만 치료는 실비 보장이 어렵습니다.
그러나 BMI 30 이상 비만 환자 또는 BMI 27 이상이면서 당뇨, 고혈압 등 비만 관련 동반 질환이 있어 질병 치료 목적으로 마운자로를 처방받은 경우, 자신의 실손보험 약관에 따라 비급여 약제비로 보험금 청구가 가능할 수 있습니다.
특히 제2형 당뇨병 진단 후 치료 목적으로 처방받았다면 실비 적용 가능성이 높으므로, 처방 전 반드시 의료기관과 보험사에 확인하는 것이 중요합니다.