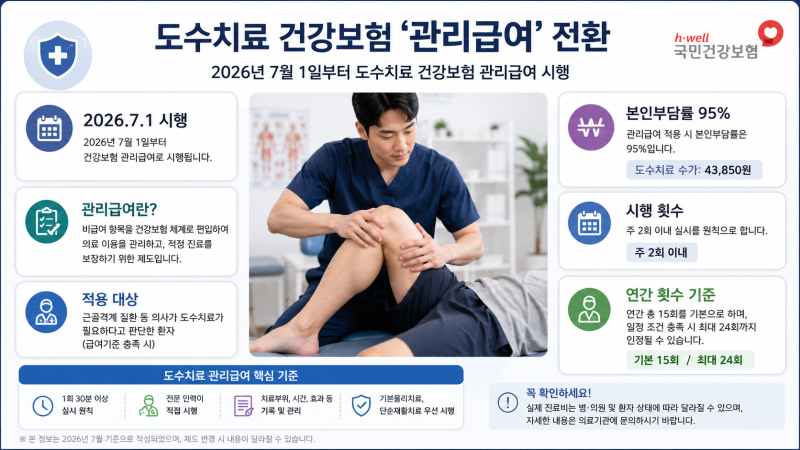
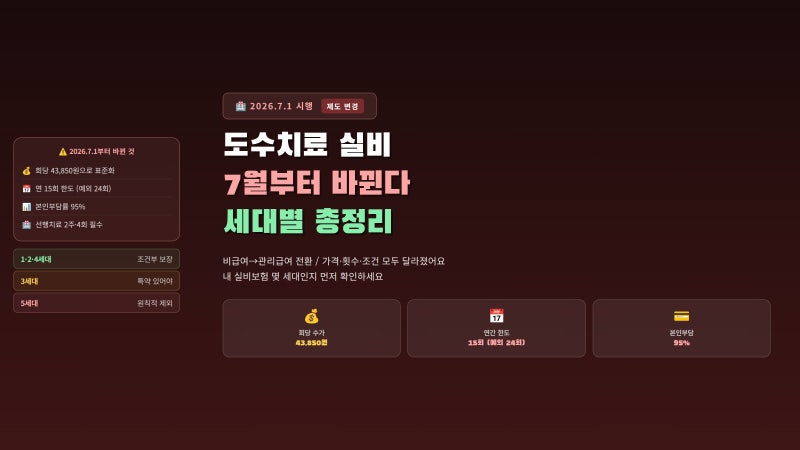
2026년 7월부터 도수치료가 건강보험 관리급여 항목으로 편입되어 1회당 표준 진료비가 43,850원으로 통일되었습니다. 하지만 환자 본인부담률은 95%로, 실제 환자가 지불하는 금액은 41,600원대이며 연간 이용 횟수도 15회로 엄격히 제한됩니다.
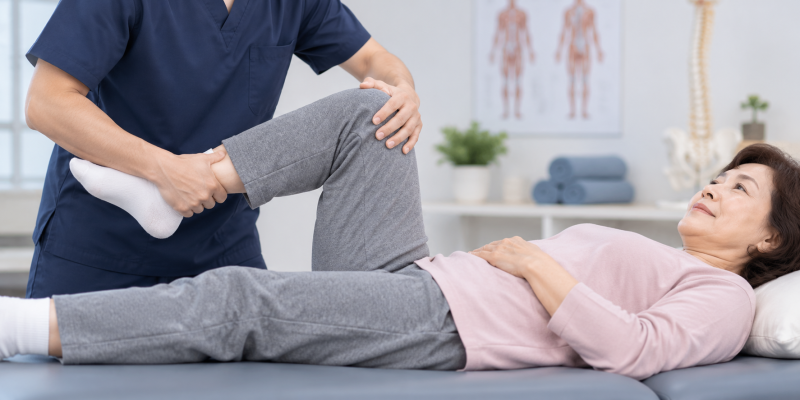
이는 과잉 진료와 오남용을 막기 위한 정부의 관리 목적으로, 단순 보장성 확대와는 다른 의미를 가집니다. 도수치료는 척추, 관절, 근육 통증 완화 및 기능 회복을 돕는 비침습적 치료법으로, 그동안 병원마다 가격이 천차만별인 비급여 항목이었습니다.
하지만 2026년 7월 1일부터 도수치료가 건강보험 '관리급여' 항목으로 편입되면서 많은 이들이 본인부담금이 크게 줄어들 것이라 기대했습니다. 그러나 실제로는 예상과 다른 상황이 펼쳐지고 있어 혼란이 가중되고 있습니다.
새롭게 적용된 관리급여 체계에 따르면, 도수치료 1회당 표준 진료비는 43,850원으로 통일되었습니다. 이는 기존 평균 11만원에 달하던 비급여 치료비에 비하면 절반 이하로 낮아진 금액입니다. 하지만 환자가 직접 부담해야 하는 본인부담률은 무려 95%에 달합니다.
즉, 건강보험이 약 2,190원을 보장하고 환자는 약 41,600원에서 43,000원 안팎을 지불해야 하는 구조입니다. 또한, 1일 1회, 주 2회, 연간 15회(특정 질환 시 최대 24회)로 이용 횟수에도 엄격한 제한이 생겼습니다.
정부는 이러한 조치가 과잉 진료와 오남용을 막고 비급여 항목의 가격을 관리하기 위함이라고 설명합니다. 단순한 보장성 확대보다는 의료 체계 내에서 도수치료를 효율적으로 관리하려는 목적이 강합니다. 이러한 변화는 기존에 가입한 실손보험(실비)에도 영향을 미칩니다.
1~3세대 실비 가입자(2009~2017년)는 한도 내에서 도수치료 실비 적용이 가능하지만, 2021년 이후 가입한 4세대 실비의 경우 특약 가입 시에만 연간 350만원 한도, 회당 본인부담 30%, 연 50회 한도로 적용됩니다.
실비 청구를 위해서는 의사 처방전과 진단명이 필수이며, 단순 피로나 예방 목적은 적용되지 않습니다.
따라서 도수치료를 계획하고 있다면 건강보험 관리급여 기준과 본인이 가입한 실비보험의 특약 내용을 사전에 꼼꼼히 확인하여 예상치 못한 본인부담금에 대비하는 것이 현명합니다.
이는 과잉 진료와 오남용을 막기 위한 정부의 관리 목적으로, 단순 보장성 확대와는 다른 의미를 가집니다. 도수치료는 척추, 관절, 근육 통증 완화 및 기능 회복을 돕는 비침습적 치료법으로, 그동안 병원마다 가격이 천차만별인 비급여 항목이었습니다.
하지만 2026년 7월 1일부터 도수치료가 건강보험 '관리급여' 항목으로 편입되면서 많은 이들이 본인부담금이 크게 줄어들 것이라 기대했습니다. 그러나 실제로는 예상과 다른 상황이 펼쳐지고 있어 혼란이 가중되고 있습니다.
새롭게 적용된 관리급여 체계에 따르면, 도수치료 1회당 표준 진료비는 43,850원으로 통일되었습니다. 이는 기존 평균 11만원에 달하던 비급여 치료비에 비하면 절반 이하로 낮아진 금액입니다. 하지만 환자가 직접 부담해야 하는 본인부담률은 무려 95%에 달합니다.
즉, 건강보험이 약 2,190원을 보장하고 환자는 약 41,600원에서 43,000원 안팎을 지불해야 하는 구조입니다. 또한, 1일 1회, 주 2회, 연간 15회(특정 질환 시 최대 24회)로 이용 횟수에도 엄격한 제한이 생겼습니다.
정부는 이러한 조치가 과잉 진료와 오남용을 막고 비급여 항목의 가격을 관리하기 위함이라고 설명합니다. 단순한 보장성 확대보다는 의료 체계 내에서 도수치료를 효율적으로 관리하려는 목적이 강합니다. 이러한 변화는 기존에 가입한 실손보험(실비)에도 영향을 미칩니다.
1~3세대 실비 가입자(2009~2017년)는 한도 내에서 도수치료 실비 적용이 가능하지만, 2021년 이후 가입한 4세대 실비의 경우 특약 가입 시에만 연간 350만원 한도, 회당 본인부담 30%, 연 50회 한도로 적용됩니다.
실비 청구를 위해서는 의사 처방전과 진단명이 필수이며, 단순 피로나 예방 목적은 적용되지 않습니다.
따라서 도수치료를 계획하고 있다면 건강보험 관리급여 기준과 본인이 가입한 실비보험의 특약 내용을 사전에 꼼꼼히 확인하여 예상치 못한 본인부담금에 대비하는 것이 현명합니다.