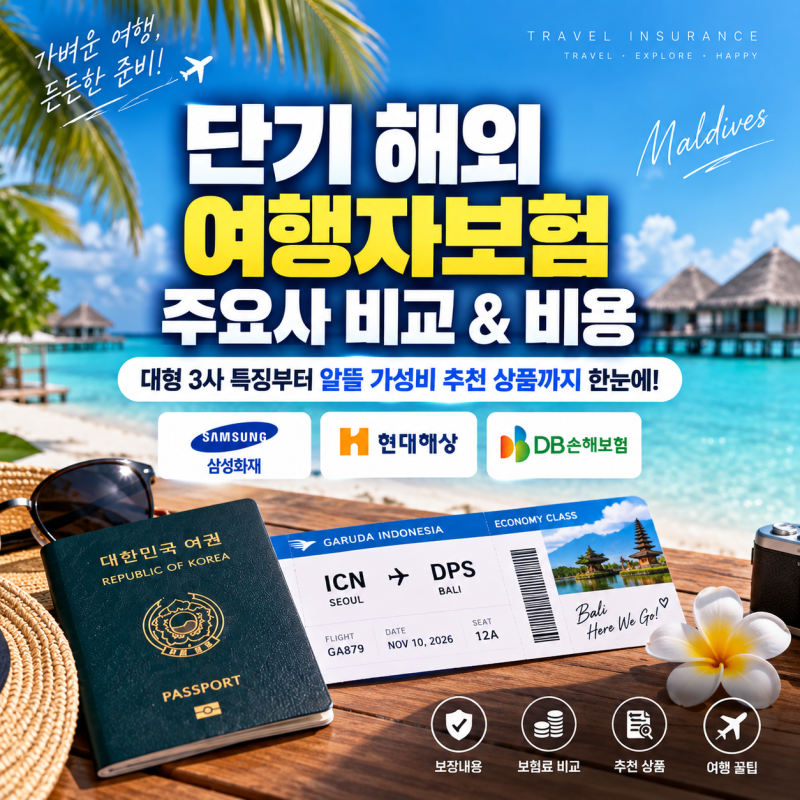
단기해외여행보험은 출국 전에 반드시 가입해야 하며, 다이렉트 가입 시 보험료를 절약할 수 있습니다. 실제 가입 사례를 통해 여행 기간, 인원, 보장 플랜에 따라 보험료가 크게 달라지며 국내 의료비 제외 등 맞춤 설정이 가능함을 알 수 있습니다.
보험료 차이보다 보장 범위가 중요하며, 특히 해외 상해 및 질병 의료비 보장 한도와 기존 질환의 보장 여부를 꼼꼼히 확인해야 합니다. 해외여행 준비 시 단기해외여행보험 가입은 필수입니다.
출국 직전 가입을 미루거나, 비행기 탑승 후에는 가입 자체가 불가능하다는 사실을 간과하는 경우가 많습니다. 다이렉트 가입 시 설계사 대비 10~20% 보험료 절감 효과가 있으니, 여러 보험사의 상품을 미리 비교하는 것이 현명합니다.
단기해외여행보험료는 여행 기간과 목적지 의료비 수준에 따라 크게 달라집니다. 보장 플랜과 가입자 연령에 따라 보험료 및 보장 내용이 상이하므로, 가족 동반 가입 시 개별 확인이 중요합니다.
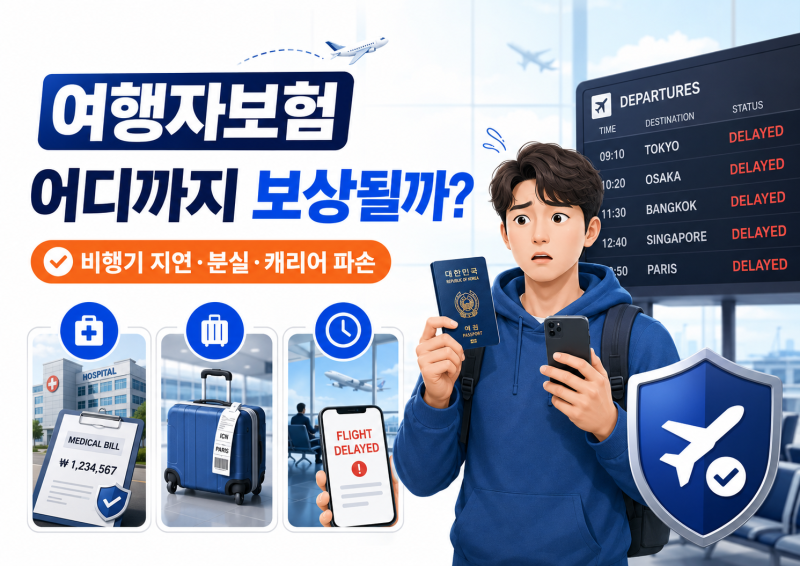
기존 실손보험이 있다면 국내 의료비 보장을 제외하여 보험료를 절감할 수 있습니다. 저렴한 보험료보다 보장 범위를 꼼꼼히 확인해야 합니다. 해외 상해 및 질병 의료비 보장 한도를 구분하고, 휴대품 손해, 항공기 지연, 긴급 귀국 비용 등 특약도 살펴봐야 합니다.
특히 기존 질환은 약관상 보장에서 제외되거나 제한될 수 있으므로, 가입 전 반드시 세부 약관을 확인하여 예상치 못한 상황에 대비하는 것이 중요합니다.
보험료 차이보다 보장 범위가 중요하며, 특히 해외 상해 및 질병 의료비 보장 한도와 기존 질환의 보장 여부를 꼼꼼히 확인해야 합니다. 해외여행 준비 시 단기해외여행보험 가입은 필수입니다.
출국 직전 가입을 미루거나, 비행기 탑승 후에는 가입 자체가 불가능하다는 사실을 간과하는 경우가 많습니다. 다이렉트 가입 시 설계사 대비 10~20% 보험료 절감 효과가 있으니, 여러 보험사의 상품을 미리 비교하는 것이 현명합니다.
단기해외여행보험료는 여행 기간과 목적지 의료비 수준에 따라 크게 달라집니다. 보장 플랜과 가입자 연령에 따라 보험료 및 보장 내용이 상이하므로, 가족 동반 가입 시 개별 확인이 중요합니다.
기존 실손보험이 있다면 국내 의료비 보장을 제외하여 보험료를 절감할 수 있습니다. 저렴한 보험료보다 보장 범위를 꼼꼼히 확인해야 합니다. 해외 상해 및 질병 의료비 보장 한도를 구분하고, 휴대품 손해, 항공기 지연, 긴급 귀국 비용 등 특약도 살펴봐야 합니다.
특히 기존 질환은 약관상 보장에서 제외되거나 제한될 수 있으므로, 가입 전 반드시 세부 약관을 확인하여 예상치 못한 상황에 대비하는 것이 중요합니다.