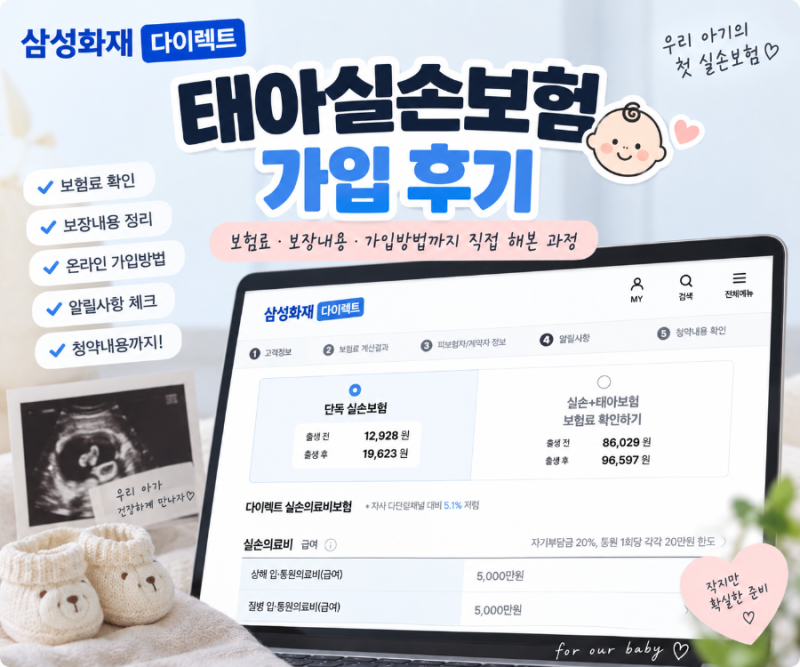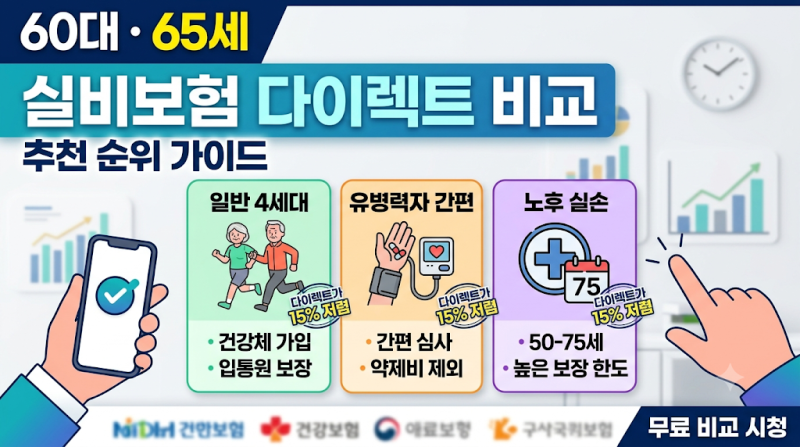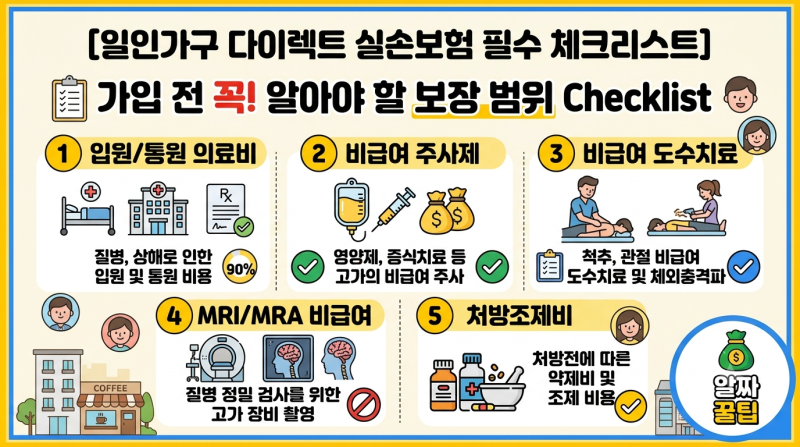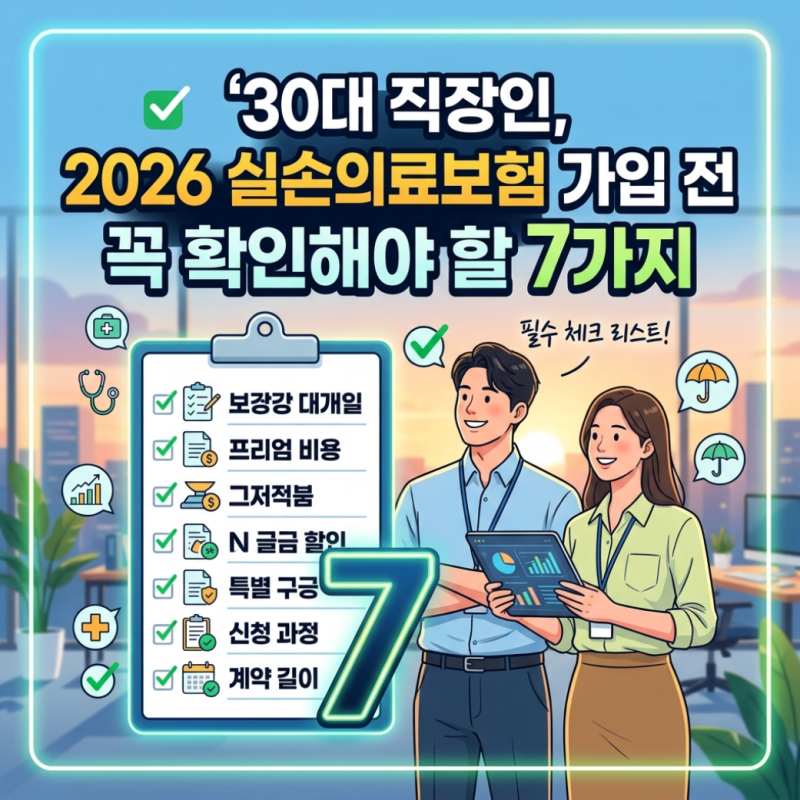
다이렉트 실비보험은 오프라인 상품 대비 10~20% 저렴하며, 불필요한 특약 없이 단독 가입이 가능합니다. 4세대 실비보험은 비급여 이용량에 따라 이듬해 보험료가 할증되며, 2026년 5월부터 5세대 실손보험이 출시되어 자기부담금 구조를 확인해야 합니다.
20대 사회초년생은 월 1만원대로 4세대 실손보험 가입이 가능하며, 설계사의 끼워팔기를 피하고 공적 비교 플랫폼을 활용하는 것이 중요합니다. 병원비 부담이 커지면서 다이렉트 실비보험에 대한 관심이 높습니다.
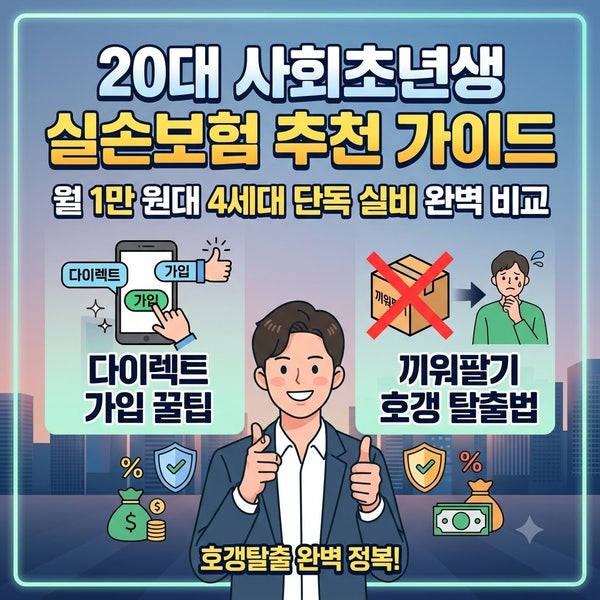
다이렉트 상품은 중개 수수료 없이 오프라인 대비 10~20% 저렴하며, 불필요한 특약 없이 필요한 보장만 단독 가입할 수 있습니다. 특히 20대 사회초년생은 월 1만원대로 4세대 실손보험 가입이 가능하며, 설계사의 끼워팔기 영업을 피하는 효과적인 대안이 됩니다.
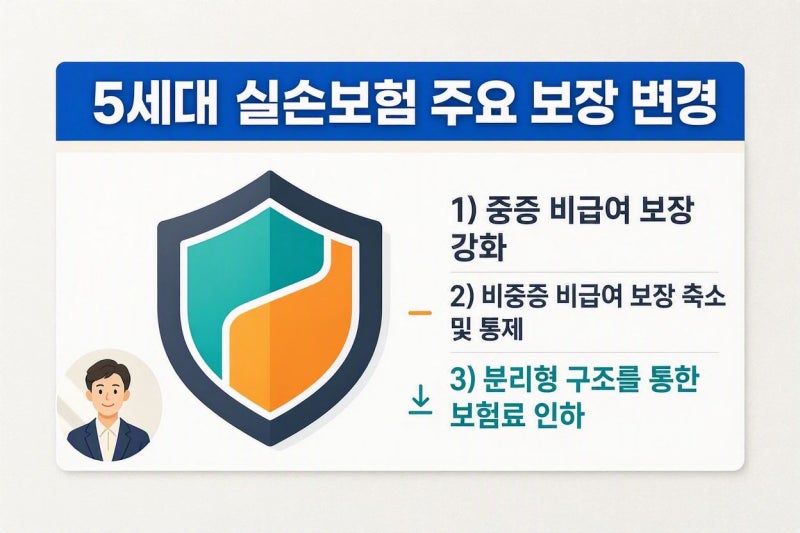
현재 4세대 실비보험은 비급여 이용량에 따라 이듬해 보험료가 할증되는 구조입니다. 2026년 5월부터 5세대 실손의료보험이 출시되어 기존 대비 보험료 절감이 예상되나, 비중증 비급여의 자기부담 구조를 반드시 확인해야 합니다.
실손보험은 여러 개 가입해도 실제 의료비를 초과하여 이중 보상받지 않으므로, 중복 가입 여부를 확인하는 것이 중요합니다. 고혈압, 당뇨 등 기저질환자는 유병력자 전용 상품을 고려할 수 있습니다.
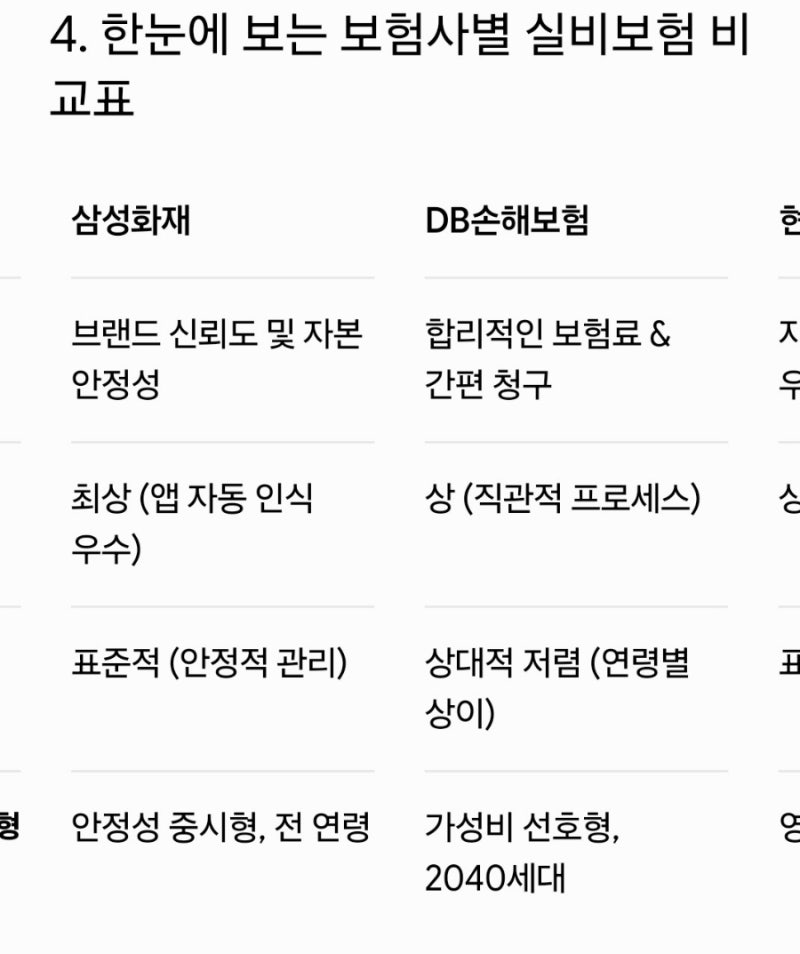
'보험다나와' 같은 공식 비교 플랫폼을 활용하여 연령과 성별에 따른 실제 보험료를 산출하고, 자기부담금, 비급여 보장, 갱신 주기 등을 종합적으로 비교하는 것이 현명합니다.
단순히 저렴한 보험료가 아닌, 자신의 의료 이용 패턴에 맞는 보장 구조를 선택하는 것이 장기적인 만족도를 높이는 핵심입니다.
20대 사회초년생은 월 1만원대로 4세대 실손보험 가입이 가능하며, 설계사의 끼워팔기를 피하고 공적 비교 플랫폼을 활용하는 것이 중요합니다. 병원비 부담이 커지면서 다이렉트 실비보험에 대한 관심이 높습니다.
다이렉트 상품은 중개 수수료 없이 오프라인 대비 10~20% 저렴하며, 불필요한 특약 없이 필요한 보장만 단독 가입할 수 있습니다. 특히 20대 사회초년생은 월 1만원대로 4세대 실손보험 가입이 가능하며, 설계사의 끼워팔기 영업을 피하는 효과적인 대안이 됩니다.
현재 4세대 실비보험은 비급여 이용량에 따라 이듬해 보험료가 할증되는 구조입니다. 2026년 5월부터 5세대 실손의료보험이 출시되어 기존 대비 보험료 절감이 예상되나, 비중증 비급여의 자기부담 구조를 반드시 확인해야 합니다.
실손보험은 여러 개 가입해도 실제 의료비를 초과하여 이중 보상받지 않으므로, 중복 가입 여부를 확인하는 것이 중요합니다. 고혈압, 당뇨 등 기저질환자는 유병력자 전용 상품을 고려할 수 있습니다.
'보험다나와' 같은 공식 비교 플랫폼을 활용하여 연령과 성별에 따른 실제 보험료를 산출하고, 자기부담금, 비급여 보장, 갱신 주기 등을 종합적으로 비교하는 것이 현명합니다.
단순히 저렴한 보험료가 아닌, 자신의 의료 이용 패턴에 맞는 보장 구조를 선택하는 것이 장기적인 만족도를 높이는 핵심입니다.