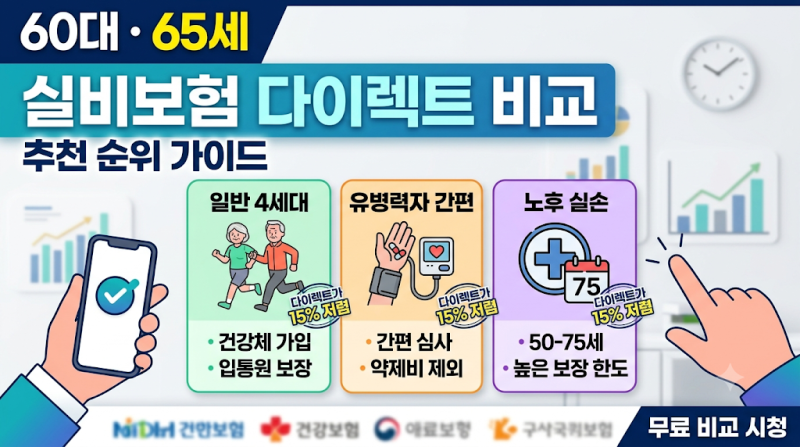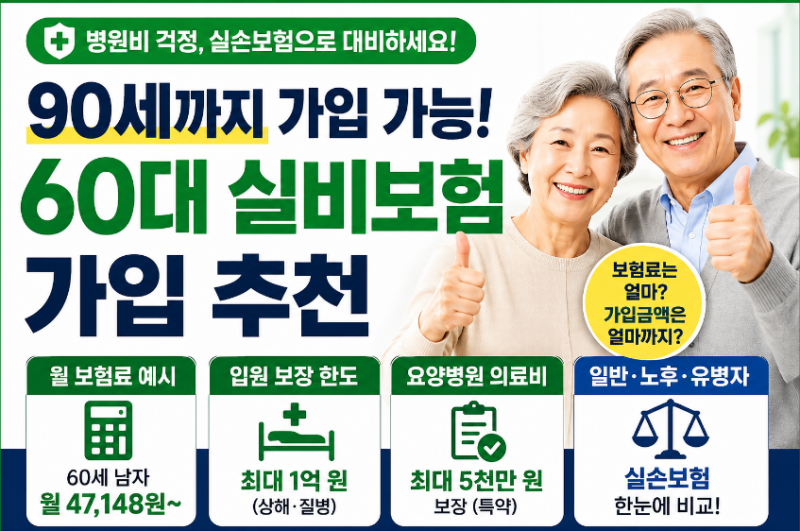
노후실손보험은 고령층의 의료비 보장을 위해 가입 연령이 최대 90세까지 확대되었으며, 보장 연령도 110세까지 늘어났습니다.
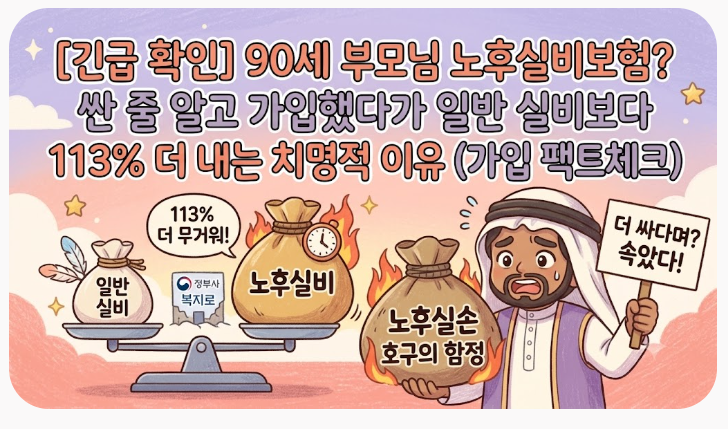
일반 실손보험보다 높은 입원 한도(1억)와 통원 한도(100만원)를 제공하지만, 입원 시 30만원 공제 후 급여 80%, 비급여 70%를 보장하는 자기부담금이 특징입니다.
보험료가 저렴한 대신 자기부담금이 높고 갱신형 상품이라 나이가 들수록 보험료가 오를 수 있으므로, 가입 전 실제 보장 금액과 조건을 꼼꼼히 확인해야 합니다.
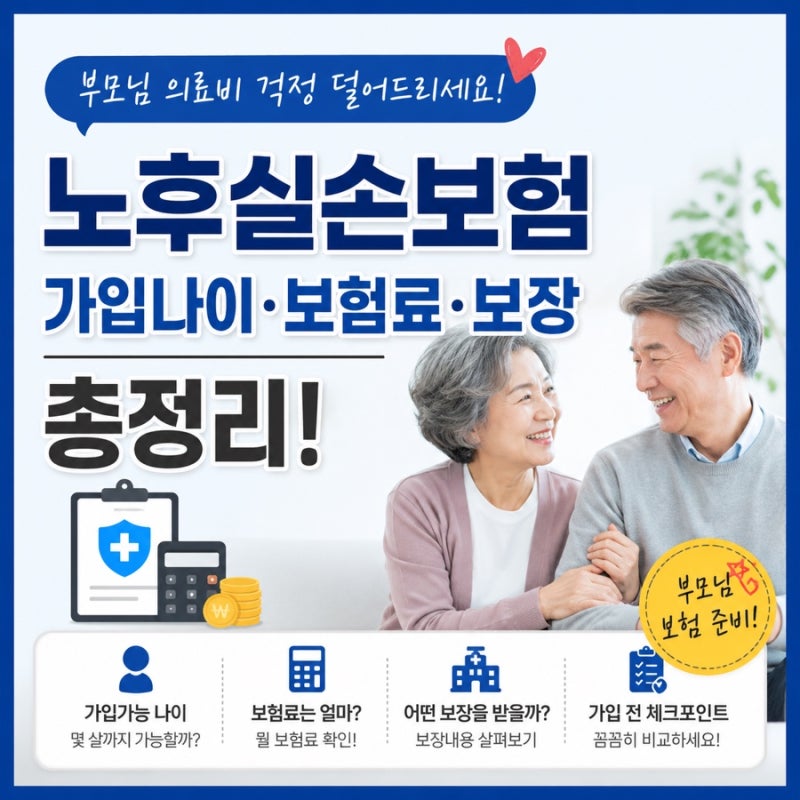
노후실손보험은 고령화 시대에 접어들면서 부모님의 의료비 부담을 덜어주기 위한 중요한 금융 상품으로 주목받고 있습니다.
최근 금융위원회의 발표에 따라 가입 연령이 최대 90세까지, 보장 연령은 110세까지 확대되면서 70대, 80대 어르신들도 실손보험 가입의 문턱이 낮아졌습니다. 이는 고령층의 의료비 보장을 강화하고 건강한 노후를 지원하기 위한 긍정적인 변화로 평가됩니다.
하지만 가입 연령 확대가 무조건적인 가입을 의미하는 것은 아니며, 실제 가입 가능 여부는 상품 및 보험회사의 심사 기준에 따라 달라질 수 있습니다. 노후실손보험은 일반 실손보험과 비교했을 때 높은 보장 한도를 제공하는 것이 특징입니다.
입원 시 최대 1억 원, 통원 시 최대 100만 원까지 보장하며, 요양병원 보장(연간 5천만 원 한도)과 병실료 보장도 구분되어 있습니다. 그러나 노후실손보험의 보험료가 저렴하게 느껴지는 데에는 중요한 이유가 있습니다. 바로 높은 자기부담금 때문입니다.
입원 치료 시 30만 원을 공제한 후 급여 항목의 80%, 비급여 항목의 70%를 보장하는 구조로, 일반 실손보험보다 본인 부담이 큰 편입니다. 따라서 월 보험료만 보고 가입을 결정하기보다는 실제 병원 이용 시 본인이 부담해야 할 금액을 면밀히 계산해봐야 합니다.
또한 노후실손보험은 3년마다 보장 내용이 변경되는 갱신형 상품입니다. 재가입 시 보험사가 계약을 거절할 수는 없지만, 나이가 들수록 보험료가 인상될 가능성이 높다는 점을 인지해야 합니다. 현재의 저렴한 보험료만 보고 10년, 20년 후의 부담을 간과해서는 안 됩니다.
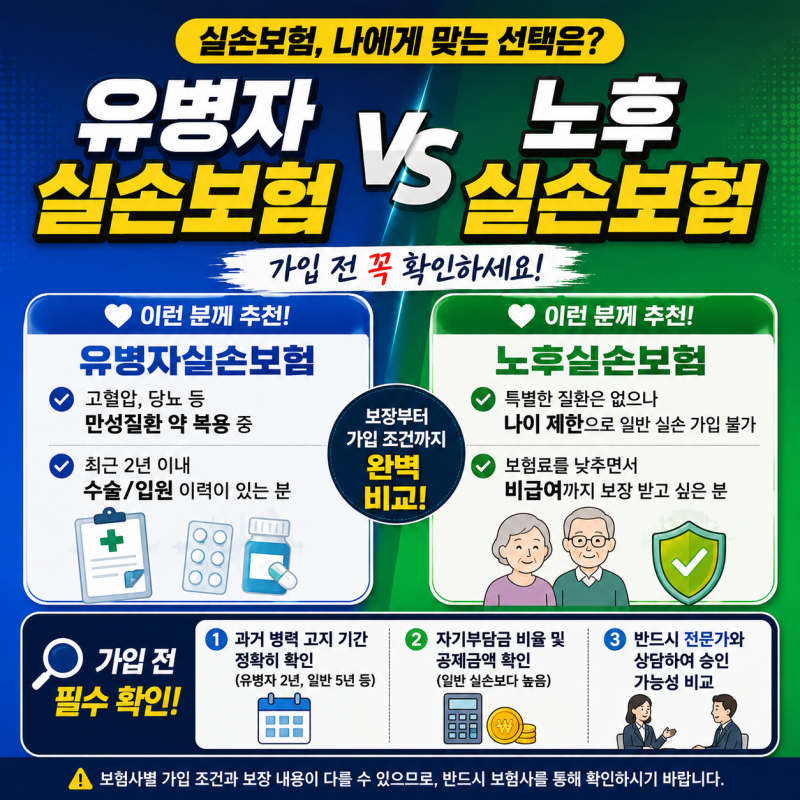
유병력자 실손보험과도 비교하여 본인의 건강 상태와 필요 보장에 가장 적합한 상품을 선택하는 것이 중요합니다. 가입 전 여러 보험사의 상품을 비교하고, 최신 가입 조건과 보장 내용을 꼼꼼히 확인하여 후회 없는 선택을 하시길 바랍니다.
일반 실손보험보다 높은 입원 한도(1억)와 통원 한도(100만원)를 제공하지만, 입원 시 30만원 공제 후 급여 80%, 비급여 70%를 보장하는 자기부담금이 특징입니다.
보험료가 저렴한 대신 자기부담금이 높고 갱신형 상품이라 나이가 들수록 보험료가 오를 수 있으므로, 가입 전 실제 보장 금액과 조건을 꼼꼼히 확인해야 합니다.
노후실손보험은 고령화 시대에 접어들면서 부모님의 의료비 부담을 덜어주기 위한 중요한 금융 상품으로 주목받고 있습니다.
최근 금융위원회의 발표에 따라 가입 연령이 최대 90세까지, 보장 연령은 110세까지 확대되면서 70대, 80대 어르신들도 실손보험 가입의 문턱이 낮아졌습니다. 이는 고령층의 의료비 보장을 강화하고 건강한 노후를 지원하기 위한 긍정적인 변화로 평가됩니다.
하지만 가입 연령 확대가 무조건적인 가입을 의미하는 것은 아니며, 실제 가입 가능 여부는 상품 및 보험회사의 심사 기준에 따라 달라질 수 있습니다. 노후실손보험은 일반 실손보험과 비교했을 때 높은 보장 한도를 제공하는 것이 특징입니다.
입원 시 최대 1억 원, 통원 시 최대 100만 원까지 보장하며, 요양병원 보장(연간 5천만 원 한도)과 병실료 보장도 구분되어 있습니다. 그러나 노후실손보험의 보험료가 저렴하게 느껴지는 데에는 중요한 이유가 있습니다. 바로 높은 자기부담금 때문입니다.
입원 치료 시 30만 원을 공제한 후 급여 항목의 80%, 비급여 항목의 70%를 보장하는 구조로, 일반 실손보험보다 본인 부담이 큰 편입니다. 따라서 월 보험료만 보고 가입을 결정하기보다는 실제 병원 이용 시 본인이 부담해야 할 금액을 면밀히 계산해봐야 합니다.
또한 노후실손보험은 3년마다 보장 내용이 변경되는 갱신형 상품입니다. 재가입 시 보험사가 계약을 거절할 수는 없지만, 나이가 들수록 보험료가 인상될 가능성이 높다는 점을 인지해야 합니다. 현재의 저렴한 보험료만 보고 10년, 20년 후의 부담을 간과해서는 안 됩니다.
유병력자 실손보험과도 비교하여 본인의 건강 상태와 필요 보장에 가장 적합한 상품을 선택하는 것이 중요합니다. 가입 전 여러 보험사의 상품을 비교하고, 최신 가입 조건과 보장 내용을 꼼꼼히 확인하여 후회 없는 선택을 하시길 바랍니다.