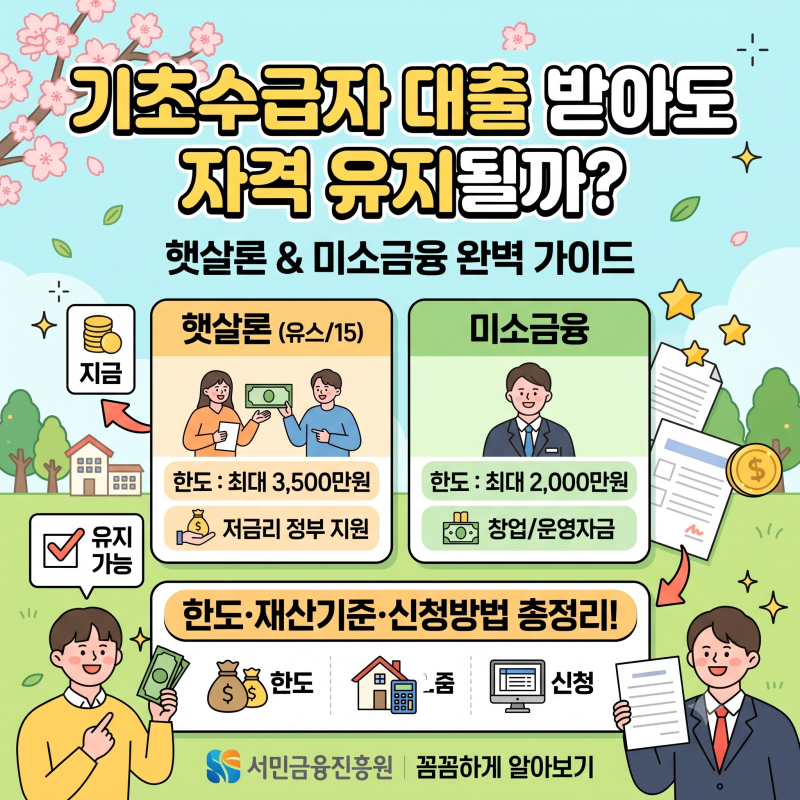
기초수급자는 정부지원 정책 대출을 통해 연 1~3%대의 저금리로 긴급 생활 자금을 빌릴 수 있습니다. 대출금은 소득이 아닌 부채로 분류되어 생계급여나 주거급여 등 수급자 자격 유지에 영향을 주지 않습니다.
미소금융 취약계층 자립자금은 최대 1,200만원까지 가능하지만, 실제 승인액은 개인의 조건에 따라 달라질 수 있습니다.
갑작스러운 병원비나 긴급 생활비가 필요할 때, 기초수급자분들은 대출 가능 여부와 함께 어렵게 유지해온 수급자격이 박탈될까 하는 불안감을 느끼곤 합니다.
일반 시중은행에서 대출이 어렵거나 고금리 대부업체로 내몰리는 상황에서, 정부는 취약계층을 위한 다양한 정책 서민금융 상품을 운영하고 있습니다.
이 글에서는 기초수급자 대출의 실제 한도와 더불어, 대출이 수급자격에 미치는 영향에 대한 정확한 정보를 제공하여 막연한 불안감을 해소해 드리고자 합니다. 가장 궁금해하는 부분은 바로 '대출을 받으면 수급자격이 유지될까?' 하는 점일 것입니다.
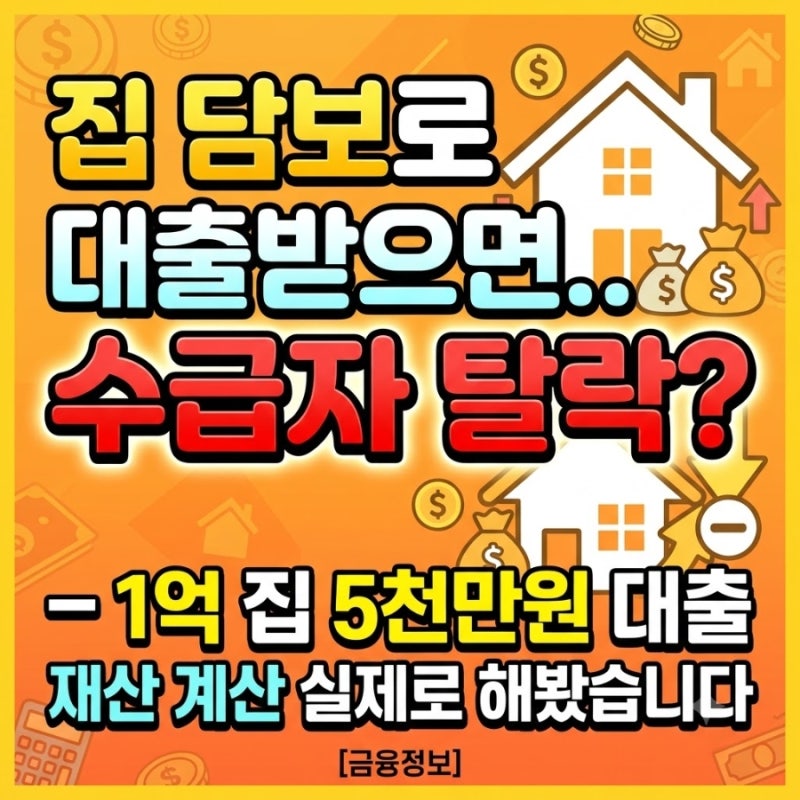
결론부터 말씀드리면, 대출금은 소득이 아닌 '부채'로 분류되기 때문에 생계급여, 주거급여 등 수급자 자격 유지에 영향을 주지 않습니다. 통장에 대출금이 입금되더라도 이는 언젠가 갚아야 할 빚이므로, 정부 복지제도에서 소득으로 합산되지 않습니다.
다만, 대출금을 장기간 통장에 예금으로 쌓아둘 경우 금융재산으로 반영될 수 있으니, 필요한 용도로 즉시 사용하는 것이 유리합니다. 기초수급자를 위한 대표적인 정책 대출 상품으로는 서민금융진흥원의 '미소금융 취약계층 자립자금'이 있습니다.
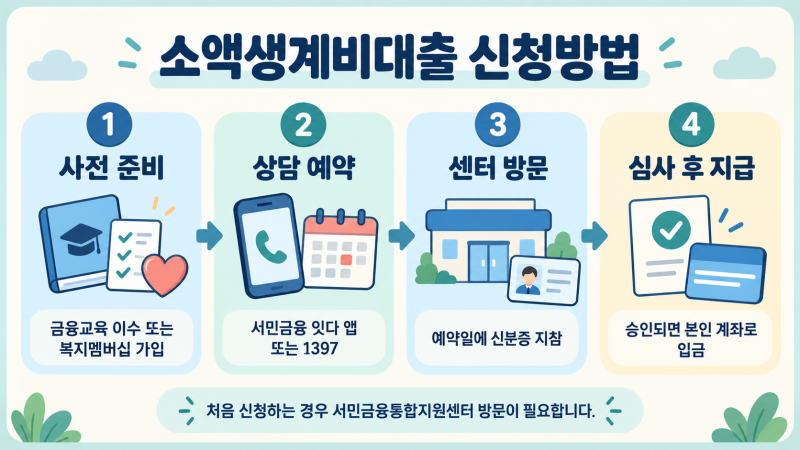
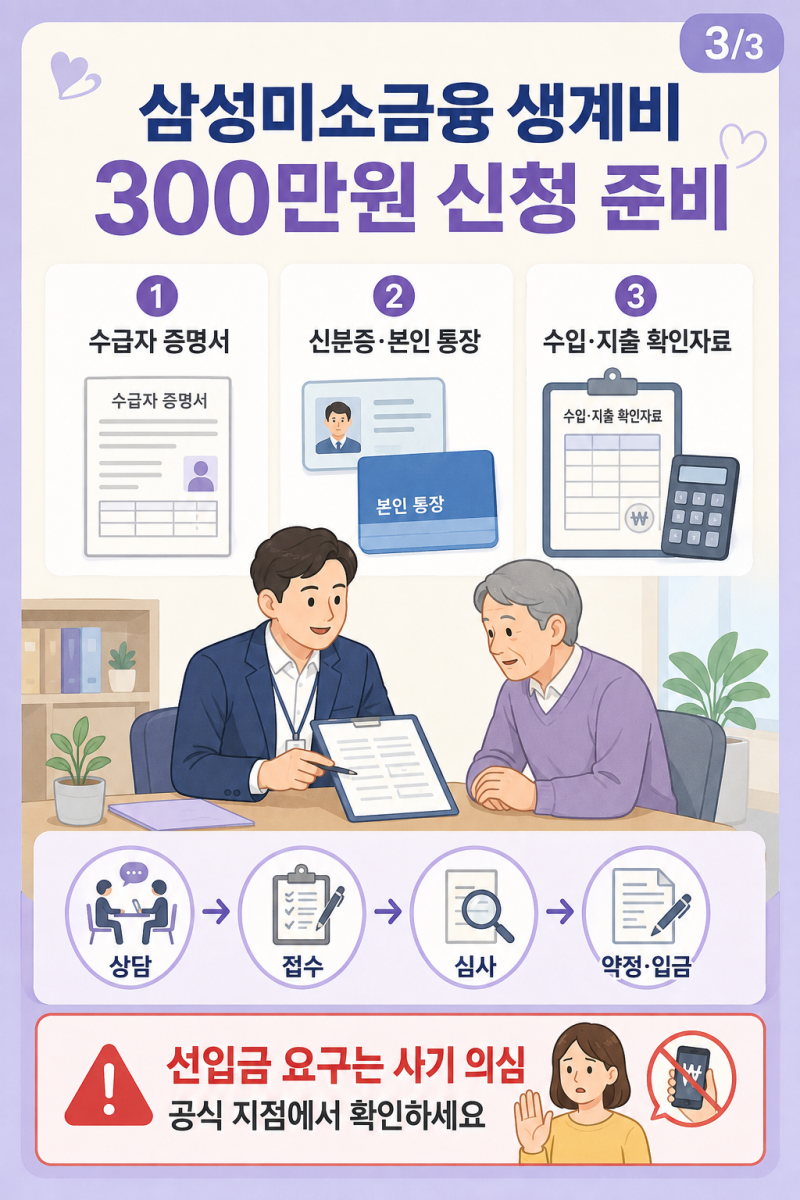
이 상품은 신용점수가 낮거나 소득 증빙이 어려운 분들도 수급자 증명서만으로 심사를 진행하여 승인율이 높은 편입니다. 의료비나 생계비 등 긴급생활자금 목적으로 1인당 최대 1,200만원까지 연 3.0% 고정금리로 대출이 가능하며, 상환 기간은 최대 5~6년입니다.
하지만 '최대한도는 상한선이며 실제 승인액과 다를 수 있다'는 점을 명심해야 합니다. 각 상품별로 소득, 신용, 자금 용도 등 추가적인 심사 조건이 있으므로, 신청 전 반드시 상세 조건을 확인하고 상담을 통해 본인에게 맞는 최적의 상품을 선택하는 것이 중요합니다.
미소금융 취약계층 자립자금은 최대 1,200만원까지 가능하지만, 실제 승인액은 개인의 조건에 따라 달라질 수 있습니다.
갑작스러운 병원비나 긴급 생활비가 필요할 때, 기초수급자분들은 대출 가능 여부와 함께 어렵게 유지해온 수급자격이 박탈될까 하는 불안감을 느끼곤 합니다.
일반 시중은행에서 대출이 어렵거나 고금리 대부업체로 내몰리는 상황에서, 정부는 취약계층을 위한 다양한 정책 서민금융 상품을 운영하고 있습니다.
이 글에서는 기초수급자 대출의 실제 한도와 더불어, 대출이 수급자격에 미치는 영향에 대한 정확한 정보를 제공하여 막연한 불안감을 해소해 드리고자 합니다. 가장 궁금해하는 부분은 바로 '대출을 받으면 수급자격이 유지될까?' 하는 점일 것입니다.
결론부터 말씀드리면, 대출금은 소득이 아닌 '부채'로 분류되기 때문에 생계급여, 주거급여 등 수급자 자격 유지에 영향을 주지 않습니다. 통장에 대출금이 입금되더라도 이는 언젠가 갚아야 할 빚이므로, 정부 복지제도에서 소득으로 합산되지 않습니다.
다만, 대출금을 장기간 통장에 예금으로 쌓아둘 경우 금융재산으로 반영될 수 있으니, 필요한 용도로 즉시 사용하는 것이 유리합니다. 기초수급자를 위한 대표적인 정책 대출 상품으로는 서민금융진흥원의 '미소금융 취약계층 자립자금'이 있습니다.
이 상품은 신용점수가 낮거나 소득 증빙이 어려운 분들도 수급자 증명서만으로 심사를 진행하여 승인율이 높은 편입니다. 의료비나 생계비 등 긴급생활자금 목적으로 1인당 최대 1,200만원까지 연 3.0% 고정금리로 대출이 가능하며, 상환 기간은 최대 5~6년입니다.
하지만 '최대한도는 상한선이며 실제 승인액과 다를 수 있다'는 점을 명심해야 합니다. 각 상품별로 소득, 신용, 자금 용도 등 추가적인 심사 조건이 있으므로, 신청 전 반드시 상세 조건을 확인하고 상담을 통해 본인에게 맞는 최적의 상품을 선택하는 것이 중요합니다.