AI 핵심 요약
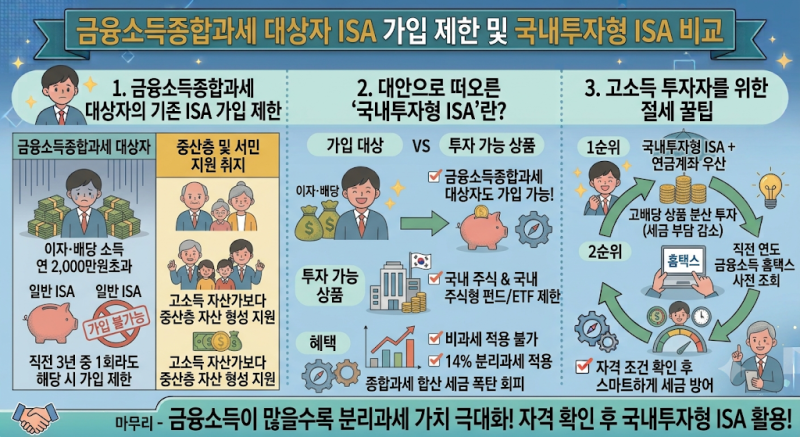
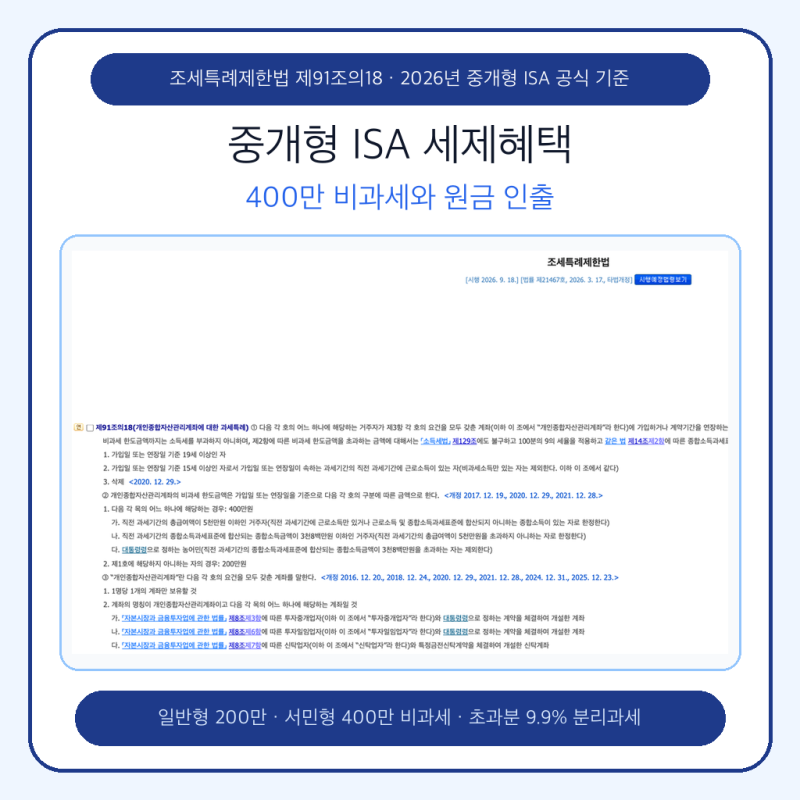
개인종합관리계좌인 ISA는 절세 혜택이 강력한 만큼 가입 자격 요건이 엄격하게 관리됩니다. 특히 연간 이자와 배당 소득의 합계가 2,000만 원을 초과하여 금융소득종합과세 대상자가 된 이력이 있다면 가입에 제한을 받습니다. 현재 를 기준으로 가입일 혹은 계약 연장일이 속한 연도의 직전 3개 과세기간 중 단 한 번이라도 종합과세 대상에 포함되었다면 일반적인 ISA의 세제 혜택을 누릴 수 없습니다.
실사용 환경에서는 계좌 개설 당시에는 문제가 없었으나 사후 검증 과정에서 거래가 정지되는 사례가 빈번하게 발생합니다. 이는 종합소득세 신고 시점과 금융기관 간 정보 공유 시차 때문으로, 2025년 소득이 기준을 초과했다면 2026년 초에 계좌를 만들었더라도 추후 부적격 판정을 받게 됩니다. 다만 가입 시점에 요건을 충족했다면 이후 소득이 증가하더라도 만기까지는 기존 계약을 유지할 수 있다는 점이 핵심적인 차이입니다.
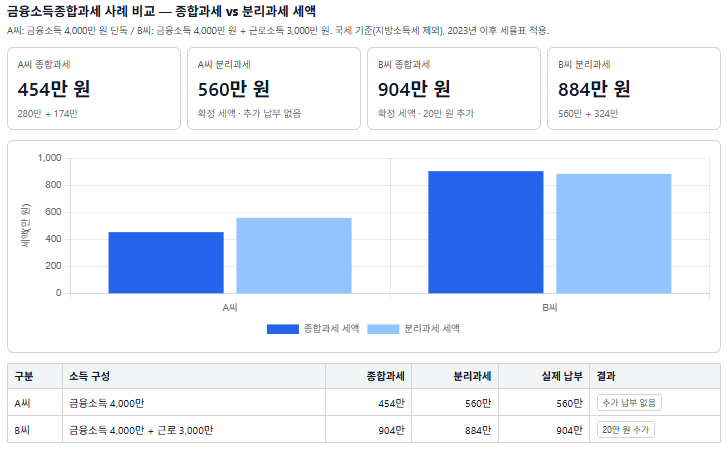
일반 ISA 가입이 어려운 자산가들을 위해 최근에는 국내투자형 ISA가 대안으로 주목받고 있습니다. 비과세 혜택은 없지만 14% 분리과세가 적용되어 종합과세 합산에 따른 세율 부담을 낮출 수 있는 것이 특징입니다. 금융소득이 늘어나기 전 미리 계좌를 확보하는 것이 가장 유리하며, 이미 대상자가 되었다면 홈택스를 통해 직전 3년의 소득 이력을 정밀하게 확인한 뒤 적합한 유형을 선택해야 합니다.