AI 핵심 요약
근로장려금과 자녀장려금은 저소득 가구의 생활 안정과 자녀 양육 부담 경감을 위한 국세청 지원 제도입니다. 근로장려금은 근로 또는 사업 소득이 있는 가구를 대상으로 하며, 자녀장려금은 18세 미만 부양 자녀가 있는 가구를 지원합니다. 두 장려금은 각각의 요건을 충족하면 중복 수급이 가능하며, 신청은 한 번으로 통합 심사됩니다.
두 장려금의 가장 큰 차이는 지원 대상과 소득 기준에 있습니다. 근로장려금은 가구 형태별로 소득 기준이 상이하며 최대 330만원까지 지급됩니다. 반면 자녀장려금은 부부 합산 총소득 7천만원 미만 가구에 자녀 1명당 최대 100만원이 지급되며, 자녀 수에 따라 최대 금액이 늘어납니다. 재산 기준은 두 장려금 모두 2억 4천만원 미만이어야 하며, 1억 7천만원 이상 2억 4천만원 미만일 경우 산정액의 50%만 지급됩니다.
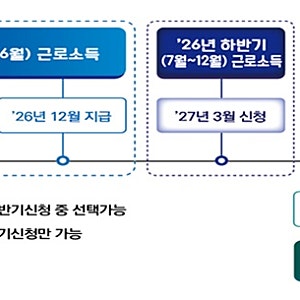
근로장려금은 정기 신청과 반기 신청이 가능하지만, 자녀장려금은 5월 정기 신청만 가능합니다. 2026년 상반기 근로장려금 반기 신청은 9월 1일부터 9월 15일까지 진행되었으며, 이 경우 자녀장려금은 하반기분 정산 시 함께 지급됩니다. 정기 신청을 놓쳤다면 12월 1일까지 기한 후 신청이 가능하나, 산정액의 95%만 지급되므로 기한 내 신청이 중요합니다.