교보증권은 종합금융투자사업자(종투사) 진입을 목표로 최근 3,000억 원 규모의 제3자 배정 유상증자를 결정하며 자본 확충에 박차를 가하고 있습니다. 이번 증자를 통해 자기자본은 약 2조 5,400억 원 수준으로 늘어날 전망이나, 종투사 지정 기준인 3조 원 달성을 위해서는 추가적인 이익 축적이나 자본 확보가 필요한 상황입니다. 기업공개(IPO) 시장에서는 스팩 상장 외에 일반 기업 상장 주관 실적이 다소 정체되어 있으나, 내부적으로 ECM 본부를 중심으로 파이프라인을 강화하며 영업력 회복을 꾀하고 있습니다.
최근 발표된 실적 지표에 대해서는 시장의 분석이 엇갈리고 있습니다. 올해 3분기 순이익이 전년 동기 대비 70% 이상 급감하며 수익성 악화에 대한 우려가 제기된 반면, 상반기의 견조한 성과 덕분에 1~9월 누적 순이익은 오히려 전년보다 22% 증가하는 상반된 수치를 보였습니다. 특히 금융상품 평가 및 거래 과정에서 발생한 손실이 3분기 실적 하락의 주요 원인으로 지목되었으나, 외환거래 부문에서의 수익 개선이 이를 일부 상쇄하며 포트폴리오별 성과 차이가 뚜렷하게 나타났습니다.
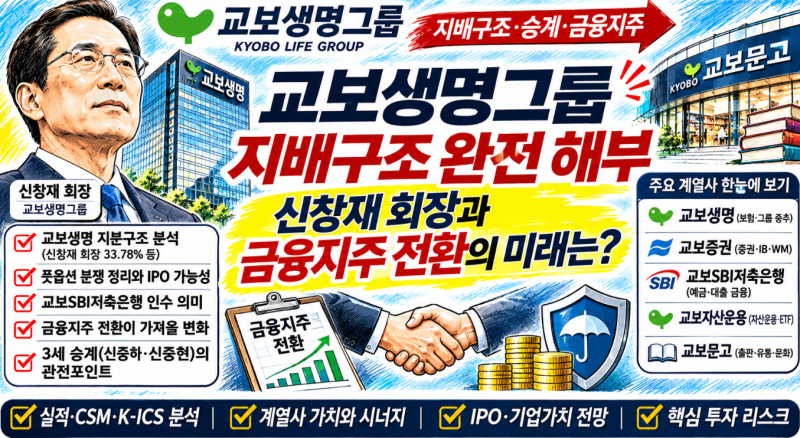
교보생명그룹의 금융지주사 전환 추진과 맞물려 교보증권의 그룹 내 역할은 더욱 중요해질 것으로 보입니다. 투자자들은 단기적인 분기 실적 변동성보다는 종투사 인가를 위한 자본 확충 속도와 향후 일반 기업 IPO 주관 성과에 주목할 필요가 있습니다. 또한 그룹 차원의 지배구조 개편이 상장사인 교보증권의 기업 가치에 미칠 영향을 다각도로 검토하는 것이 장기적인 관점에서 유익한 전략이 될 것입니다.