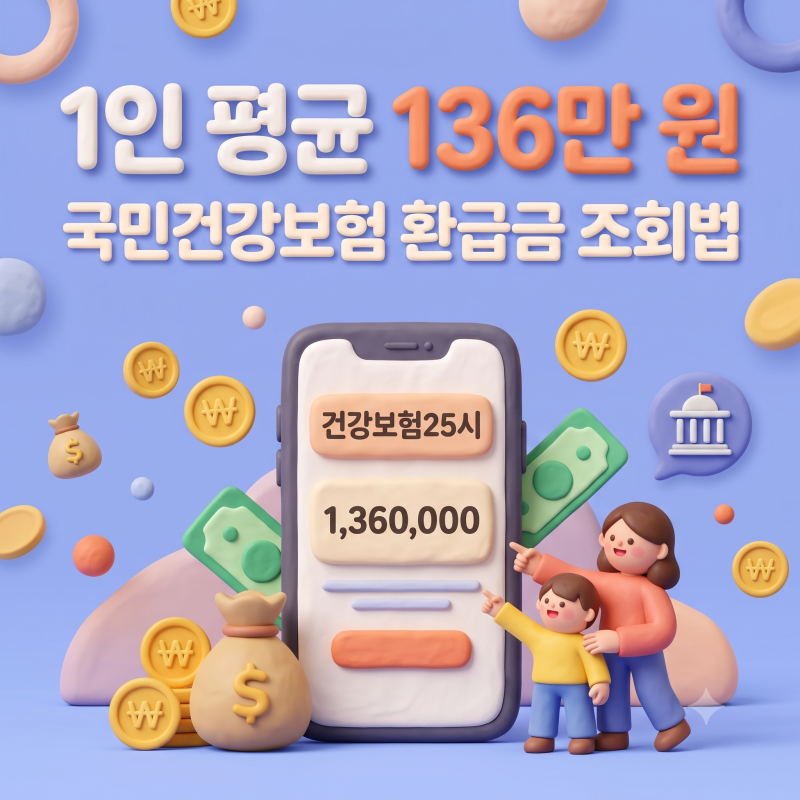
국민건강보험 환급금은 연간 의료비가 개인별 상한액을 초과할 경우 돌려받는 제도로, 1인당 평균 약 136만 원이 지급됩니다. 소득 수준에 따라 상한액이 달라지며, 비급여 진료비 등 일부 항목은 환급 대상에서 제외되므로 주의해야 합니다.
자동 지급 대상이 아니라면 국민건강보험공단 홈페이지나 앱을 통해 직접 조회하고 신청해야 놓치지 않고 받을 수 있습니다. 혹시 병원비를 많이 지출하고도 돌려받을 수 있는 돈이 있다는 사실을 알고 계셨나요?
매년 수많은 국민이 과도한 의료비 부담을 덜기 위해 국민건강보험공단으로부터 환급금을 받고 있습니다. 특히 '본인부담상한제'를 통해 1년 동안 지출한 건강보험 적용 의료비가 개인별 상한액을 초과할 경우, 그 초과분을 돌려받을 수 있습니다.
2026년에는 2025년 진료비를 기준으로 약 226만 명에게 평균 136만 원의 환급금이 지급될 예정이며, 이 중에는 자동으로 입금되는 경우도 있지만 직접 신청해야만 받을 수 있는 경우도 많습니다.
지금부터 건강보험공단 환급금의 핵심인 본인부담상한제에 대해 자세히 알아보고, 어떻게 하면 내 돈을 놓치지 않고 찾을 수 있는지 살펴보겠습니다.
국민건강보험 환급금의 대부분을 차지하는 본인부담상한제는 가입자의 소득 수준에 따라 연간 의료비 부담 상한선을 다르게 설정하는 제도입니다.
소득이 낮을수록 상한액이 낮아져 더 적은 의료비 지출로도 환급 혜택을 받을 수 있으며, 반대로 소득이 높을수록 상한액 기준이 높아집니다.
예를 들어, 척추 골절로 9천만원이 넘는 진료비가 발생했지만 최종적으로 89만원만 부담하게 된 실제 사례처럼, 이 제도는 예상치 못한 큰 병원비로 인한 가계 부담을 크게 줄여줄 수 있습니다. 하지만 모든 병원비가 환급 대상이 되는 것은 아닙니다.
비급여 진료비, 선별급여, 전액 본인부담금, 상급병실 2·3인실 입원료, 임플란트 및 추나요법 본인부담금 등은 본인부담상한액 계산에서 제외될 수 있으므로, 내가 지출한 병원비가 모두 환급 대상에 포함되는지 정확히 확인하는 것이 중요합니다.
환급금은 지급동의계좌를 등록한 경우 자동 지급되지만, 그렇지 않은 경우에는 국민건강보험공단 홈페이지나 'The건강보험' 앱을 통해 직접 조회하고 신청해야 합니다.
이처럼 건강보험공단 환급금은 예상치 못한 의료비 지출로 어려움을 겪는 국민들에게 큰 힘이 되는 제도입니다. 1인당 평균 136만 원이라는 적지 않은 금액이 지급되는 만큼, 혹시 내가 환급 대상은 아닌지 꼭 확인해볼 필요가 있습니다.
자동 지급 대상이 아니라면 안내문을 받지 못하거나 놓칠 수도 있으니, 주기적으로 국민건강보험공단 홈페이지나 앱을 통해 본인의 환급금 발생 여부를 조회해보는 것이 현명합니다. 복잡하게 느껴질 수 있지만, 몇 번의 클릭만으로 소중한 내 돈을 찾을 수 있습니다.
지금 바로 건강보험공단 환급금 조회를 통해 숨어있는 내 돈을 찾아 가계 경제에 보탬이 되시길 바랍니다.
자동 지급 대상이 아니라면 국민건강보험공단 홈페이지나 앱을 통해 직접 조회하고 신청해야 놓치지 않고 받을 수 있습니다. 혹시 병원비를 많이 지출하고도 돌려받을 수 있는 돈이 있다는 사실을 알고 계셨나요?
매년 수많은 국민이 과도한 의료비 부담을 덜기 위해 국민건강보험공단으로부터 환급금을 받고 있습니다. 특히 '본인부담상한제'를 통해 1년 동안 지출한 건강보험 적용 의료비가 개인별 상한액을 초과할 경우, 그 초과분을 돌려받을 수 있습니다.
2026년에는 2025년 진료비를 기준으로 약 226만 명에게 평균 136만 원의 환급금이 지급될 예정이며, 이 중에는 자동으로 입금되는 경우도 있지만 직접 신청해야만 받을 수 있는 경우도 많습니다.
지금부터 건강보험공단 환급금의 핵심인 본인부담상한제에 대해 자세히 알아보고, 어떻게 하면 내 돈을 놓치지 않고 찾을 수 있는지 살펴보겠습니다.
국민건강보험 환급금의 대부분을 차지하는 본인부담상한제는 가입자의 소득 수준에 따라 연간 의료비 부담 상한선을 다르게 설정하는 제도입니다.
소득이 낮을수록 상한액이 낮아져 더 적은 의료비 지출로도 환급 혜택을 받을 수 있으며, 반대로 소득이 높을수록 상한액 기준이 높아집니다.
예를 들어, 척추 골절로 9천만원이 넘는 진료비가 발생했지만 최종적으로 89만원만 부담하게 된 실제 사례처럼, 이 제도는 예상치 못한 큰 병원비로 인한 가계 부담을 크게 줄여줄 수 있습니다. 하지만 모든 병원비가 환급 대상이 되는 것은 아닙니다.
비급여 진료비, 선별급여, 전액 본인부담금, 상급병실 2·3인실 입원료, 임플란트 및 추나요법 본인부담금 등은 본인부담상한액 계산에서 제외될 수 있으므로, 내가 지출한 병원비가 모두 환급 대상에 포함되는지 정확히 확인하는 것이 중요합니다.
환급금은 지급동의계좌를 등록한 경우 자동 지급되지만, 그렇지 않은 경우에는 국민건강보험공단 홈페이지나 'The건강보험' 앱을 통해 직접 조회하고 신청해야 합니다.
이처럼 건강보험공단 환급금은 예상치 못한 의료비 지출로 어려움을 겪는 국민들에게 큰 힘이 되는 제도입니다. 1인당 평균 136만 원이라는 적지 않은 금액이 지급되는 만큼, 혹시 내가 환급 대상은 아닌지 꼭 확인해볼 필요가 있습니다.
자동 지급 대상이 아니라면 안내문을 받지 못하거나 놓칠 수도 있으니, 주기적으로 국민건강보험공단 홈페이지나 앱을 통해 본인의 환급금 발생 여부를 조회해보는 것이 현명합니다. 복잡하게 느껴질 수 있지만, 몇 번의 클릭만으로 소중한 내 돈을 찾을 수 있습니다.
지금 바로 건강보험공단 환급금 조회를 통해 숨어있는 내 돈을 찾아 가계 경제에 보탬이 되시길 바랍니다.