
간병인보험은 간병비 지급형과 간병인 지원형으로 나뉘며, 일반병원과 요양병원의 보장 한도 및 기간에 큰 차이가 있습니다. 하루 20만원 보장이라도 요양병원에서는 5만원 수준으로 줄어들 수 있으며, 181일 이후 보장 여부에 따라 수천만원의 차이가 발생합니다.
가입 시에는 단순히 높은 보장 금액보다 실제 지급 조건, 사용 시간 기준, 그리고 일반심사형 가입 가능 여부를 먼저 확인해야 합니다. 부모님 노후 준비를 위한 간병인보험은 이제 선택이 아닌 필수가 되고 있습니다.
하지만 막상 간병인보험비교를 시작하면 수많은 상품과 복잡한 약관에 혼란을 겪기 쉽습니다. 특히 '하루 20만원 보장'과 같은 문구에 현혹되어 가입했다가, 실제 간병 상황에서 예상치 못한 보장 차이로 당황하는 경우가 많습니다.
간병인보험은 크게 간병비(사용일당)를 현금으로 지급하는 방식과 보험사 제휴 간병인을 파견해 주는 방식으로 나뉘며, 각각의 장단점과 함께 일반병원과 요양병원의 보장 한도 및 기간에 큰 차이가 있음을 반드시 인지해야 합니다.
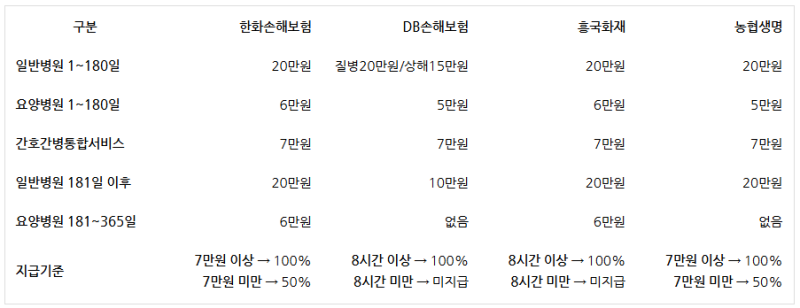
많은 분들이 간과하는 핵심은 바로 병원 종류에 따른 보장 금액의 차이입니다. 일반병원에서 하루 20만원을 보장받더라도, 요양병원에서는 그 금액이 5만원 또는 6만원 수준으로 크게 줄어들 수 있습니다.
이는 30일 기준으로 최대 450만원의 차이를 발생시키며, 장기 입원이 잦은 요양병원의 특성을 고려할 때 매우 중요한 부분입니다. 또한, 180일 이후의 보장 여부도 간병인보험비교 시 필수적으로 확인해야 합니다.
181일부터 365일까지의 보장이 이어지는지, 아니면 일당이 줄어드는지에 따라 최대 3,700만원까지 보장 금액이 달라질 수 있기 때문입니다.
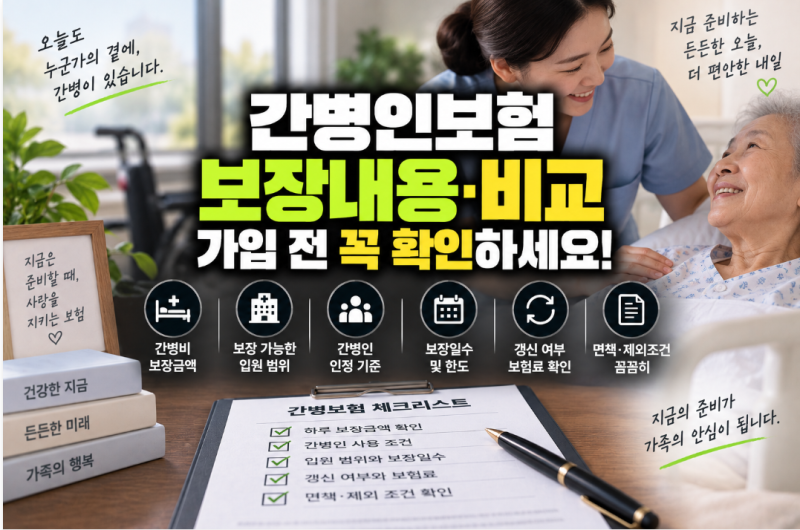
여기에 간병인 사용 시간(6시간 이상 또는 8시간 이상)과 같은 세부 조건까지 회사별로 다르므로, 단순히 높은 일당만 보고 가입하는 것은 위험합니다.
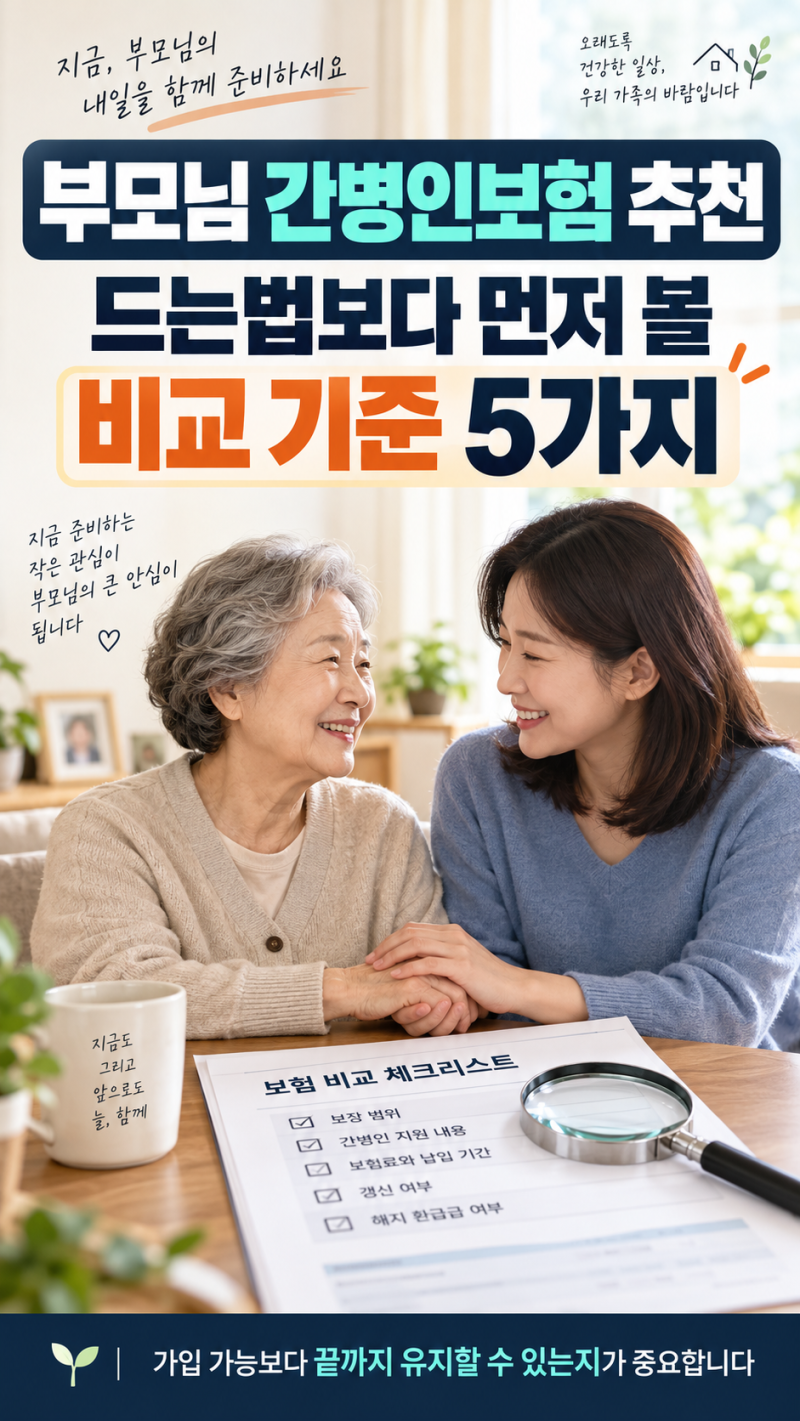
따라서 간병인보험비교 시에는 단순히 '얼마를 받는지'보다 '어떤 조건에서, 어디서, 며칠까지 받을 수 있는지'를 면밀히 살펴보는 것이 중요합니다.
금융감독원에서도 간편심사형보다 보험료가 저렴하고 보장 범위가 넓은 일반심사형 가입 가능 여부를 먼저 확인하라고 권고하고 있습니다.
부모님의 건강 상태와 실제 간병 상황을 고려하여, 가장 많이 주는 상품이 아닌 실제 간병 상황에서 지급되고 끝까지 유지할 수 있는 상품을 선택하는 현명한 접근이 필요합니다.
복잡한 약관을 꼼꼼히 확인하고 전문가의 도움을 받아 자신에게 가장 적합한 간병인보험을 찾는 것이 중요합니다.
가입 시에는 단순히 높은 보장 금액보다 실제 지급 조건, 사용 시간 기준, 그리고 일반심사형 가입 가능 여부를 먼저 확인해야 합니다. 부모님 노후 준비를 위한 간병인보험은 이제 선택이 아닌 필수가 되고 있습니다.
하지만 막상 간병인보험비교를 시작하면 수많은 상품과 복잡한 약관에 혼란을 겪기 쉽습니다. 특히 '하루 20만원 보장'과 같은 문구에 현혹되어 가입했다가, 실제 간병 상황에서 예상치 못한 보장 차이로 당황하는 경우가 많습니다.
간병인보험은 크게 간병비(사용일당)를 현금으로 지급하는 방식과 보험사 제휴 간병인을 파견해 주는 방식으로 나뉘며, 각각의 장단점과 함께 일반병원과 요양병원의 보장 한도 및 기간에 큰 차이가 있음을 반드시 인지해야 합니다.
많은 분들이 간과하는 핵심은 바로 병원 종류에 따른 보장 금액의 차이입니다. 일반병원에서 하루 20만원을 보장받더라도, 요양병원에서는 그 금액이 5만원 또는 6만원 수준으로 크게 줄어들 수 있습니다.
이는 30일 기준으로 최대 450만원의 차이를 발생시키며, 장기 입원이 잦은 요양병원의 특성을 고려할 때 매우 중요한 부분입니다. 또한, 180일 이후의 보장 여부도 간병인보험비교 시 필수적으로 확인해야 합니다.
181일부터 365일까지의 보장이 이어지는지, 아니면 일당이 줄어드는지에 따라 최대 3,700만원까지 보장 금액이 달라질 수 있기 때문입니다.
여기에 간병인 사용 시간(6시간 이상 또는 8시간 이상)과 같은 세부 조건까지 회사별로 다르므로, 단순히 높은 일당만 보고 가입하는 것은 위험합니다.
따라서 간병인보험비교 시에는 단순히 '얼마를 받는지'보다 '어떤 조건에서, 어디서, 며칠까지 받을 수 있는지'를 면밀히 살펴보는 것이 중요합니다.
금융감독원에서도 간편심사형보다 보험료가 저렴하고 보장 범위가 넓은 일반심사형 가입 가능 여부를 먼저 확인하라고 권고하고 있습니다.
부모님의 건강 상태와 실제 간병 상황을 고려하여, 가장 많이 주는 상품이 아닌 실제 간병 상황에서 지급되고 끝까지 유지할 수 있는 상품을 선택하는 현명한 접근이 필요합니다.
복잡한 약관을 꼼꼼히 확인하고 전문가의 도움을 받아 자신에게 가장 적합한 간병인보험을 찾는 것이 중요합니다.