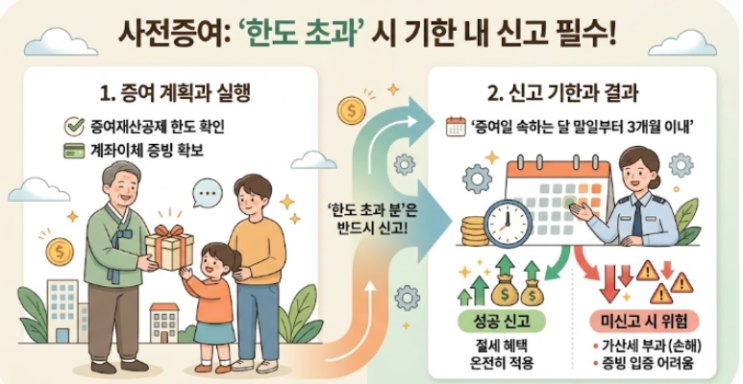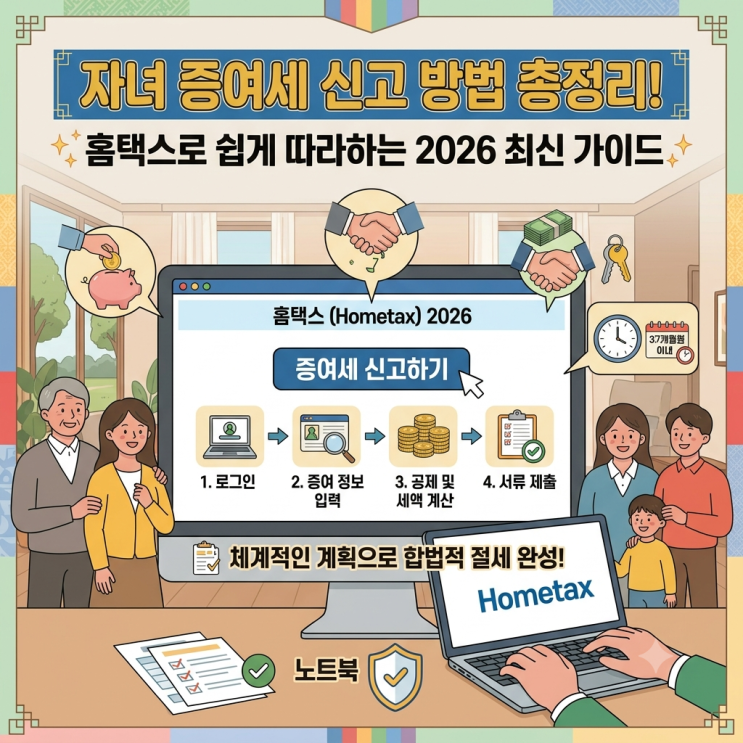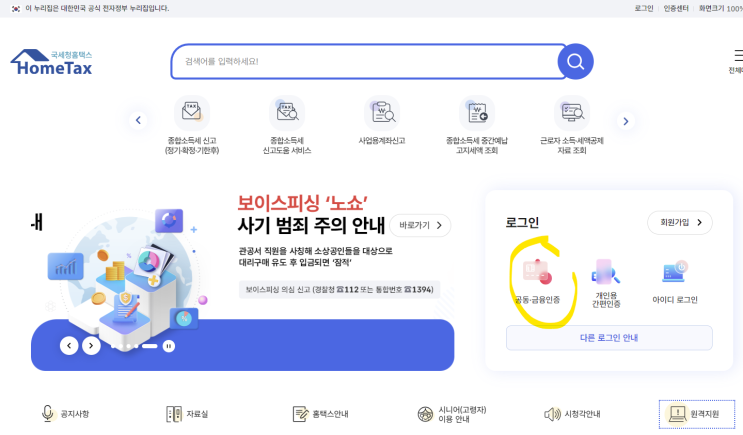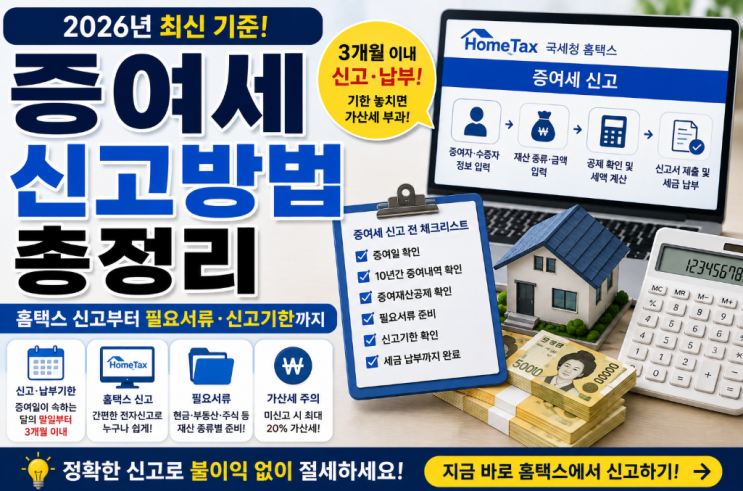

증여세 신고는 재산을 무상으로 받은 수증자가 증여일이 속하는 달의 말일부터 3개월 이내에 관할 세무서나 홈택스에 신고 및 납부하는 절차입니다. 기한 내 신고 시 3% 세액공제 혜택이 주어지며, 미신고 시 가산세가 부과되므로 기한 준수가 매우 중요합니다.
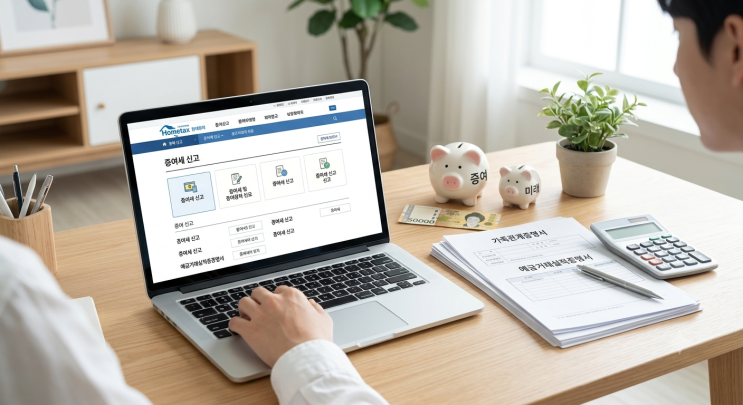
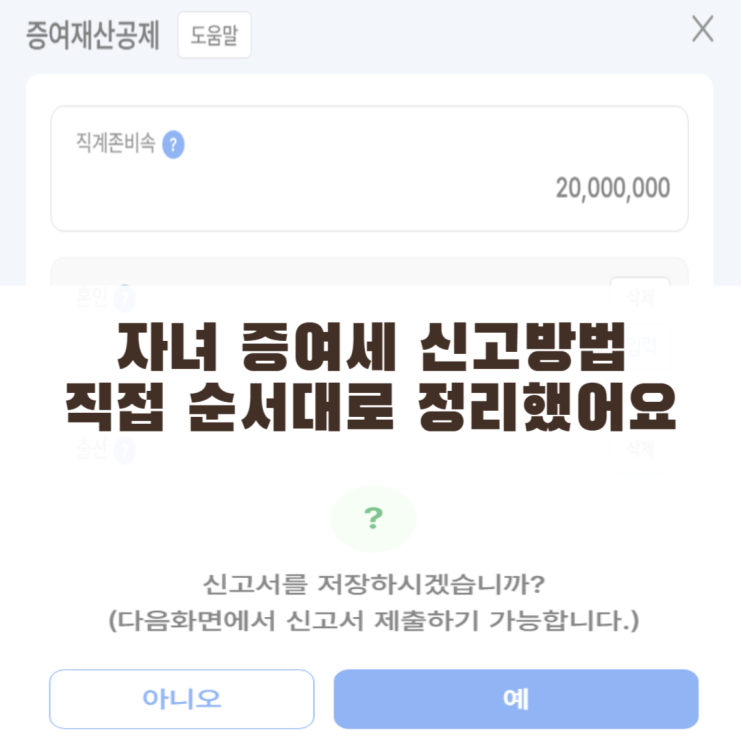
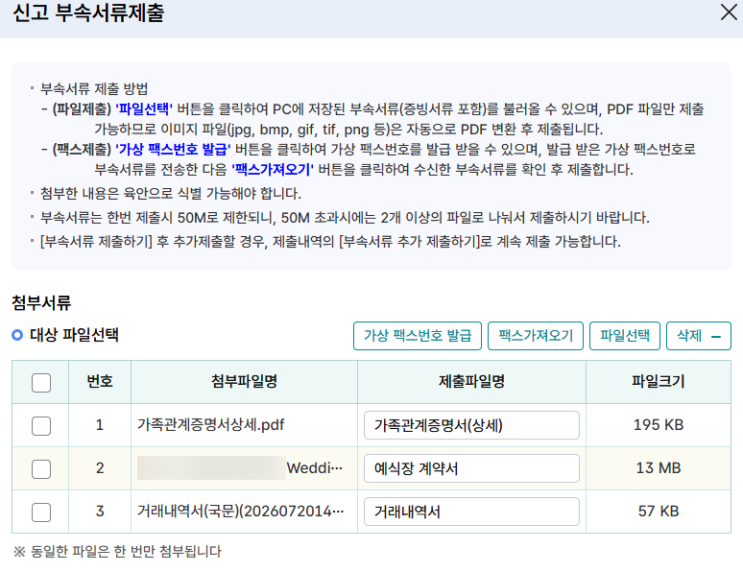
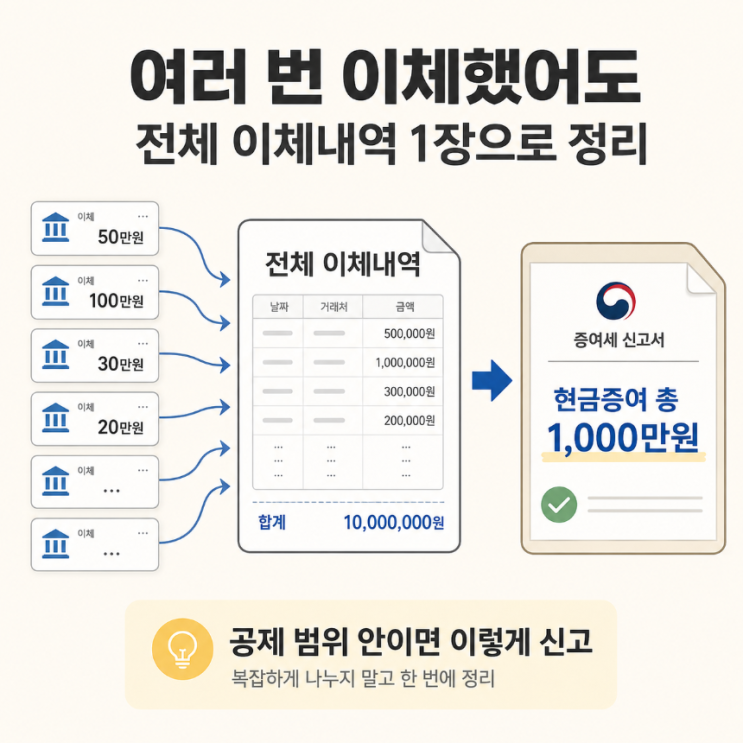
홈택스 셀프 신고 시 가족관계증명서, 계좌이체 내역서 등 필수 서류를 미리 준비해야 합니다. 증여재산공제는 관계별로 10년간 합산 적용되며, 배우자 6억, 직계존비속 5천만 원(미성년 2천만 원) 등 한도를 정확히 확인해야 합니다.
세액이 없어도 자금출처 소명을 위해 신고하는 것이 유리하며, 2026년 혼인·출산 증여재산 공제 특례 등 최신 제도를 활용하면 절세 효과를 높일 수 있습니다. 홈택스 신고 시 놓치기 쉬운 서류 첨부와 재산 평가 유의사항을 꼼꼼히 확인해야 합니다.
홈택스 셀프 신고 시 가족관계증명서, 계좌이체 내역서 등 필수 서류를 미리 준비해야 합니다. 증여재산공제는 관계별로 10년간 합산 적용되며, 배우자 6억, 직계존비속 5천만 원(미성년 2천만 원) 등 한도를 정확히 확인해야 합니다.
세액이 없어도 자금출처 소명을 위해 신고하는 것이 유리하며, 2026년 혼인·출산 증여재산 공제 특례 등 최신 제도를 활용하면 절세 효과를 높일 수 있습니다. 홈택스 신고 시 놓치기 쉬운 서류 첨부와 재산 평가 유의사항을 꼼꼼히 확인해야 합니다.