AI 핵심 요약
LG전자의 2026년 3분기 경영 실적은 연결 기준 매출액 약 23조 8,270억 원, 영업이익 약 7,818억 원을 기록하며 외형 성장을 지속했습니다. 전년 동기 대비 매출은 8.9%, 영업이익은 13.5% 증가하며 견조한 흐름을 보였으나, 시장의 기대치였던 영업이익 1조 원에는 미치지 못하는 어닝 미스를 기록했습니다. 특히 생활가전(H&A) 부문의 프리미엄 전략과 전장(VS) 사업의 수주 잔고 확대가 전체 실적의 든든한 버팀목 역할을 한 것으로 분석됩니다.
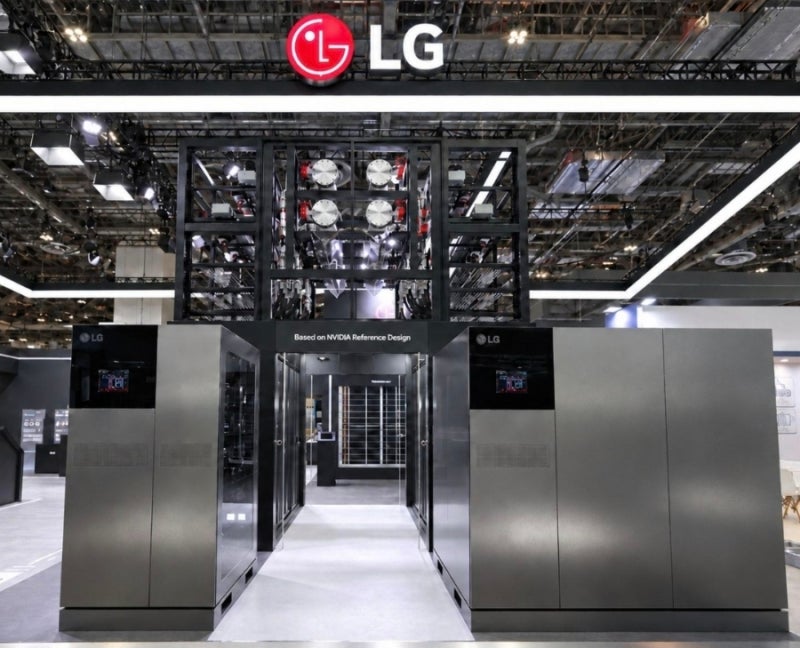
시장에서는 이번 실적을 두고 엇갈린 평가가 나오고 있습니다. 매출 성장에도 불구하고 잠정 실적 발표 당일 주가가 10% 이상 급락한 원인으로 자회사인 LG이노텍의 부진과 환율 하락이 지목되었습니다. 일부 분석가들은 희망퇴직 비용과 AI 데이터센터 냉각 시스템 등 신사업 투자비가 일시적으로 반영된 결과라며 본업의 경쟁력은 여전히 견고하다고 평가하는 반면, 일각에서는 마케팅 비용 증가와 글로벌 경기 불확실성에 따른 수익성 저하를 우려하는 시각도 존재합니다.
향후 투자 시에는 전장 사업의 영업이익 기여도와 가전 구독 서비스의 매출 비중 확대를 핵심 지표로 살펴야 합니다. 4분기 성수기에 진입하며 마케팅 비용 지출이 늘어날 가능성이 크므로, 일시적 비용 발생 여부를 제외한 별도 기준의 이익 체력을 확인하는 것이 중요합니다. 또한 로봇 및 AI 냉각 솔루션 등 신성장 동력의 가시적인 성과가 주가 회복의 전환점이 될 것으로 보입니다.