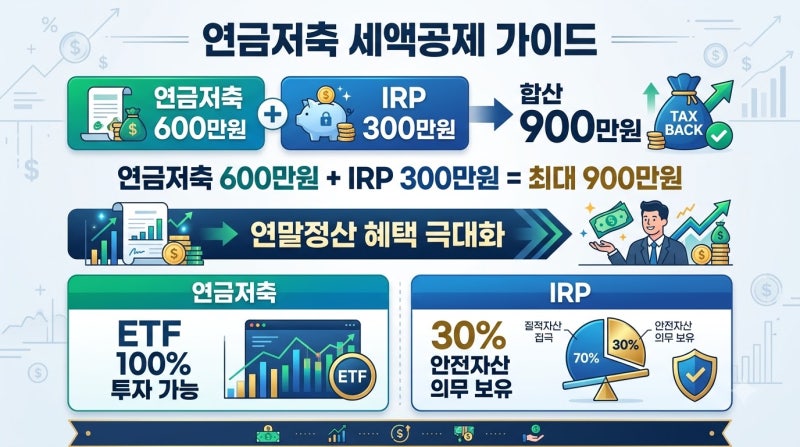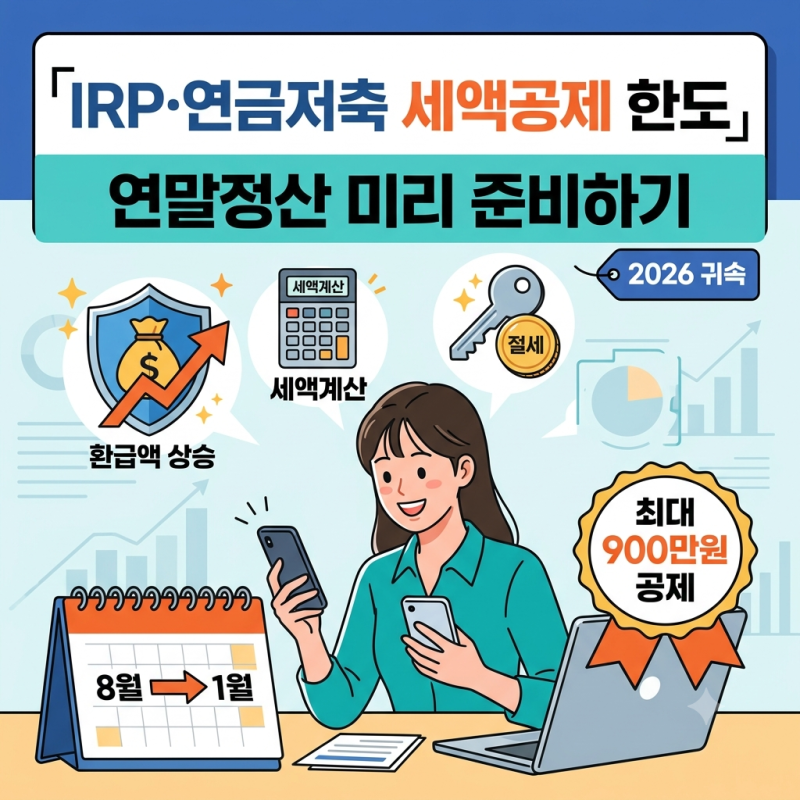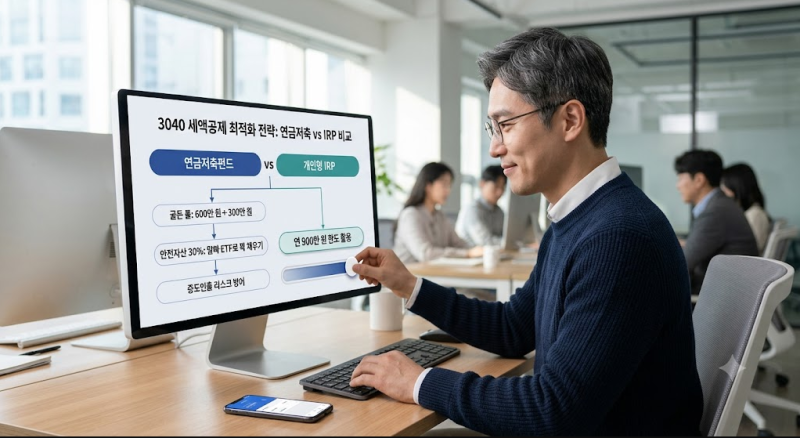
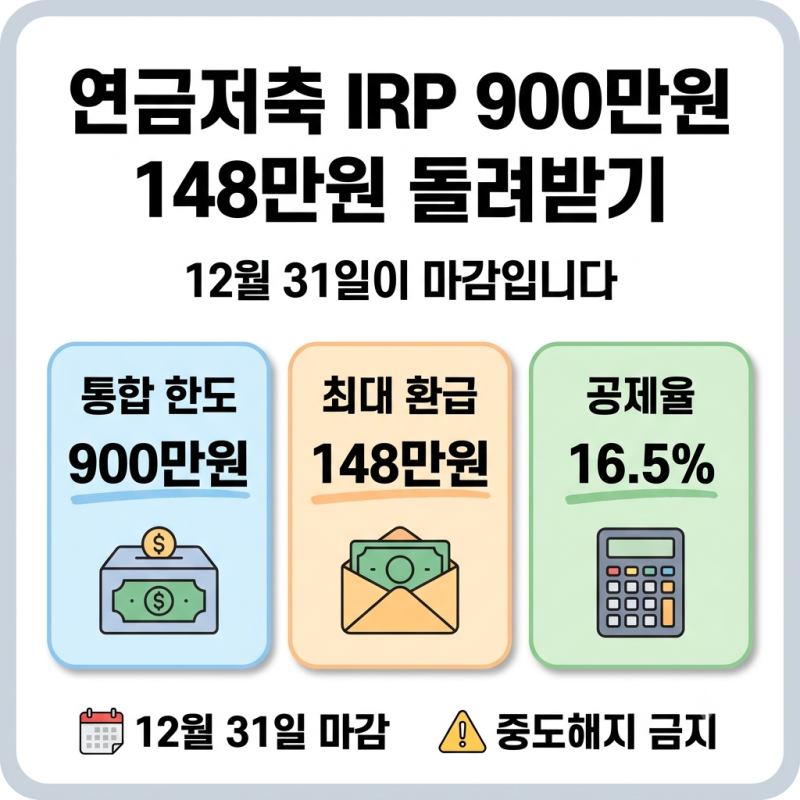
IRP와 연금저축은 연말정산 세액공제 혜택으로 13월의 월급을 안겨주는 대표적인 절세 상품입니다. 두 계좌를 합산하여 최대 900만원까지 세액공제 한도를 적용받을 수 있어 노후 대비와 세금 부담을 줄이는 핵심 수단으로 주목받고 있습니다.
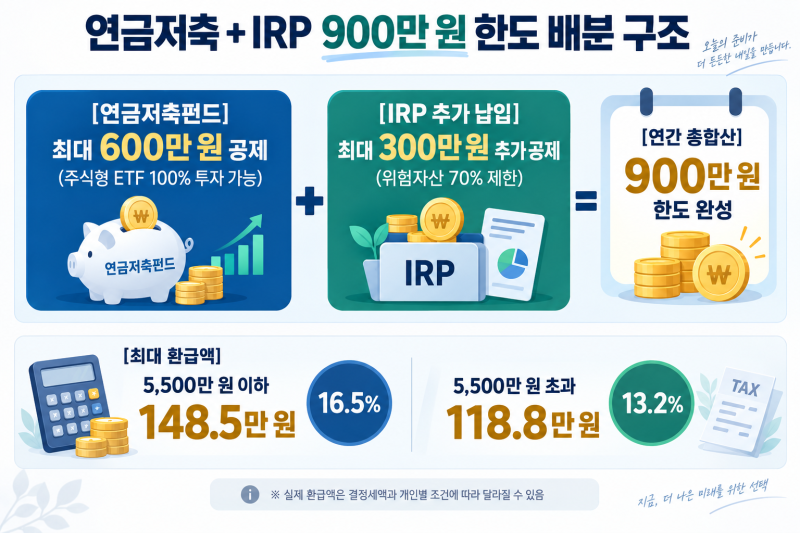
많은 블로거들은 IRP와 연금저축의 세액공제 한도가 각각 900만원인 것으로 오해하기 쉽지만, 실제로는 합산하여 최대 900만원까지 공제됩니다. 연금저축은 자유로운 투자가 가능하고 중도 인출이 용이한 반면, IRP는 위험자산 투자 제한과 법정 사유 외 중도 인출이 어렵다는 차이가 있습니다.
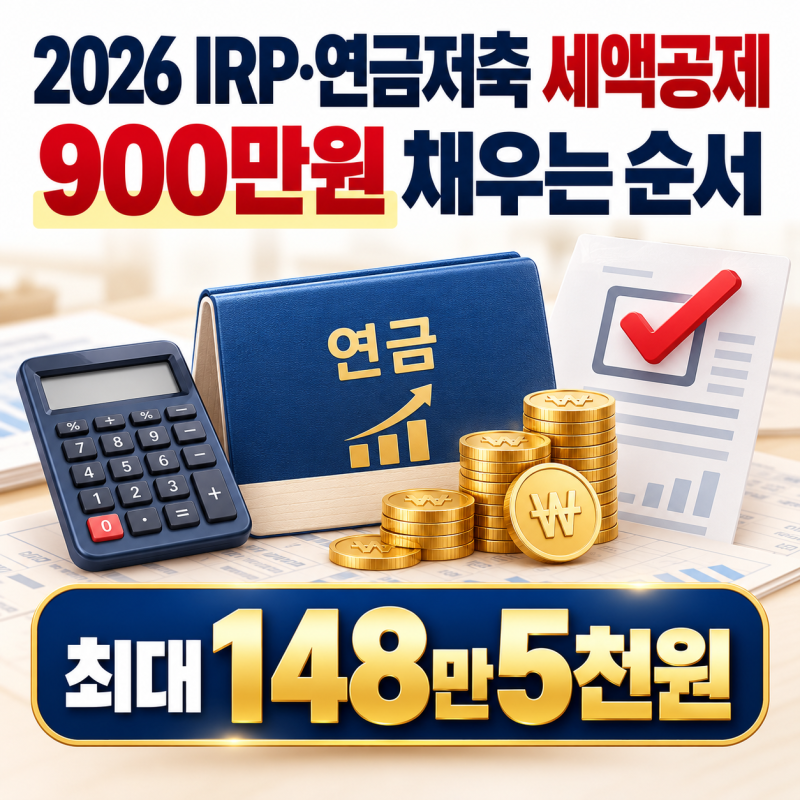
효율적인 세액공제를 위해 연금저축 600만원, IRP 300만원 납입 방식이 추천됩니다. 연봉 5,500만원 이하 시 최대 148만 5천원까지 환급 가능합니다. 각 계좌의 운용 상품과 중도 인출 조건을 비교하여 본인에게 맞는 최적의 조합을 찾는 것이 중요합니다.