AI 핵심 요약
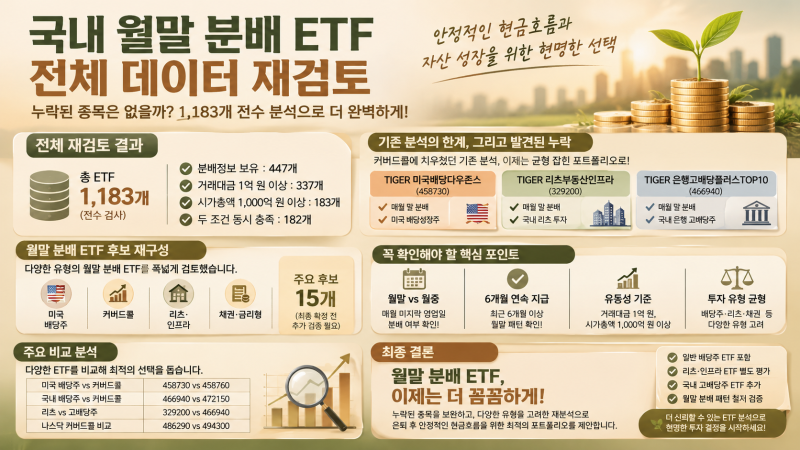
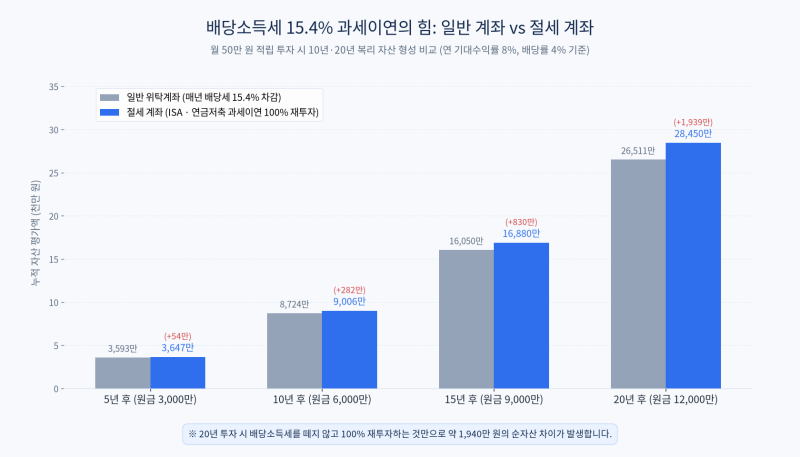
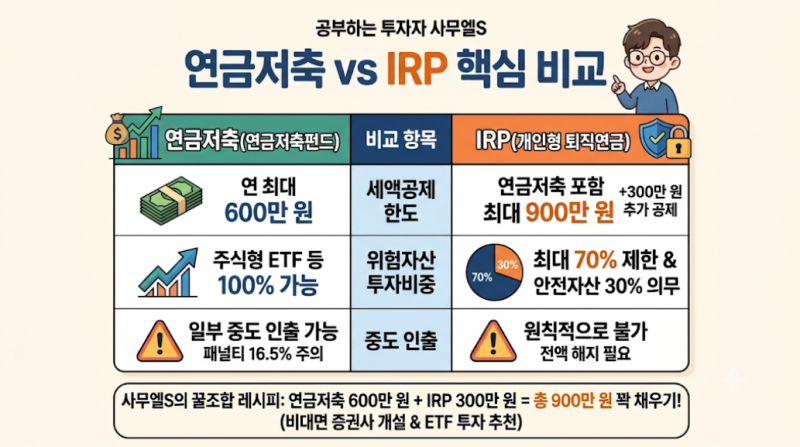
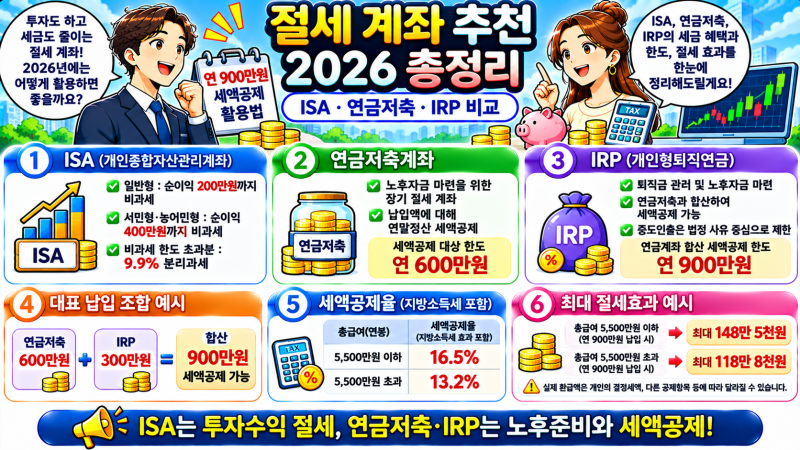
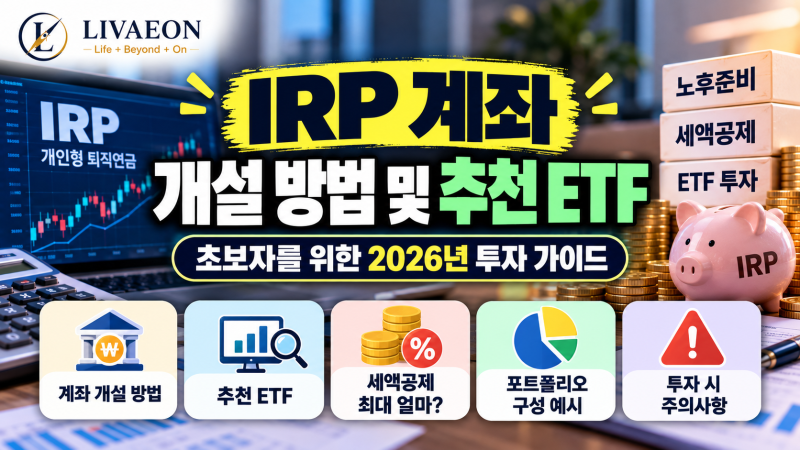
개인형 퇴직연금(IRP)은 노후 자금 마련과 세액공제 혜택을 동시에 누릴 수 있는 대표적인 절세 계좌입니다. 연금저축과 합산하여 연간 최대 900만 원까지 납입액에 대한 세액공제가 가능하며, 소득 수준에 따라 13.2%에서 16.5%의 환급을 기대할 수 있습니다. 특히 장기적인 자산 증식을 위해 미국 배당 다우존스 지수를 추종하는 상품이나 리츠 부동산 인프라와 같이 안정적인 현금 흐름을 창출하는 ETF가 핵심 투자 수단으로 활용됩니다.
시장 참여자들은 운용사별 보수 체계와 유동성을 기준으로 다양한 선택지를 고려하고 있습니다. 순자산 규모가 크고 거래가 활발한 미래에셋의 TIGER 시리즈를 선호하는 시각이 있는 반면, 월배당 시장을 선도해온 신한 SOL 시리즈의 트랙 레코드를 신뢰하는 투자자들도 많습니다. 또한 환율 변동 리스크를 방어하기 위한 환헤지(H)형 상품과 인컴 수익 극대화를 위한 커버드콜 전략 상품 사이에서 개인의 투자 성향에 따른 비중 조절이 이루어지는 양상입니다.
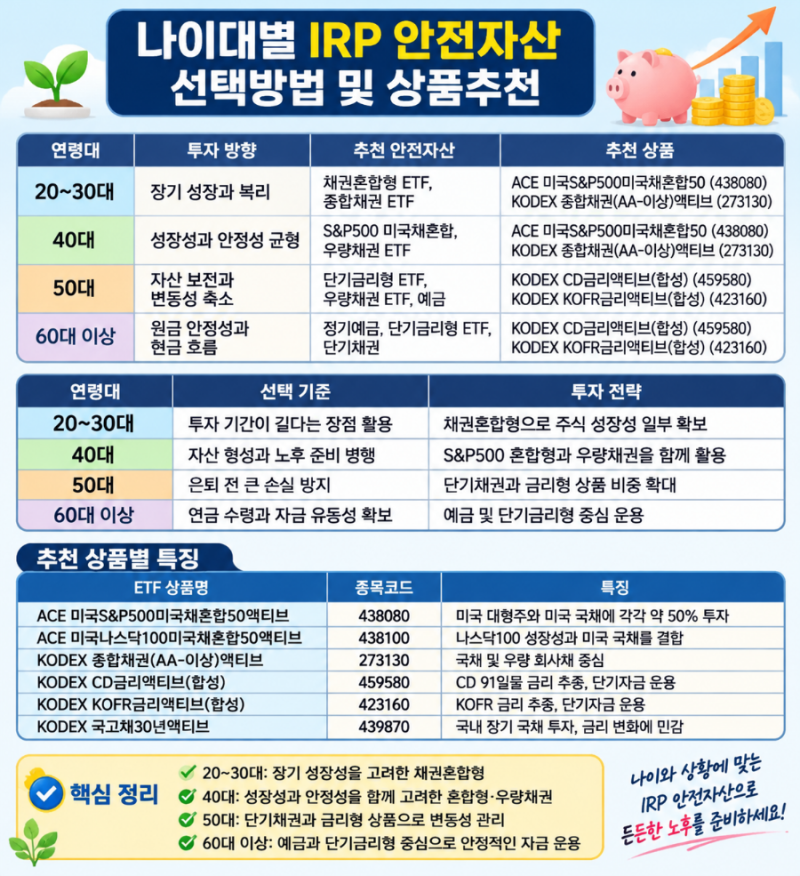
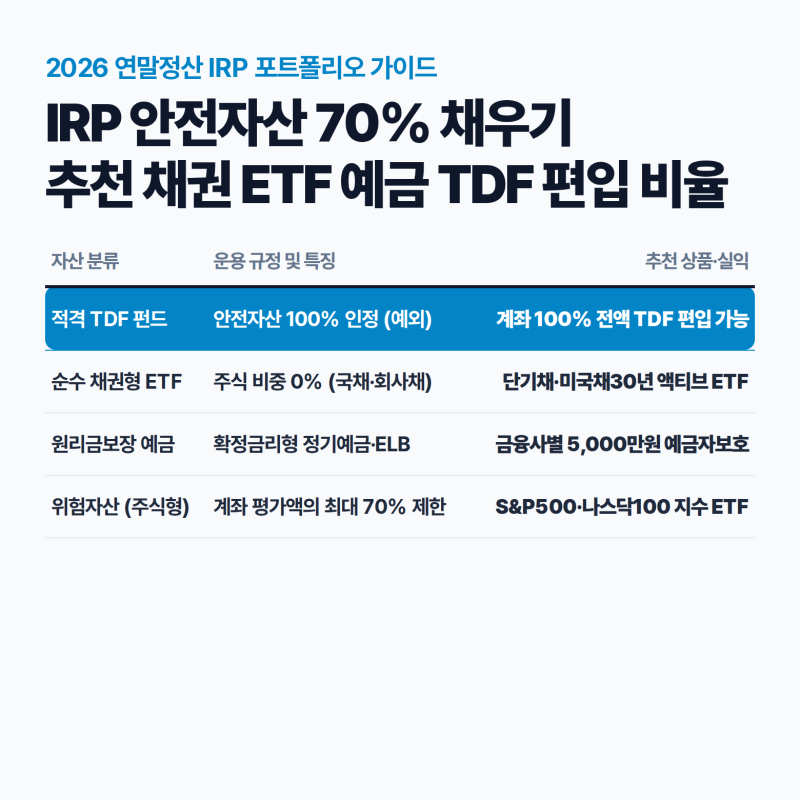
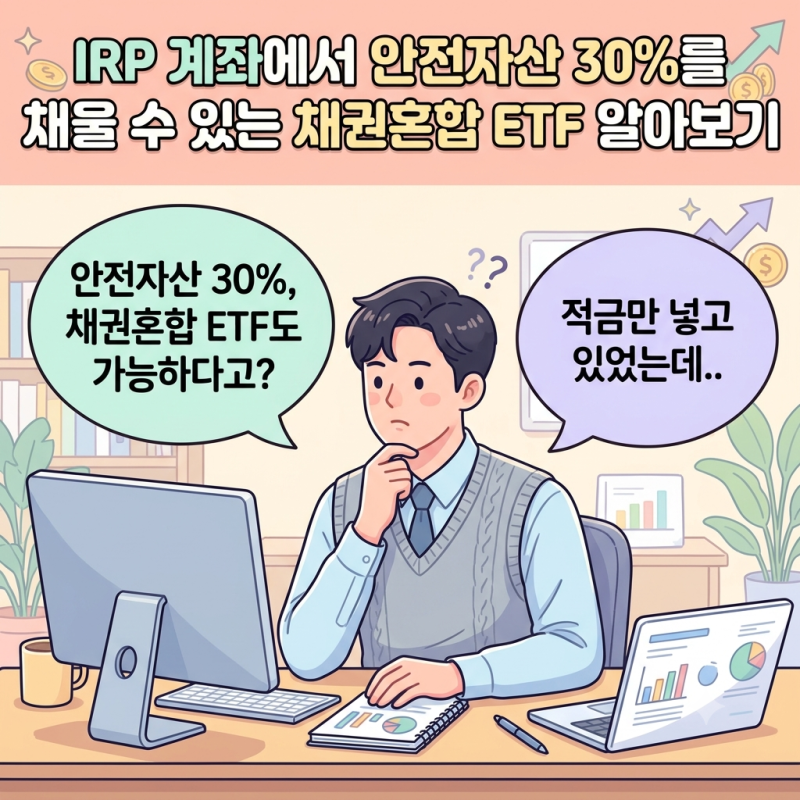
IRP 운용 시에는 위험자산 투자 한도가 70%로 제한된다는 점을 반드시 유의해야 합니다. 나머지 30%는 채권혼합형 ETF나 원리금 보장 상품 등 안전자산으로 채워야 하므로 전체 포트폴리오의 균형을 맞추는 것이 중요합니다. 증권사 앱을 통한 비대면 개설 시 수수료 면제 혜택을 제공하는 곳이 많으므로, 비용 절감을 위해 가입 전 금융사별 조건을 꼼꼼히 비교하여 장기 복리 효과를 극대화하시기 바랍니다.