AI 핵심 요약
퇴직금 산정은 퇴직 전 3개월간의 평균 임금을 바탕으로 재직 일수를 곱하여 계산됩니다. 법정 퇴직금은 1년 이상 근속하고 주당 15시간 이상 근무한 근로자라면 고용 형태와 관계없이 누구나 수령할 수 있는 권리입니다. 특히 퇴직급여를 개인형 퇴직연금인 IRP 계좌로 이전하여 관리하는 방식이 보편화되면서, 예상 수령액과 세금을 미리 파악하는 것이 자산 관리의 핵심으로 자리 잡았습니다.
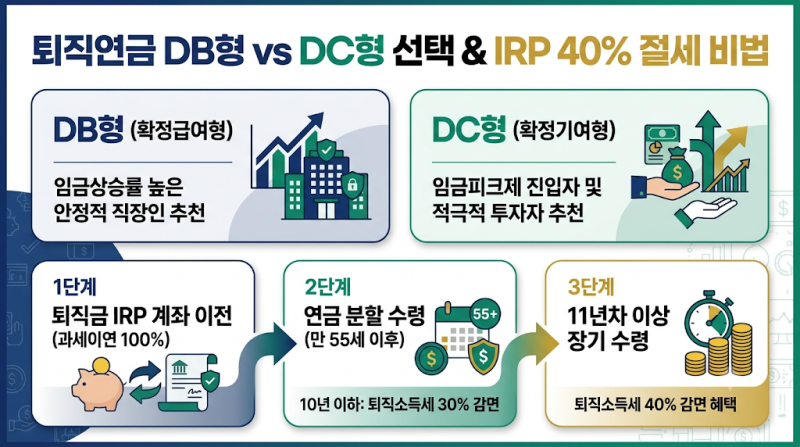
금융 소비자들 사이에서는 확정급여형(DB)과 확정기여형(DC) 중 본인에게 유리한 제도를 선택하기 위한 분석이 활발합니다. 임금 상승률이 높은 대기업 종사자는 DB형을 선호하는 반면, 직접 운용을 통해 추가 수익을 노리는 투자 성향의 사용자들은 DC형을 선호하는 경향이 뚜렷합니다. 또한 퇴직금을 일시금으로 수령할 때 발생하는 세금 부담을 줄이기 위해 IRP 계좌를 통한 과세 이연 혜택을 강조하는 목소리가 높습니다.
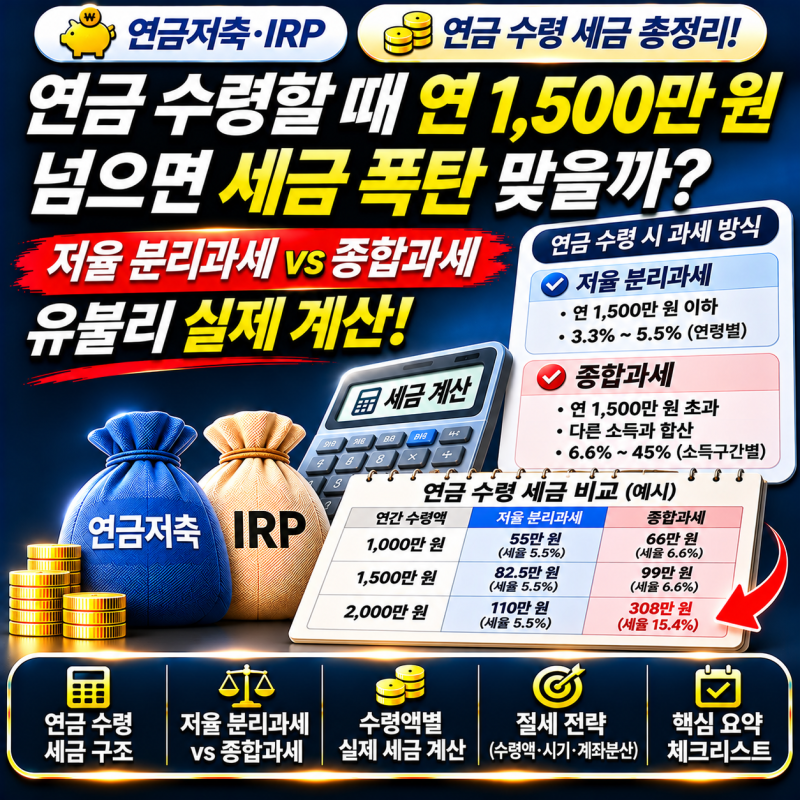
퇴직소득세는 근속연수가 길수록 공제 혜택이 커지는 구조이므로 장기 근속자일수록 유리합니다. IRP 계좌로 이전한 뒤 연금 형태로 수령하면 원래 내야 할 세금의 최대 50%까지 감면받을 수 있어 실질 수령액을 높이는 데 효과적입니다. 퇴직 전 미리 계좌를 개설하고 수수료 체계와 운용 상품군을 꼼꼼히 비교하여 노후 자금의 손실을 최소화하는 전략이 필요합니다.