AI 핵심 요약
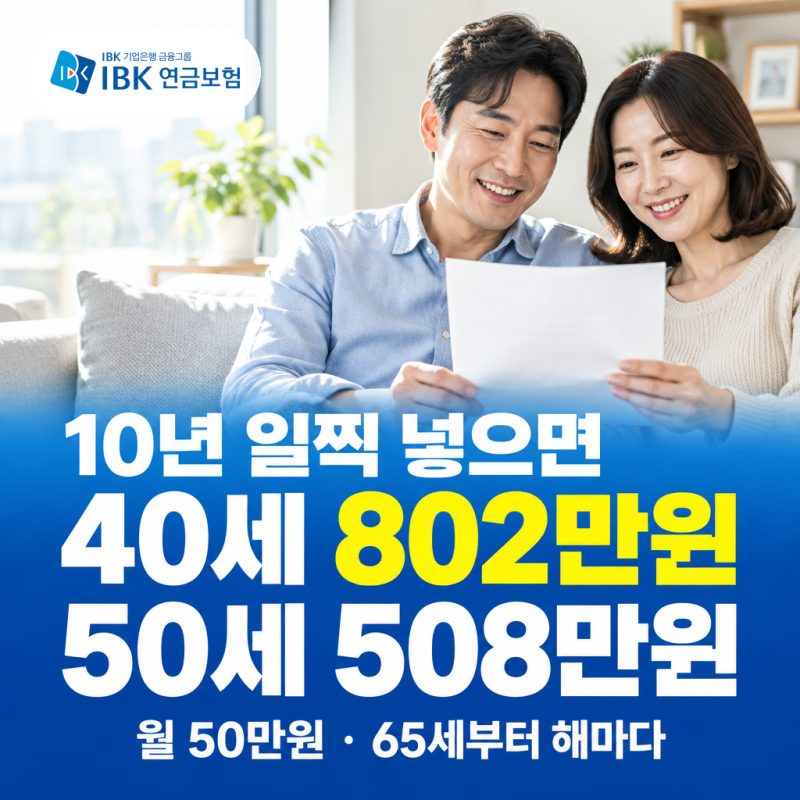
IBK연금보험 등 기존 보험사의 연금저축 상품을 증권사의 연금저축펀드로 이전하려는 수요가 지속되고 있습니다. 계약 이전 시에는 해지 환급금이 아닌 책임준비금 전액이 이동하게 되며, 이는 투자 성향에 맞춰 ETF 등 다양한 자산으로 운용할 수 있는 기반이 됩니다. 특히 현재 ISA 만기 자금을 연금계좌로 전환할 경우 추가적인 세제 혜택을 누릴 수 있어 자산 재배치의 효율성이 더욱 강조되는 시점입니다.
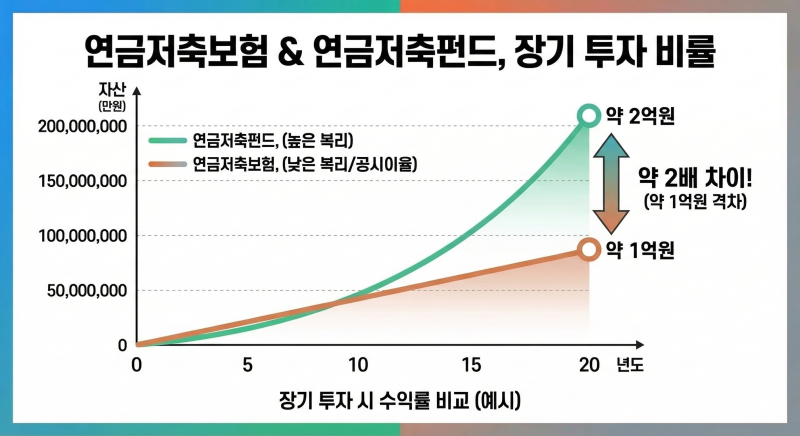
실사용자들 사이에서는 이전 절차의 간편함에 대해 긍정적인 평가가 많으나, 자금 이동 직후 즉각적인 매수가 불가능한 시차가 존재한다는 점이 주의사항으로 꼽힙니다. 일부에서는 장기 유지 시 제공되는 가산율 혜택을 포기해야 하는 점을 우려하는 반면, 낮은 공시이율보다 적극적인 펀드 운용을 통한 수익률 개선을 우선시하는 관점이 팽팽하게 대립합니다. 금융사별로 이전 확인 전화 등 필수 절차가 상이하므로 사전 확인이 필요합니다.
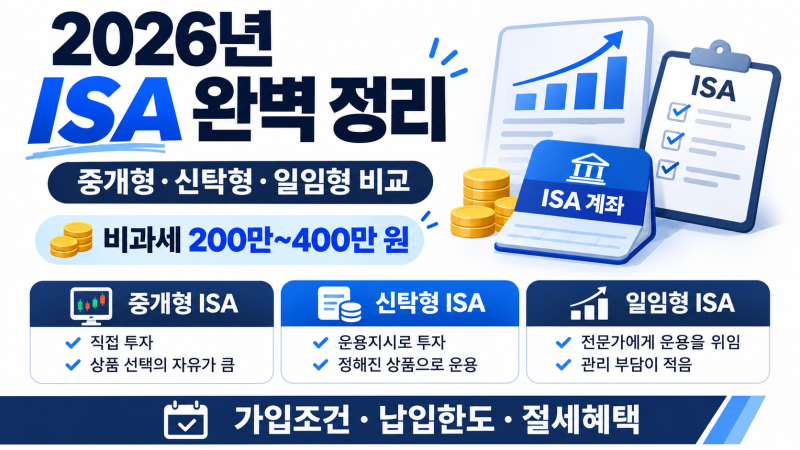
ISA 만기일로부터 60일 이내에 연금계좌로 자금을 이전하면 전환 금액의 10%, 최대 300만 원까지 추가 세액공제가 가능하여 연말정산 시 유리한 고지를 점할 수 있습니다. 다만 연금 수령 시점까지의 잔여 기간에 따라 장기유지 보너스 등 기존 보험 상품의 특약 혜택이 소멸될 수 있으므로, 본인의 연령과 은퇴 설계 시점을 고려하여 이전 실익을 꼼꼼히 따져보고 결정하는 것이 바람직합니다.
![묵혀둔 돈 2탄 ] 무배당 연금저축 IBK연금보험](https://mblogthumb-phinf.pstatic.net/MjAyNDA5MjNfMjIy/MDAxNzI3MDU5MDE3MDIz.GB_FcLKcd21w1EnsFNl0rg6tNF_mpA7dOOPUE_plOQMg.6szHN9VJXTh1en1ixSFt3v60YEaL9vxXcyZ1tuFgv0Ag.JPEG/1.JPG?type=w800)