AI 핵심 요약
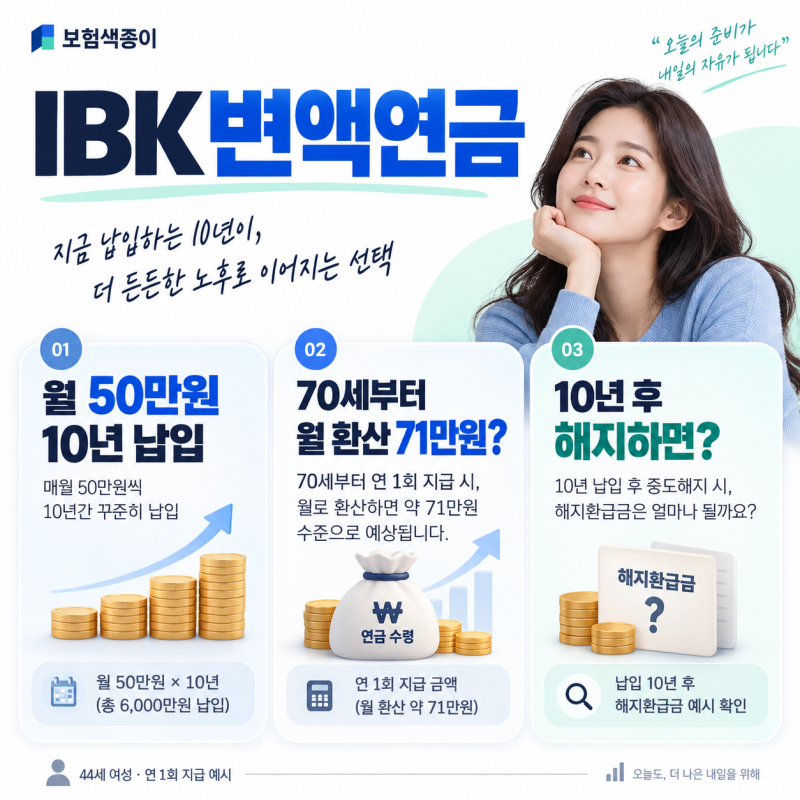
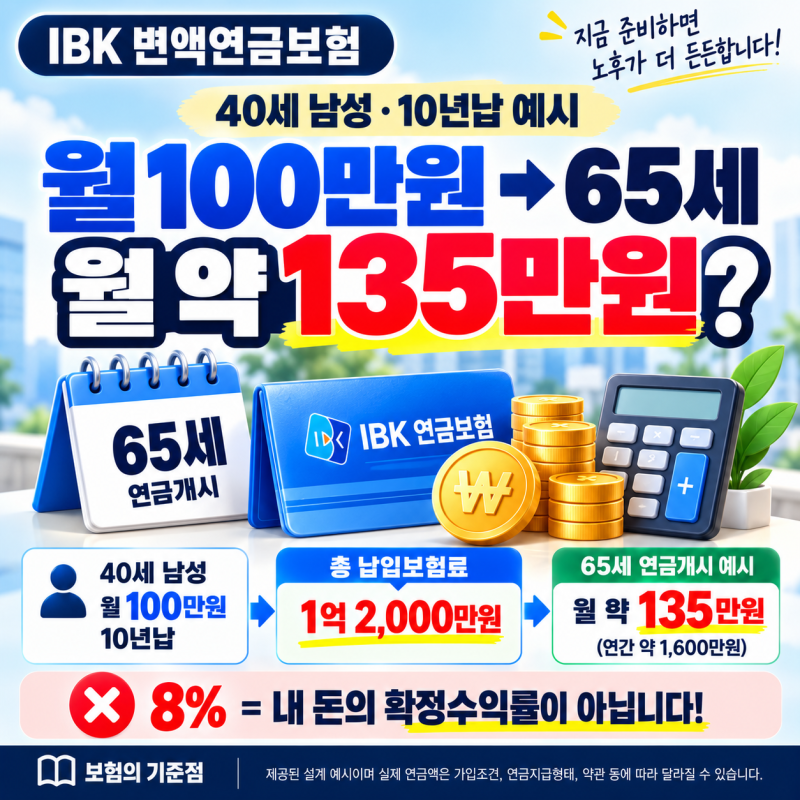
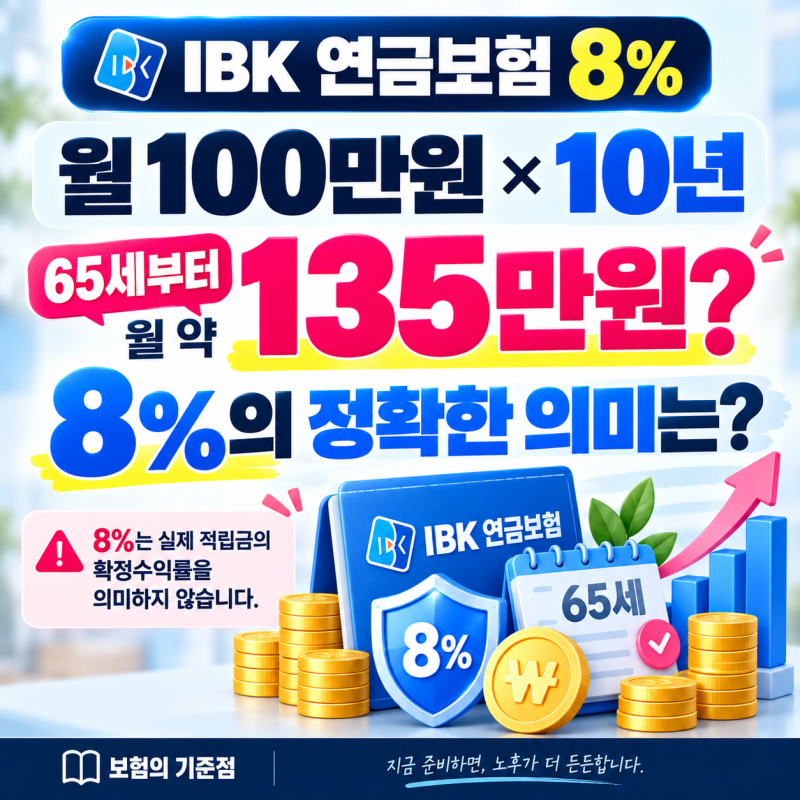
ibk 변액연금저축은 투자 실적에 따라 연금액이 변동되는 실적배당형 상품으로, 노후의 안정적인 현금 흐름 확보를 목적으로 설계되었습니다. 특히 가입 후 일정 기간 동안 기납입 보험료에 연단리 8%를 적용하여 최저 연금 기준 금액을 산출하는 보증 구조가 핵심적인 특징입니다. 이는 시장 상황이 악화되더라도 최소한의 연금 재원을 확보할 수 있는 안전장치 역할을 하며, 종신토록 지급되는 연금 형태를 통해 장수 리스크에 대비할 수 있도록 돕습니다.
실사용 환경에서의 반응을 살펴보면, 높은 보증 이율에 대한 기대감과 실제 해약 환급률 사이의 간극에 대한 분석이 주를 이룹니다. 일부에서는 장기 유지 시 누적 수령액이 납입 원금을 크게 상회한다는 점을 긍정적으로 평가하는 반면, 중도 해지 시에는 사업비와 보증 비용 차감으로 인해 원금 손실 가능성이 높다는 점을 주의사항으로 꼽습니다. 특히 8%라는 수치가 적립금 전체의 확정 수익률이 아닌 연금 산정 기준일 뿐이라는 점을 명확히 인지해야 한다는 목소리가 높습니다.
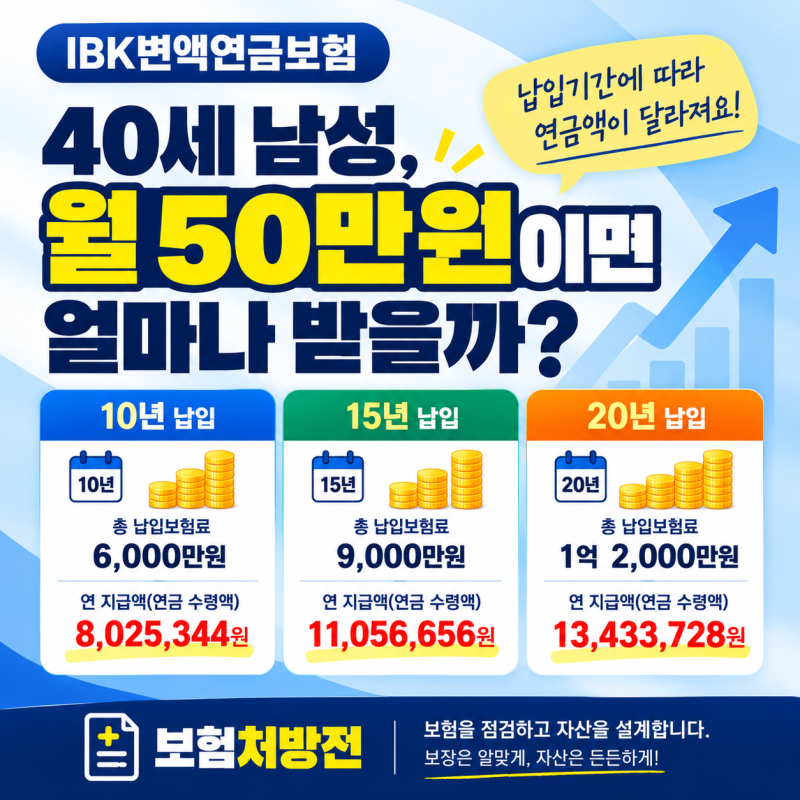
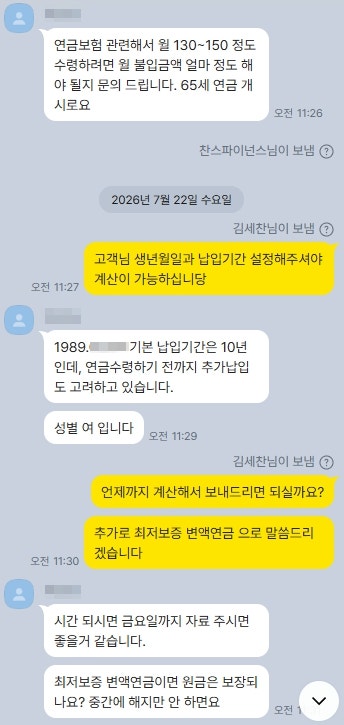
성공적인 노후 자금 마련을 위해서는 본인의 연령과 납입 역량에 맞춘 정교한 설계가 선행되어야 합니다. 연금 개시 시점의 예상 수령액은 성별과 가입 시기에 따라 상이하므로, 단순 환급률보다는 평생 받을 수 있는 월간 소득의 관점에서 접근하는 것이 현명합니다. 또한 변액 상품 특성상 펀드 운용 보수가 발생하므로, 장기적인 관점에서 계약을 유지할 수 있는 적정 보험료를 설정하는 것이 자산 관리의 핵심 노하우입니다.