AI 핵심 요약
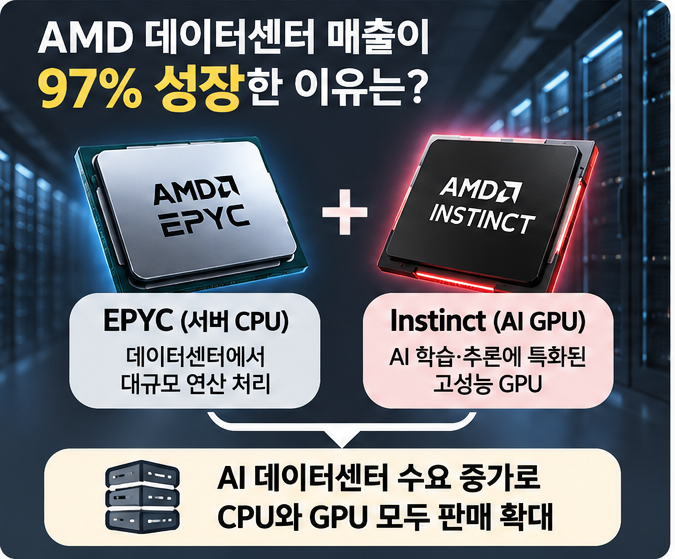
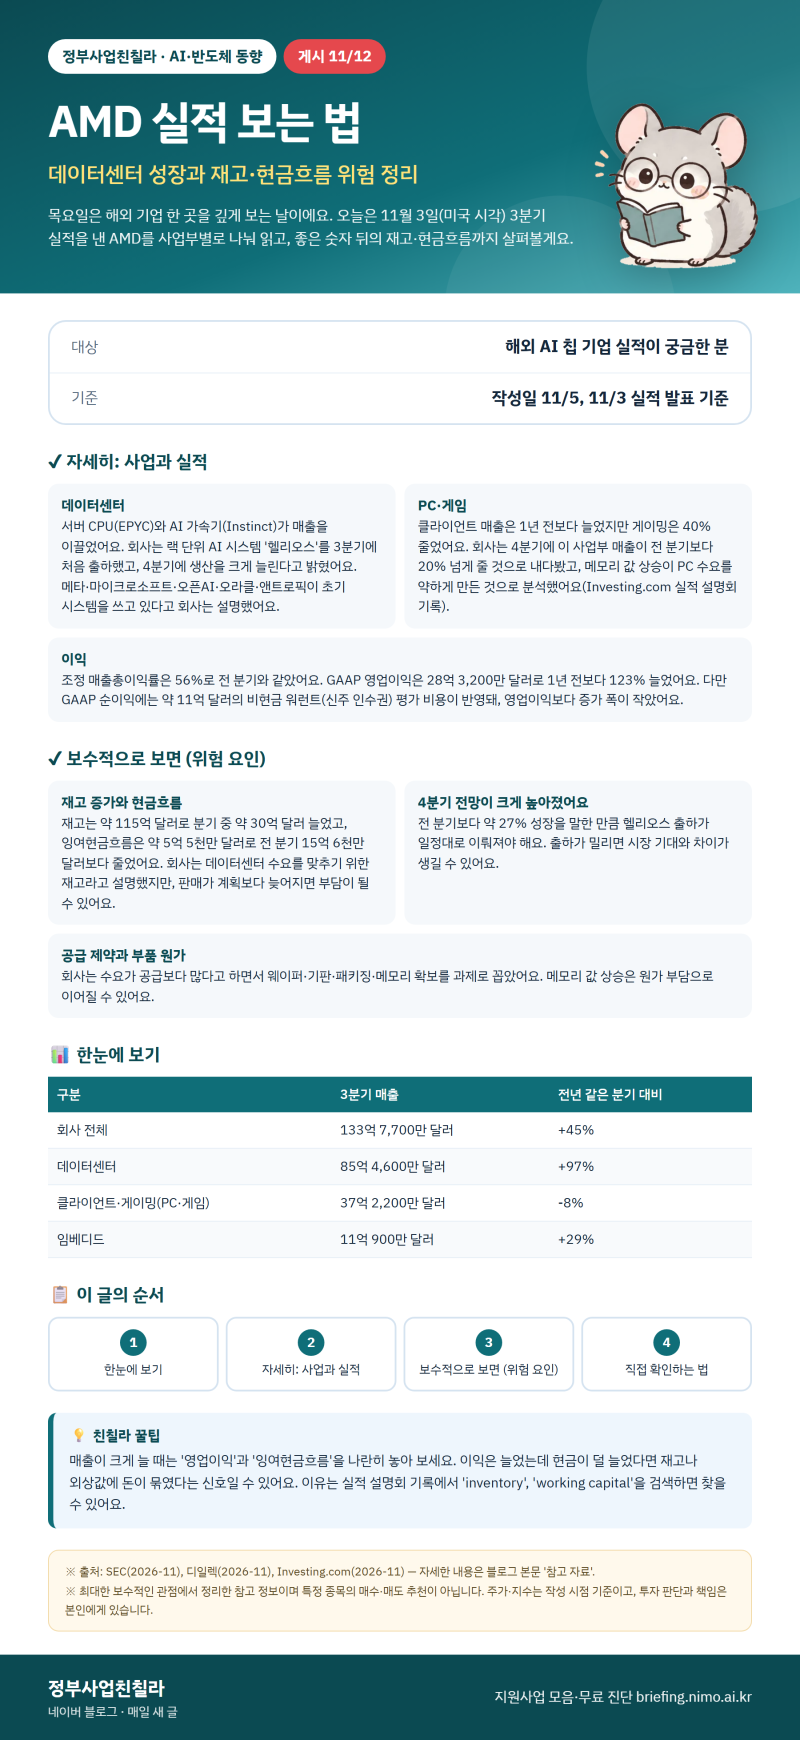
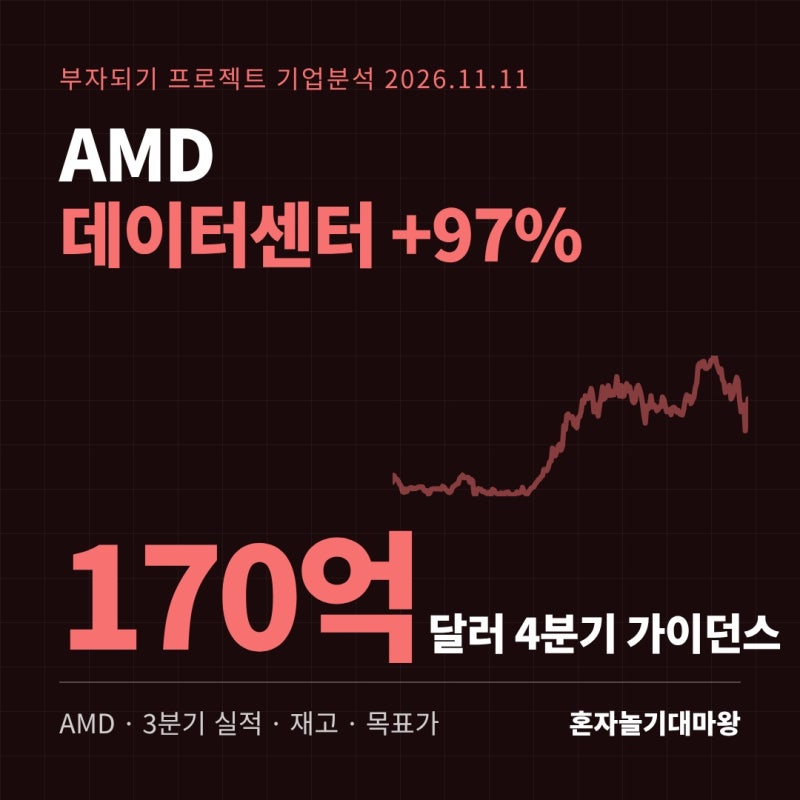
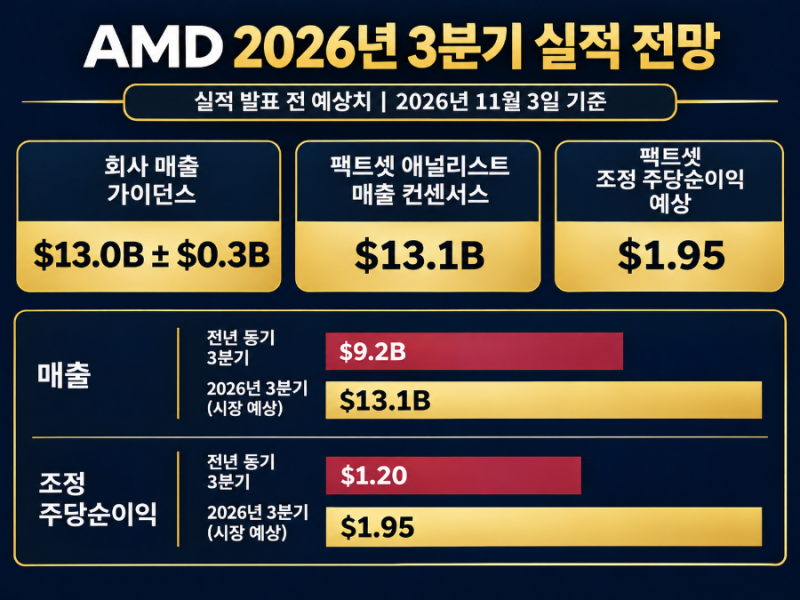
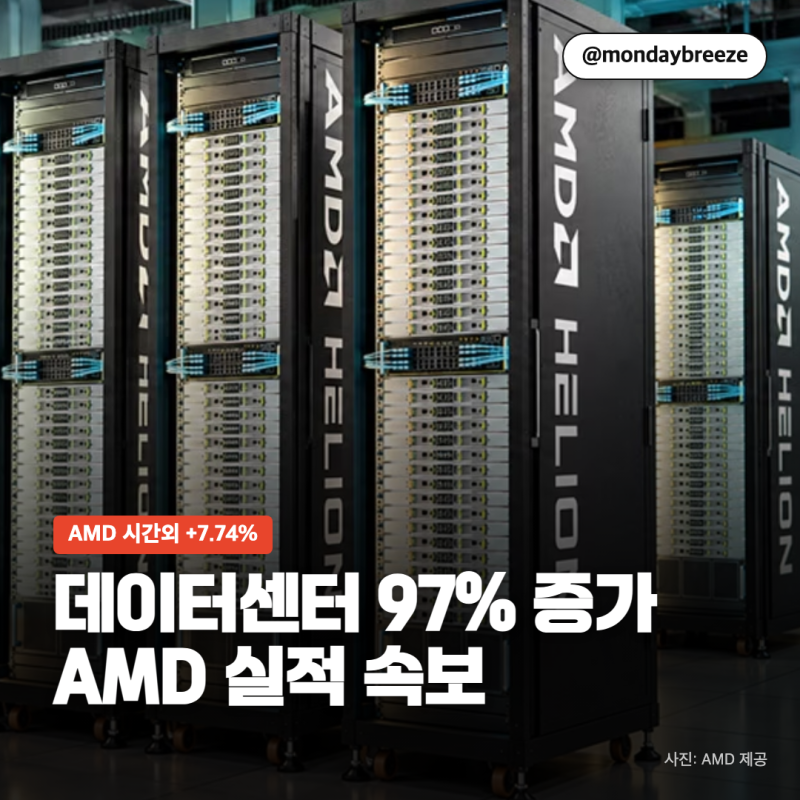
AMD가 2026년 3분기 실적 발표를 통해 분기 기준 역대 최대 매출인 133억 7,700만 달러를 기록하며 강력한 성장세를 입증했습니다. 이는 전년 동기 대비 45% 증가한 수치로, 특히 AI 반도체와 서버용 프로세서가 포함된 데이터센터 부문 매출이 97%나 폭증하며 전체 실적 견인의 핵심 동력이 되었습니다. 영업이익 또한 비일반회계기준(Non-GAAP)으로 75% 상승하며 외형 성장과 수익성 개선을 동시에 달성한 모습입니다.
시장 전문가들 사이에서는 이번 성과를 두고 데이터센터 중심의 사업 구조 재편이 성공적으로 안착했다는 긍정적 평가가 지배적입니다. 다만 세부 지표를 살펴보면 게이밍 부문 매출이 전년 대비 40% 감소하는 등 사업부별 온도 차가 존재하며, 경쟁사 수장의 사임 등 외부 환경 변화가 향후 공급망 다변화의 기회가 될지에 대해서는 분석가마다 시각이 엇갈리고 있습니다. 실사용 환경에서의 AI GPU 수요 확대가 실제 이익률 개선으로 직결되고 있다는 점은 공통된 분석입니다.
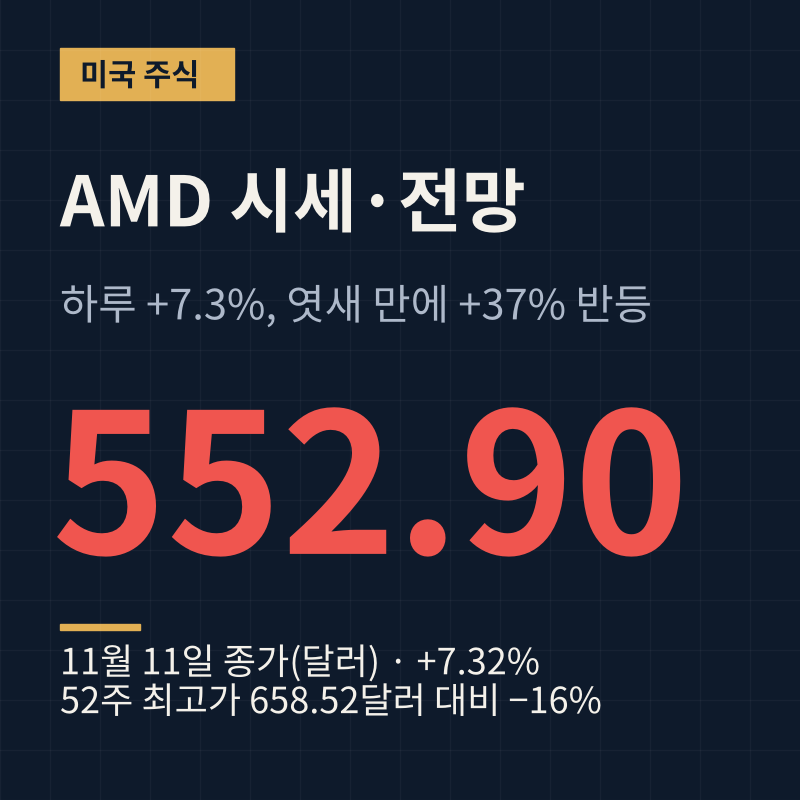
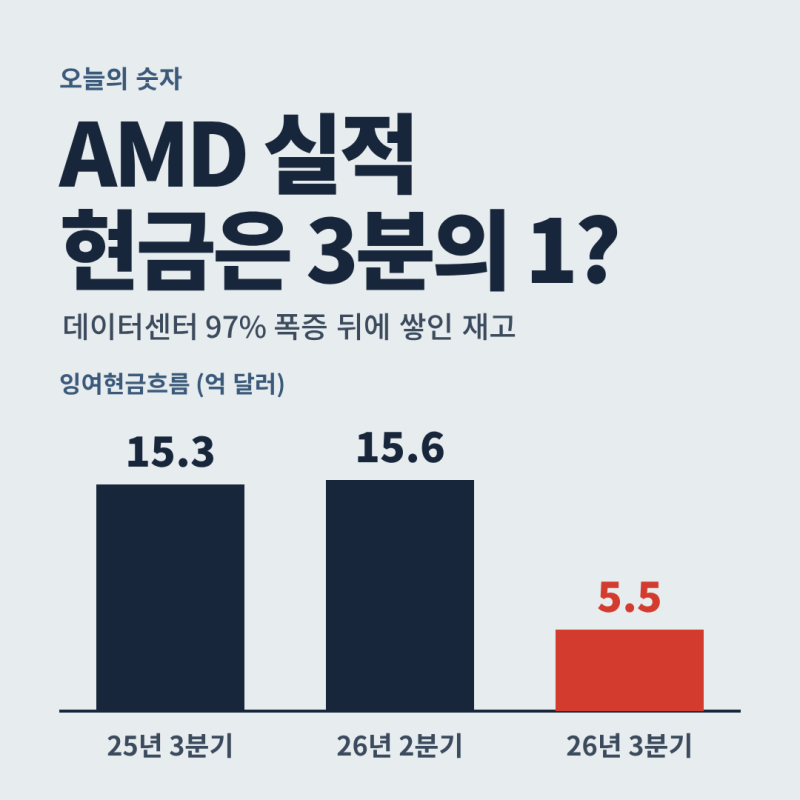
투자 관점에서는 현재 주가와 애널리스트들의 평균 목표주가 사이에 약 12% 이상의 격차가 존재하나, 이는 환율이나 거래 비용이 배제된 수치임을 유의해야 합니다. 향후 주가 향방은 데이터센터의 지속적인 성장 속도와 현금 흐름의 안정성 확보 여부에 달려 있습니다. 단순한 매출 증대 수치에 매몰되기보다 사업부별 매출 비중 변화와 시장 점유율 확대 추이를 입체적으로 관찰하는 것이 현명한 대응 전략입니다.