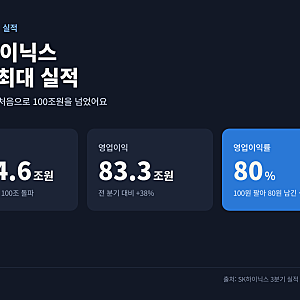


SK하이닉스가 2026년 3분기 역대 최대 실적을 달성하며 시장의 이목을 집중시켰습니다. 매출액은 분기 최초로 100조 원을 넘어섰고, 영업이익은 83조 원을 돌파하는 등 놀라운 성과를 기록했습니다. 이러한 호실적은 주로 고대역폭메모리(HBM)와 같은 고수익 제품 판매 증가 및 메모리 가격 상승에 기인한 것으로 분석됩니다. 또한, SK하이닉스는 100조 원 규모의 주주환원 계획을 발표하며 투자자들의 기대를 모으고 있습니다.
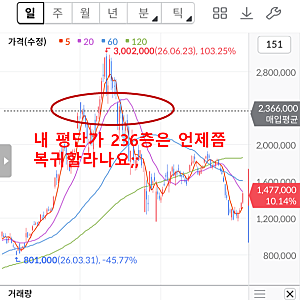
일각에서는 역대급 실적 발표에도 불구하고 주가가 단기적으로 조정을 받을 수 있다는 우려가 제기되기도 했습니다. 과거 반도체 기업의 호실적 발표 이후 주가가 하락했던 사례를 언급하며, 저평가 해소와는 별개로 시장의 변동성을 경계하는 시각도 존재했습니다. 그러나 다른 한편에서는 SK하이닉스의 실적은 인공지능 반도체 시장의 폭발적인 성장에 따른 구조적 변화의 결과이며, 2029년까지 D램과 HBM 물량이 사실상 완판되었다는 소식은 장기적인 성장 동력을 확보했다는 긍정적인 평가가 지배적입니다.
블로거들 사이에서는 SK하이닉스의 이번 실적 발표를 두고 다양한 분석이 쏟아지고 있습니다. 특히 주당 2만 원 배당금과 100조 원 규모의 주주환원 정책이 투자자들에게 어떤 영향을 미칠지, 그리고 HBM4 출하 본격화가 향후 실적에 미칠 파급력에 대한 관심이 뜨겁습니다. 일부 블로거들은 역대급 실적에도 불구하고 주가가 흔들리는 이유를 심층 분석하며, 지금이 매수 기회인지 아니면 매도 시점인지에 대한 고민을 공유하고 있습니다.