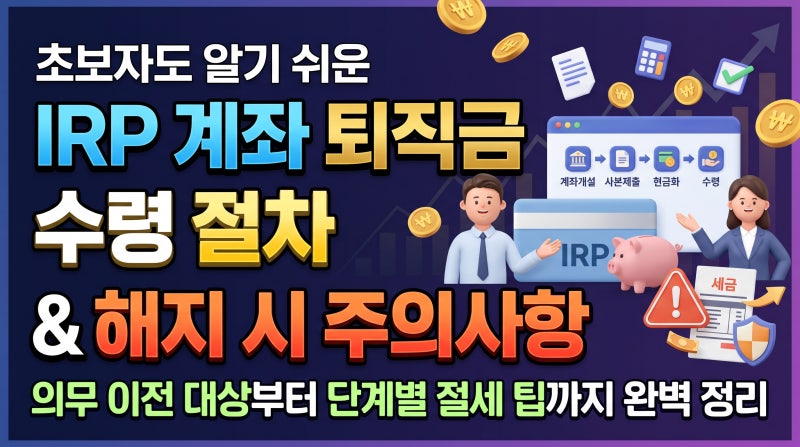
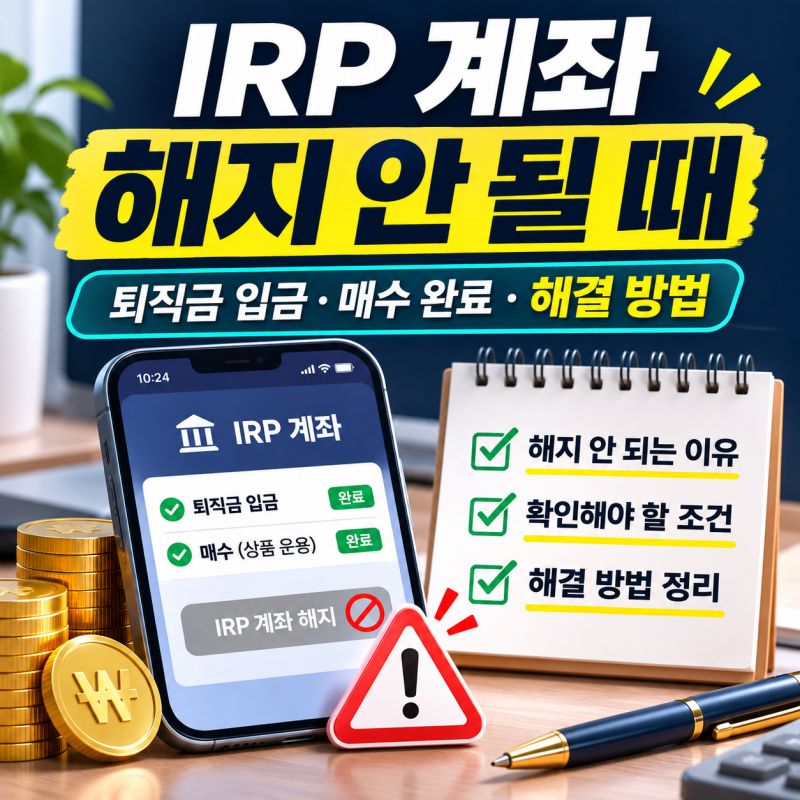
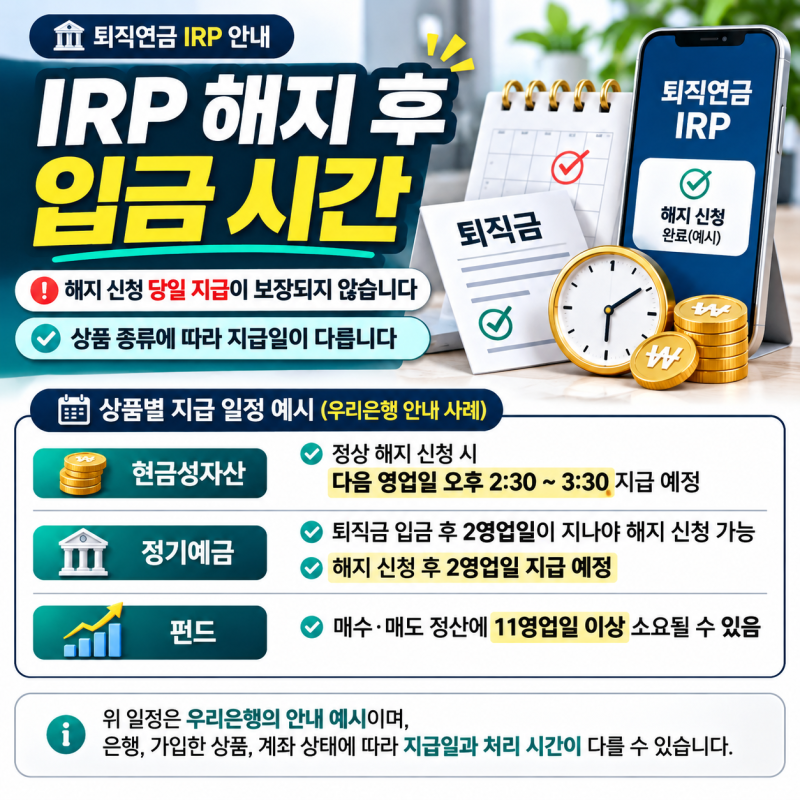
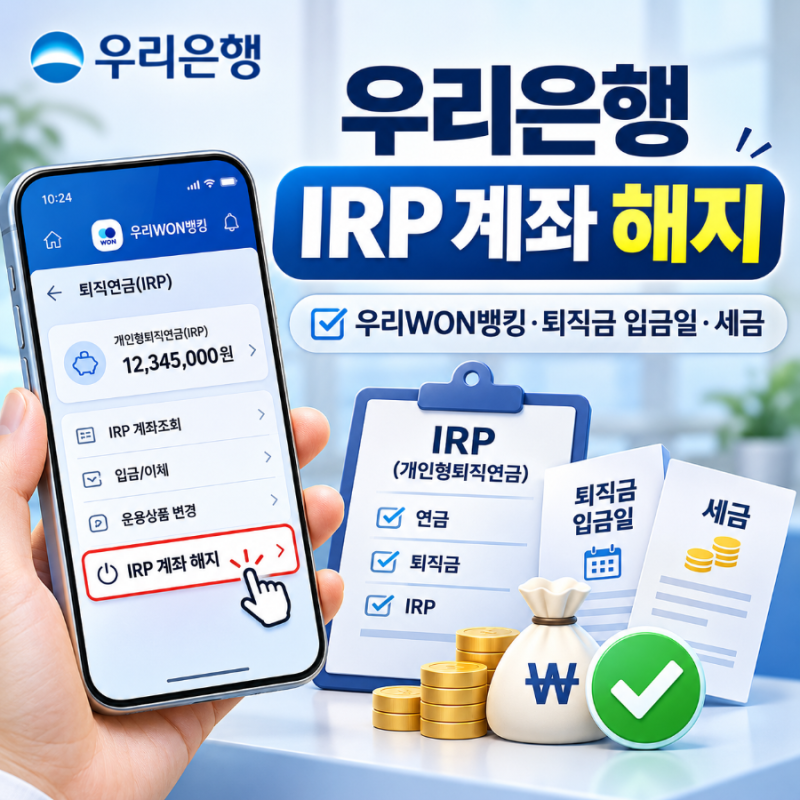
개인형 퇴직연금인 IRP 계좌 해지는 노후 자금을 일시금으로 수령하는 절차로, 가입한 금융기관의 모바일 앱이나 영업점을 통해 진행할 수 있습니다. 퇴직금 수령을 위해 개설한 경우라면 회사에서 자금이 입금된 상태를 먼저 확인해야 하며, 계좌 내 운용 중인 펀드나 ETF 등 모든 금융상품의 매도 처리가 완료되어야 최종적인 해지 신청이 가능합니다. 특히 적립 금액이 일정 수준을 초과하거나 이미 연금을 수령 중인 경우에는 비대면 처리가 제한될 수 있어 사전 확인이 필요합니다.
실사용자들 사이에서는 해지 신청 후 실제 입금 시점에 대한 관심이 높은데, 이는 보유한 자산의 종류에 따라 정산 기간이 다르기 때문입니다. 현금성 자산은 비교적 처리가 빠르지만 펀드나 해외 자산이 포함된 경우 매도 후 현금화까지 영업일 기준 수일이 소요될 수 있다는 점이 주요 분석 결과로 나타납니다. 또한 세액공제를 받지 않은 개인 납입금에 대해서는 별도의 증빙을 통해 과세 제외 신청을 할 수 있으므로, 무조건적인 해지보다는 자산 구성에 따른 맞춤형 접근이 강조됩니다.
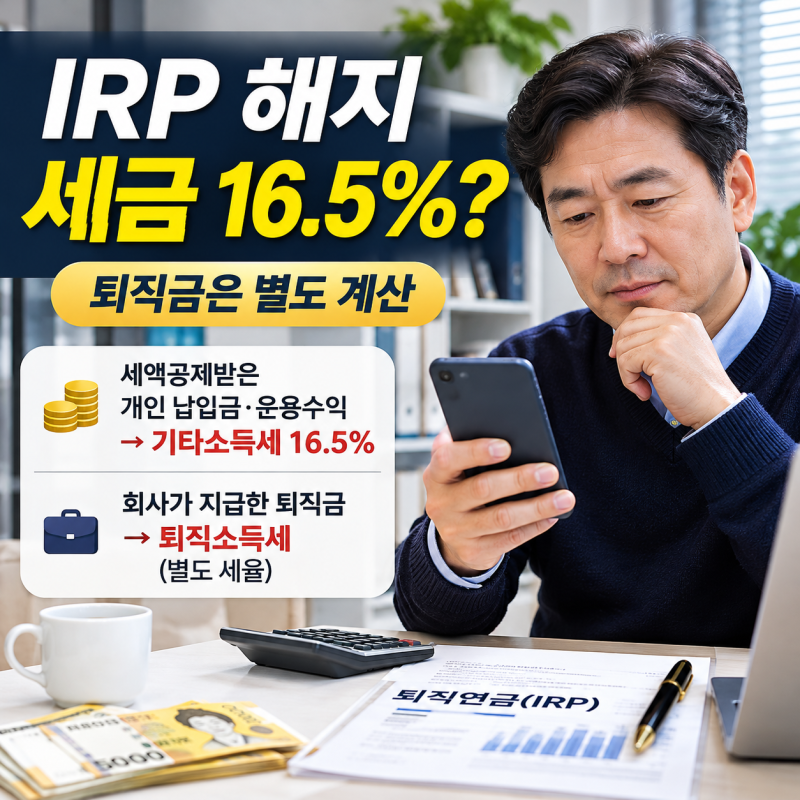
중도 해지 시에는 세제 혜택 반환에 유의해야 합니다. 퇴직금 원금에는 퇴직소득세가 부과되지만, 세액공제를 받았던 개인 납입분과 운용 수익에 대해서는 16.5%의 기타소득세가 적용되어 실수령액이 예상보다 적을 수 있습니다. 만 55세 이후 연금 형태로 수령할 경우 퇴직소득세를 최대 30~40%까지 감면받을 수 있으므로, 긴급한 자금 수요가 아니라면 절세 혜택을 고려하여 수령 방식을 신중히 결정하는 것이 경제적으로 유리합니다.