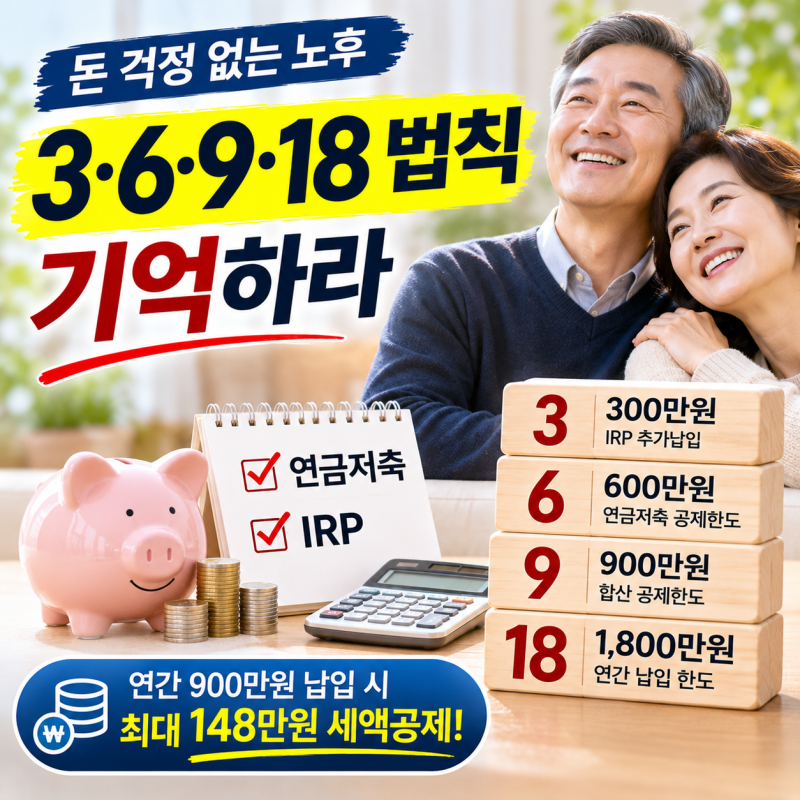
은퇴가 임박한 50대에게 연금저축펀드는 국민연금 수령 전까지의 소득 공백기를 메우는 핵심적인 자산 관리 수단입니다. 55세에 가입하더라도 최소 5년 이상의 적립 기간을 확보하면 노후 자금의 기초를 다질 수 있으며, 연간 최대 600만 원 납입 시 99만 원에 달하는 세액공제 혜택을 즉각적으로 누릴 수 있습니다. 특히 일반 계좌와 달리 수익에 대한 과세 시점을 연금 수령 시기로 미뤄주는 과세이연 효과 덕분에 복리 이익을 극대화할 수 있다는 점이 본질적인 강점입니다.
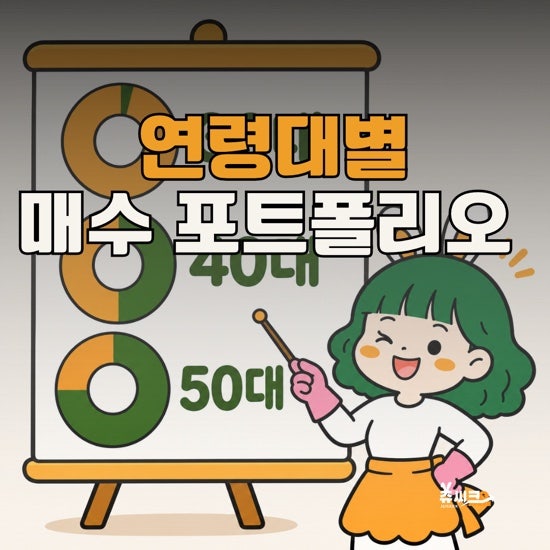
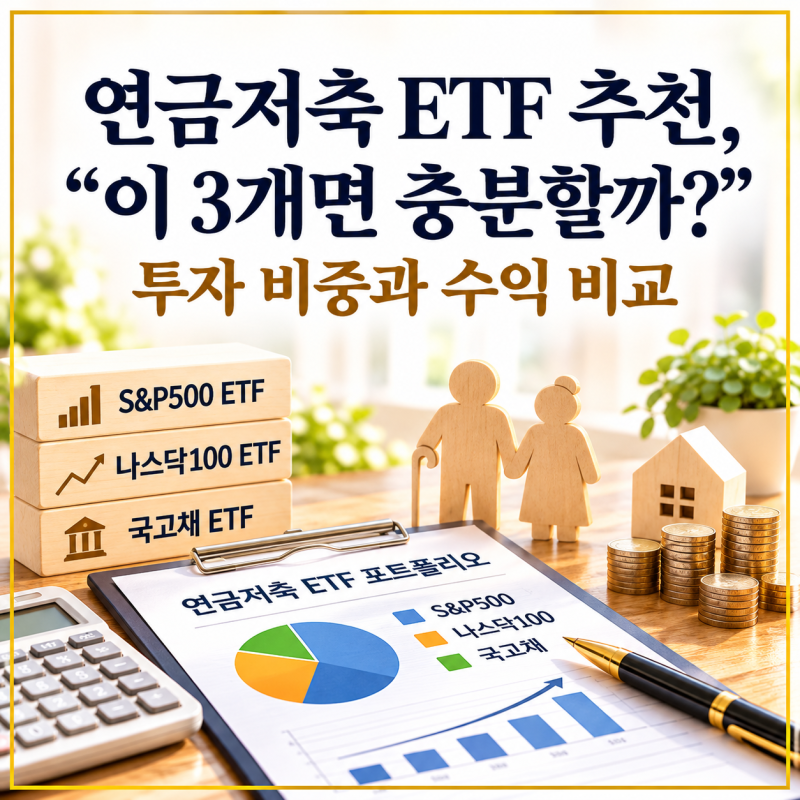
시장 전문가와 실사용자들 사이에서는 연령대에 맞는 자산 배분 비중이 주요 쟁점으로 다뤄집니다. 30~40대와 달리 50대는 원금 회복 시간이 부족하므로 변동성이 큰 나스닥100 비중을 20~40% 수준으로 낮추고, 상대적으로 방어력이 높은 S&P500 비중을 60~80%까지 높이는 보수적 접근이 권장됩니다. 또한 매월 10만 원 내외의 소액 투자자들은 미국 지수 ETF와 더불어 월 배당을 제공하는 국내 고배당주나 변동성이 낮은 단기 채권형 상품을 혼합하여 안정성을 보강하는 추세입니다.
성공적인 노후 준비를 위해서는 단순히 상품을 매수하는 것에 그치지 않고 연금 수령 시점의 시장 상황을 고려한 출구 전략이 필요합니다. 주식형 ETF의 비중을 점진적으로 줄이면서 현금성 자산이나 채권 비중을 늘리는 리밸런싱을 통해 하락장 리스크를 관리해야 합니다. 연금저축펀드는 중도 해지 시 세제 혜택 반환 등의 불이익이 발생할 수 있으므로, 반드시 본인의 가용 자금 범위 내에서 장기적인 관점으로 운용하는 것이 바람직합니다.