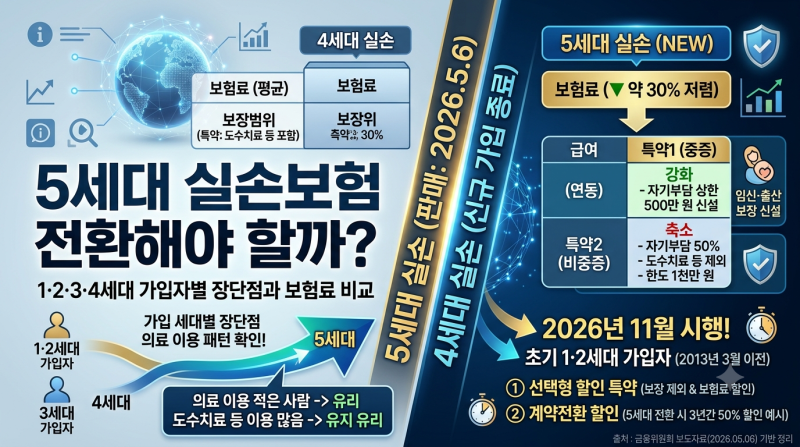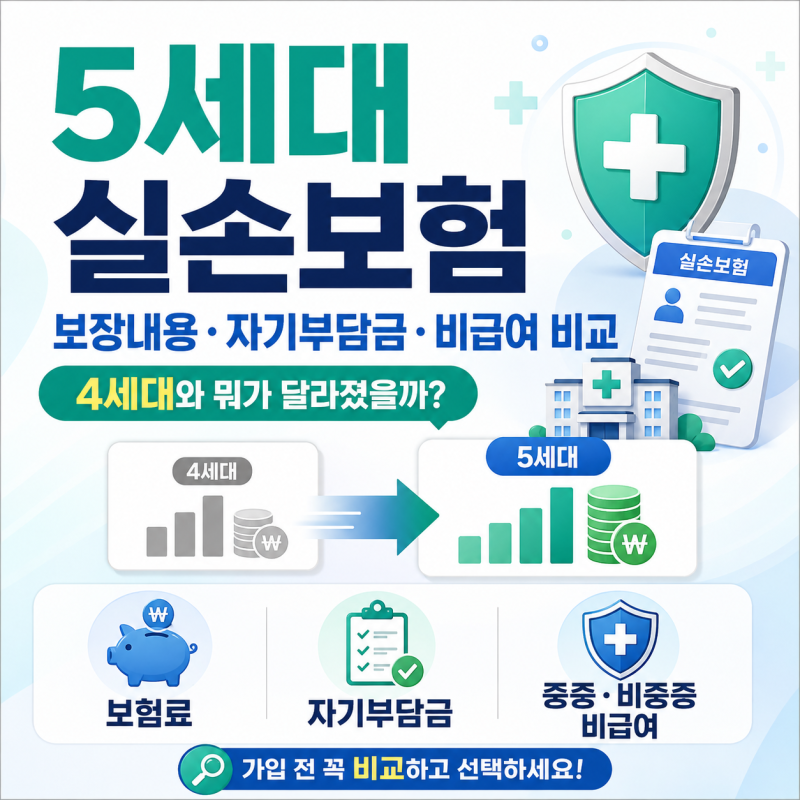
5세대 실손보험은 2026년 5월 6일부터 판매되며, 기존 4세대 대비 보험료가 약 30% 저렴합니다. 하지만 비중증 비급여 자기부담률이 50%로 상향되고 일부 보장이 축소되어 의료 이용량이 많은 경우 불리할 수 있습니다.
기존 가입자는 본인의 의료 이용 패턴과 보장 범위를 면밀히 비교하여 신중하게 전환 여부를 결정해야 합니다. 2026년 5월 6일부터 판매되는 5세대 실손보험은 4세대 대비 약 30% 저렴한 보험료로 주목받고 있습니다.
그러나 낮은 보험료만 보고 전환을 결정하기보다, 변화된 보장 내용과 자기부담률을 꼼꼼히 비교하는 것이 중요합니다. 본인의 의료 이용 패턴과 기존 보험의 보장 범위를 정확히 파악해야 현명한 선택을 할 수 있습니다.
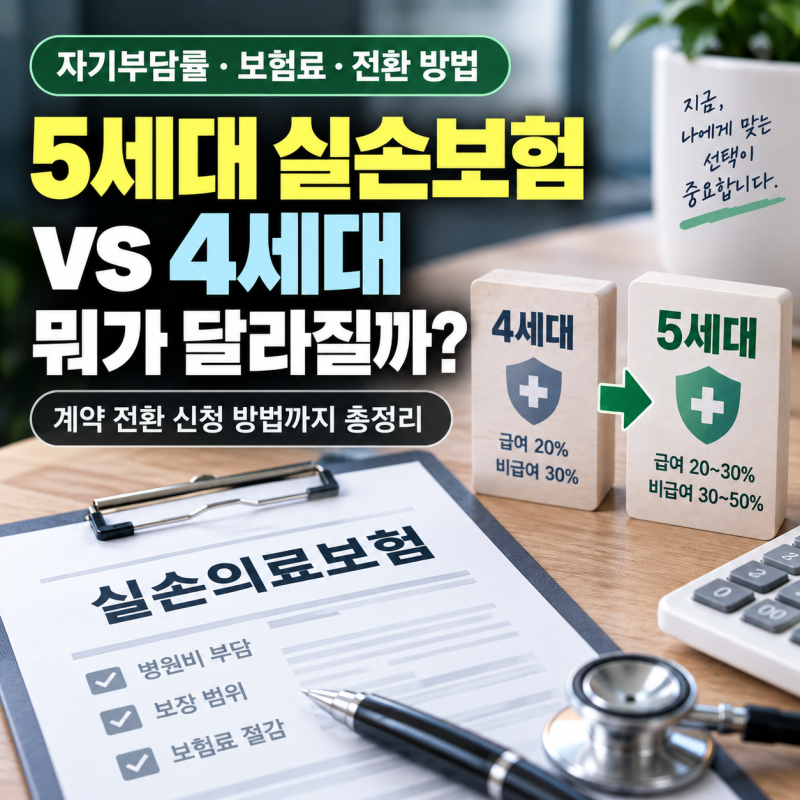
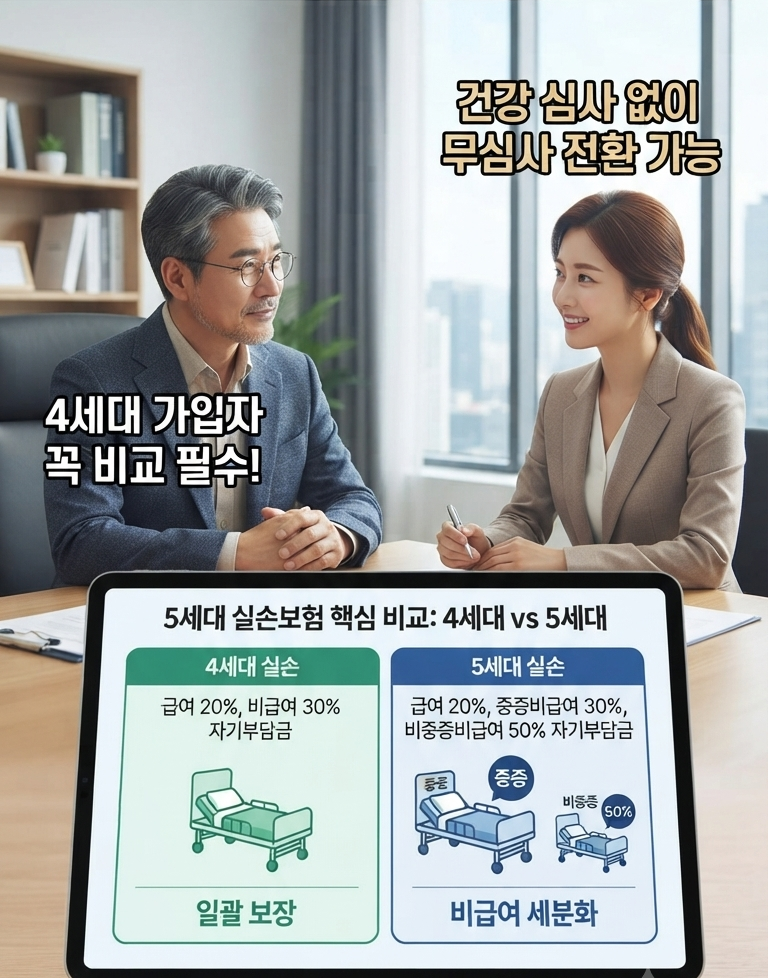
5세대 실손은 급여 20%, 중증 비급여 30%의 자기부담률을 유지하지만, 비중증 비급여의 자기부담률이 50%로 크게 상향되었습니다.
이는 4세대 비급여 자기부담률 30%와 비교할 때, 비급여 진료를 자주 이용하는 가입자에게는 실질적인 의료비 부담이 증가할 수 있음을 의미합니다. 비중증 비급여 가입금액 한도도 축소되어 의료 이용량이 많은 경우 5세대 전환이 불리할 수 있습니다.
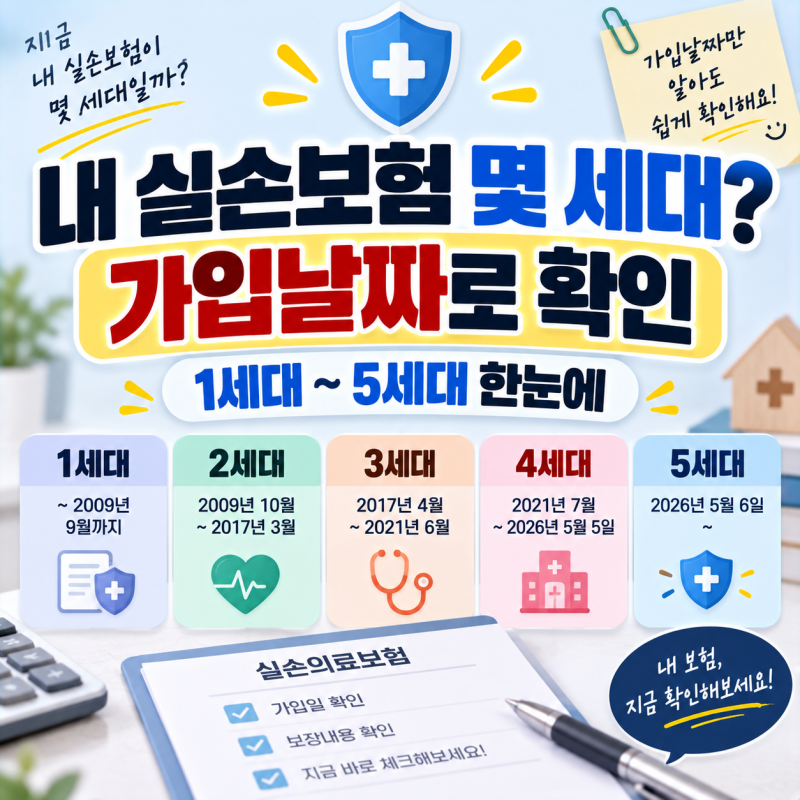
기존 가입자들은 자신의 실손보험 세대와 보장 내용을 정확히 확인하고, 5세대 실손의 변화된 구조를 충분히 이해해야 합니다. 2026년 11월 시행될 초기 가입자 지원제도 또한 고려하여 최적의 선택을 할 수 있습니다.
각자의 건강 상태와 재정 상황에 맞춰 전문가와 상담하여 현명한 결정을 내리는 것이 중요합니다.
기존 가입자는 본인의 의료 이용 패턴과 보장 범위를 면밀히 비교하여 신중하게 전환 여부를 결정해야 합니다. 2026년 5월 6일부터 판매되는 5세대 실손보험은 4세대 대비 약 30% 저렴한 보험료로 주목받고 있습니다.
그러나 낮은 보험료만 보고 전환을 결정하기보다, 변화된 보장 내용과 자기부담률을 꼼꼼히 비교하는 것이 중요합니다. 본인의 의료 이용 패턴과 기존 보험의 보장 범위를 정확히 파악해야 현명한 선택을 할 수 있습니다.
5세대 실손은 급여 20%, 중증 비급여 30%의 자기부담률을 유지하지만, 비중증 비급여의 자기부담률이 50%로 크게 상향되었습니다.
이는 4세대 비급여 자기부담률 30%와 비교할 때, 비급여 진료를 자주 이용하는 가입자에게는 실질적인 의료비 부담이 증가할 수 있음을 의미합니다. 비중증 비급여 가입금액 한도도 축소되어 의료 이용량이 많은 경우 5세대 전환이 불리할 수 있습니다.
기존 가입자들은 자신의 실손보험 세대와 보장 내용을 정확히 확인하고, 5세대 실손의 변화된 구조를 충분히 이해해야 합니다. 2026년 11월 시행될 초기 가입자 지원제도 또한 고려하여 최적의 선택을 할 수 있습니다.
각자의 건강 상태와 재정 상황에 맞춰 전문가와 상담하여 현명한 결정을 내리는 것이 중요합니다.