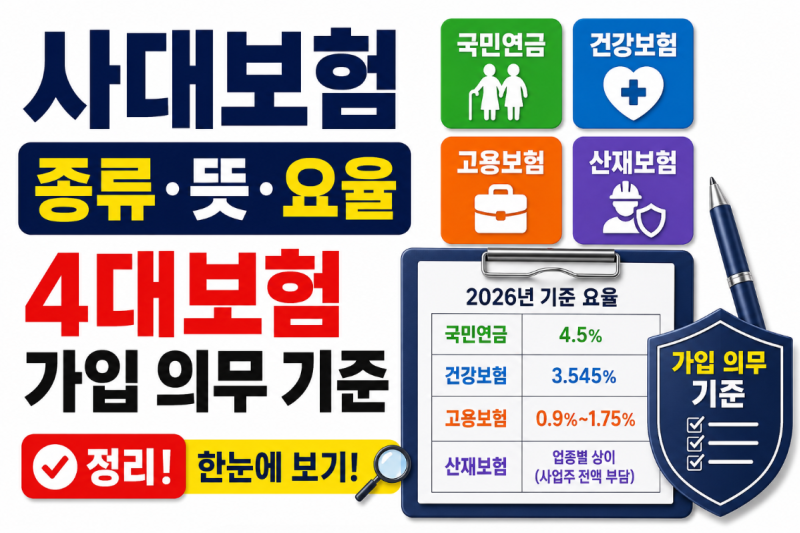
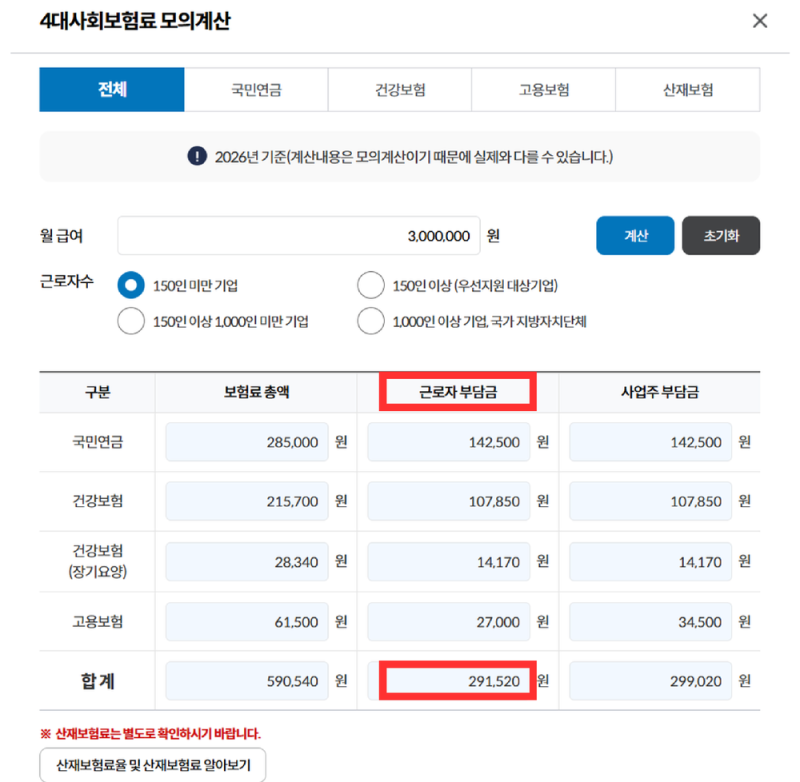

4대보험은 국민연금, 건강보험, 고용보험, 산재보험으로 구성된 국가 운영의 사회보험 제도입니다. 근로자와 사업주가 함께 보험료를 부담하는 것이 원칙이나, 산재보험은 사업주가 전액 부담하며 고용보험도 사업주가 추가 부담합니다.
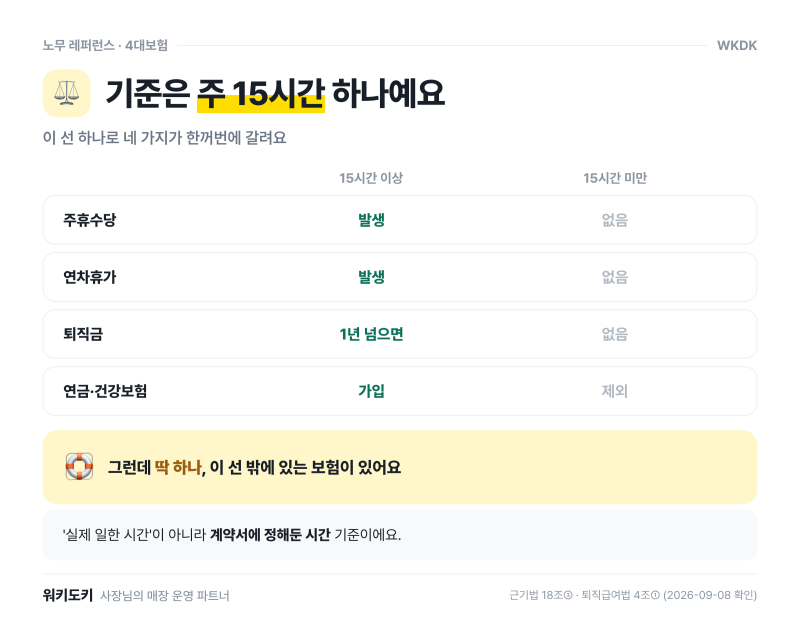
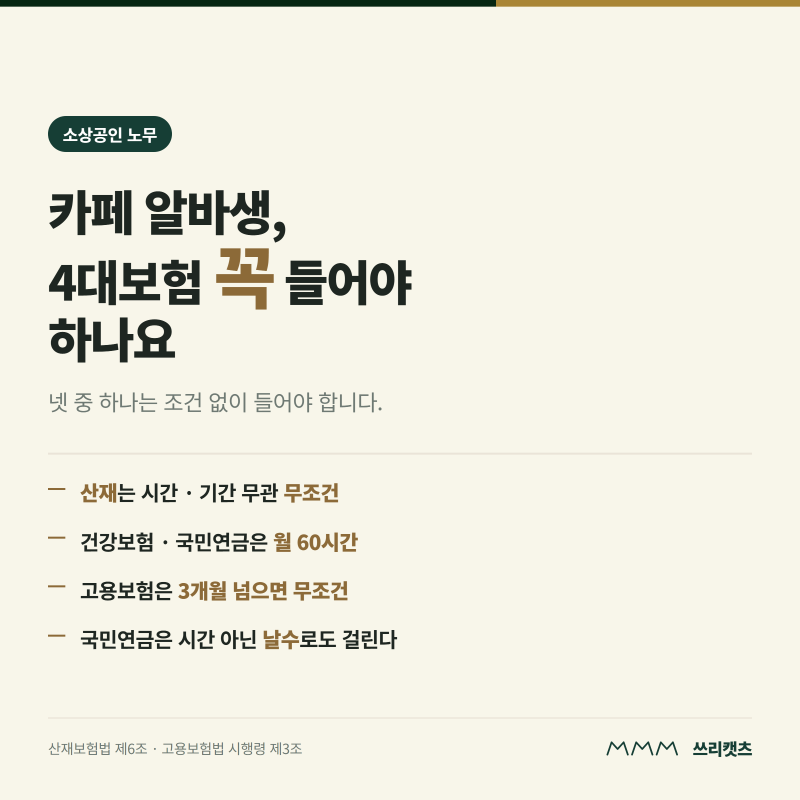
월 60시간 이상 또는 주 평균 15시간 이상 근무하는 근로자는 정규직, 계약직, 아르바이트 구분 없이 4대보험 가입 의무 대상입니다. 직장에 첫발을 내딛거나 직원을 처음 채용할 때 가장 먼저 마주하는 것이 바로 4대보험입니다.
급여명세서에서 자동으로 공제되는 금액을 보며 '이 돈은 어디로 가는 걸까?' 궁금해하거나, 직원을 고용하며 예상치 못한 인건비 부담에 놀라는 경우가 많습니다.
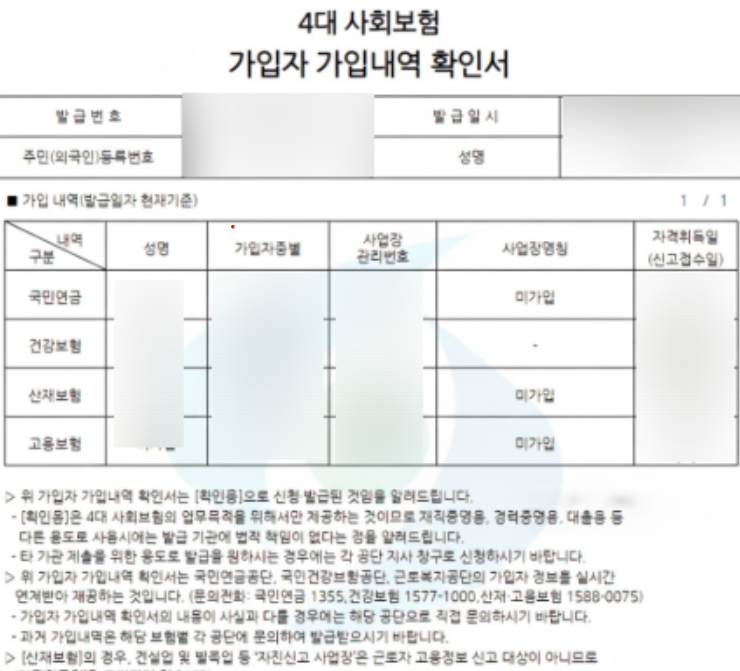
4대보험은 단순히 월급에서 빠져나가는 돈이 아니라, 국민의 질병, 실업, 노후, 산업재해에 대비하기 위한 필수적인 사회 안전망입니다. 4대보험은 국민연금, 건강보험, 고용보험, 산재보험을 통칭합니다.
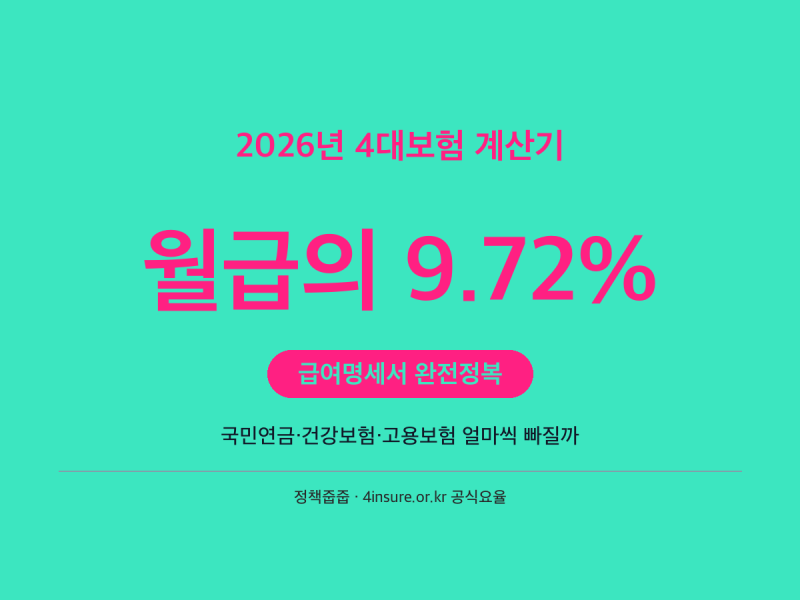
국민연금과 건강보험은 근로자와 사업주가 절반씩 부담하며, 건강보험료에는 장기요양보험료가 함께 부과됩니다. 고용보험은 근로자와 사업주가 일부씩 부담하지만, 사업주가 고용안정 및 직업능력개발을 위한 보험료를 추가로 부담합니다.
특히 산재보험은 업무상 재해에 대비하는 보험으로, 보험료 전액을 사업주가 부담하는 것이 특징입니다.
많은 사업주가 '알바니까 4대보험은 안 해도 된다'고 오해하지만, 월 60시간 이상 또는 주 평균 15시간 이상 근무하는 근로자는 근무 형태와 관계없이 가입 의무 대상입니다.
따라서 급여 외에 사업주가 부담하는 4대보험료까지 고려하여 실제 인건비를 정확히 계산하는 것이 중요합니다. 결론적으로 4대보험은 근로자에게는 든든한 사회적 보호막이자, 사업주에게는 반드시 이해하고 관리해야 할 중요한 고용 비용입니다.
4대보험의 정확한 뜻과 각 보험의 역할, 가입 의무 기준, 그리고 근로자와 사업주의 부담률을 명확히 이해하는 것은 합리적인 급여 관리와 안정적인 사업 운영을 위한 필수적인 지식이라 할 수 있습니다.
월 60시간 이상 또는 주 평균 15시간 이상 근무하는 근로자는 정규직, 계약직, 아르바이트 구분 없이 4대보험 가입 의무 대상입니다. 직장에 첫발을 내딛거나 직원을 처음 채용할 때 가장 먼저 마주하는 것이 바로 4대보험입니다.
급여명세서에서 자동으로 공제되는 금액을 보며 '이 돈은 어디로 가는 걸까?' 궁금해하거나, 직원을 고용하며 예상치 못한 인건비 부담에 놀라는 경우가 많습니다.
4대보험은 단순히 월급에서 빠져나가는 돈이 아니라, 국민의 질병, 실업, 노후, 산업재해에 대비하기 위한 필수적인 사회 안전망입니다. 4대보험은 국민연금, 건강보험, 고용보험, 산재보험을 통칭합니다.
국민연금과 건강보험은 근로자와 사업주가 절반씩 부담하며, 건강보험료에는 장기요양보험료가 함께 부과됩니다. 고용보험은 근로자와 사업주가 일부씩 부담하지만, 사업주가 고용안정 및 직업능력개발을 위한 보험료를 추가로 부담합니다.
특히 산재보험은 업무상 재해에 대비하는 보험으로, 보험료 전액을 사업주가 부담하는 것이 특징입니다.
많은 사업주가 '알바니까 4대보험은 안 해도 된다'고 오해하지만, 월 60시간 이상 또는 주 평균 15시간 이상 근무하는 근로자는 근무 형태와 관계없이 가입 의무 대상입니다.
따라서 급여 외에 사업주가 부담하는 4대보험료까지 고려하여 실제 인건비를 정확히 계산하는 것이 중요합니다. 결론적으로 4대보험은 근로자에게는 든든한 사회적 보호막이자, 사업주에게는 반드시 이해하고 관리해야 할 중요한 고용 비용입니다.
4대보험의 정확한 뜻과 각 보험의 역할, 가입 의무 기준, 그리고 근로자와 사업주의 부담률을 명확히 이해하는 것은 합리적인 급여 관리와 안정적인 사업 운영을 위한 필수적인 지식이라 할 수 있습니다.