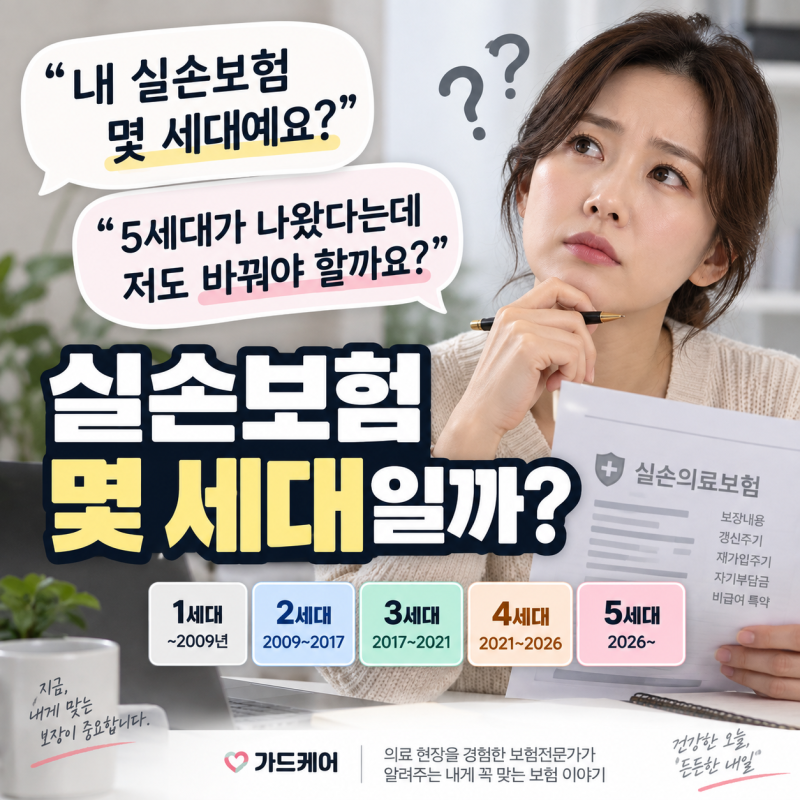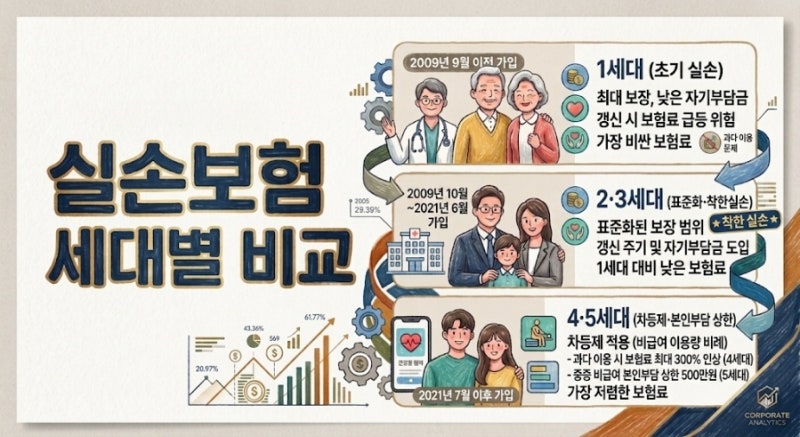
2세대 실손보험은 갱신 시 개인별 인상률이 다르며, 주계약과 특약 보험료를 분리하여 확인해야 합니다. 설계사가 1·2세대 실손보험을 5세대로 전환 시 종신보험 해지를 권한다면 다른 보장 유지 가능성을 먼저 확인해야 합니다.
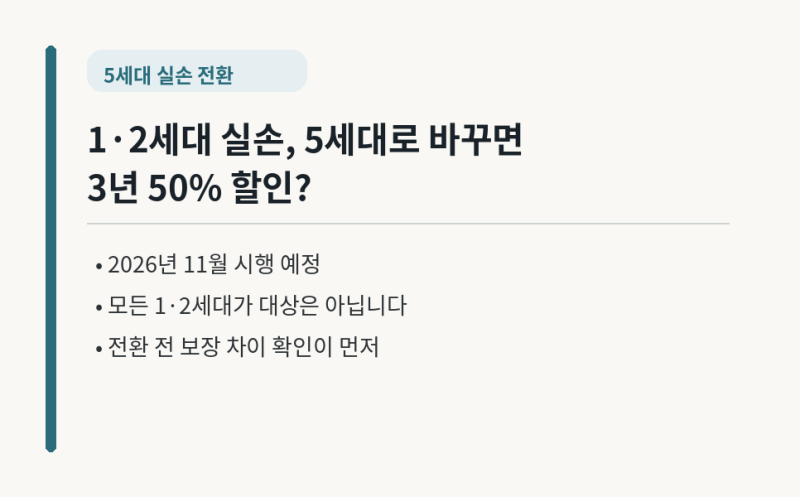
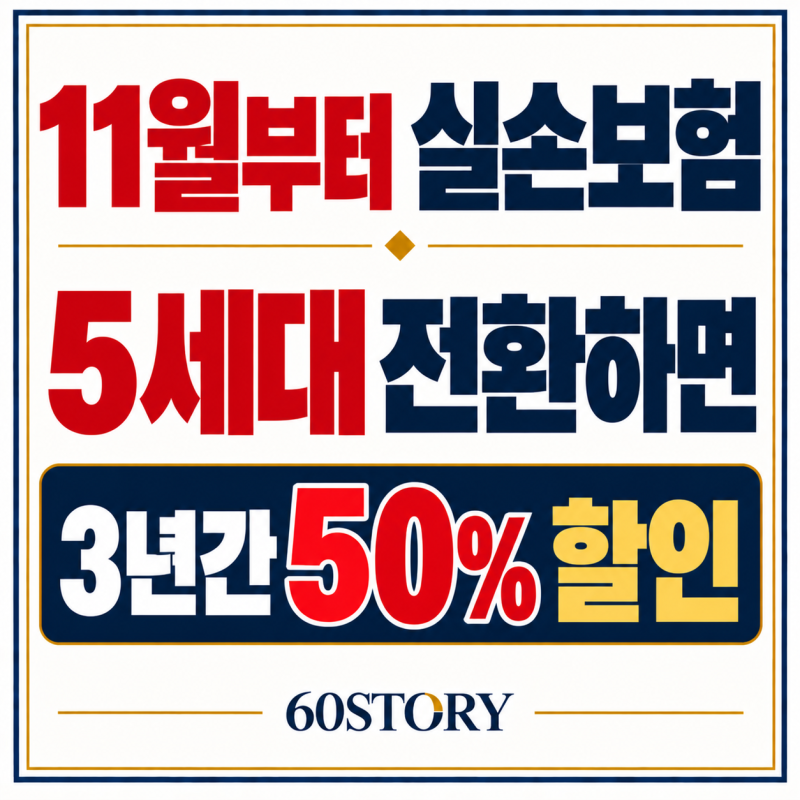
11월부터 1·2세대 실손보험을 5세대로 전환하면 3년간 50% 할인되지만, 비급여 보장 축소와 자기부담금 증가를 고려해야 합니다. 2세대 실손보험 가입자들이 높은 갱신 보험료로 인해 5세대 전환을 고민하는 경우가 많습니다.
특히 11월부터 1·2세대 실손보험을 5세대로 전환 시 3년간 50% 할인 혜택이 주어진다는 소식은 많은 이들의 관심을 끌고 있습니다. 하지만 단순히 보험료 할인만 보고 섣불리 전환을 결정하기 전에, 반드시 따져봐야 할 중요한 팩트들이 있습니다.
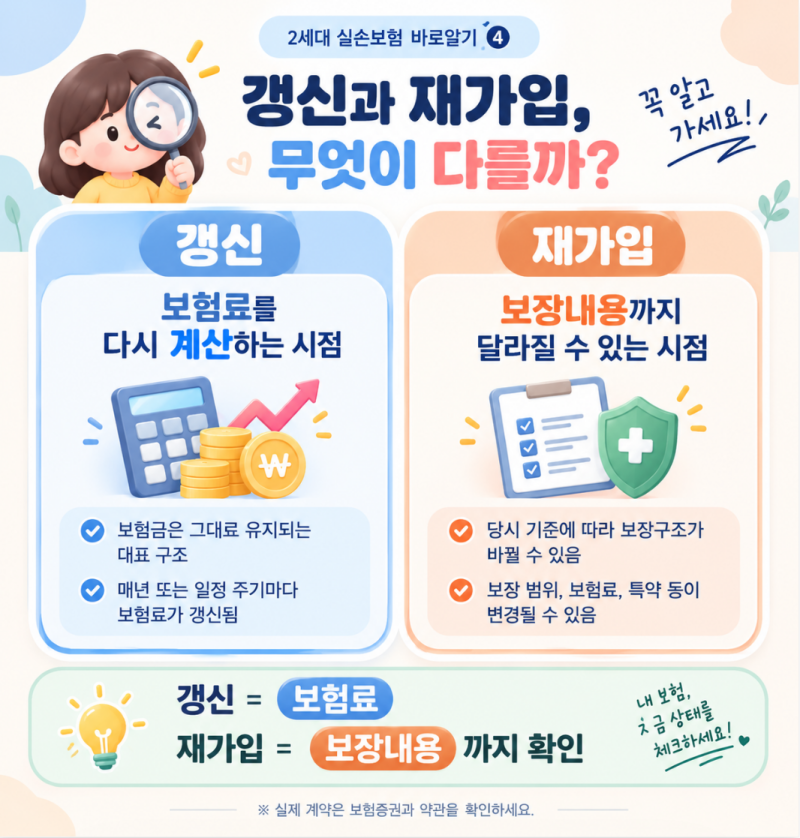
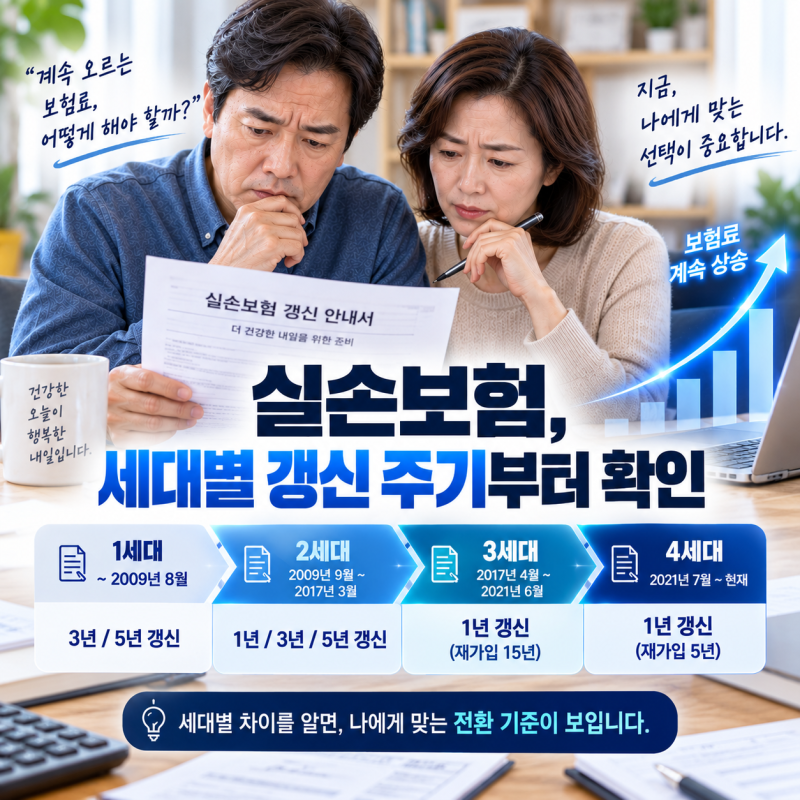
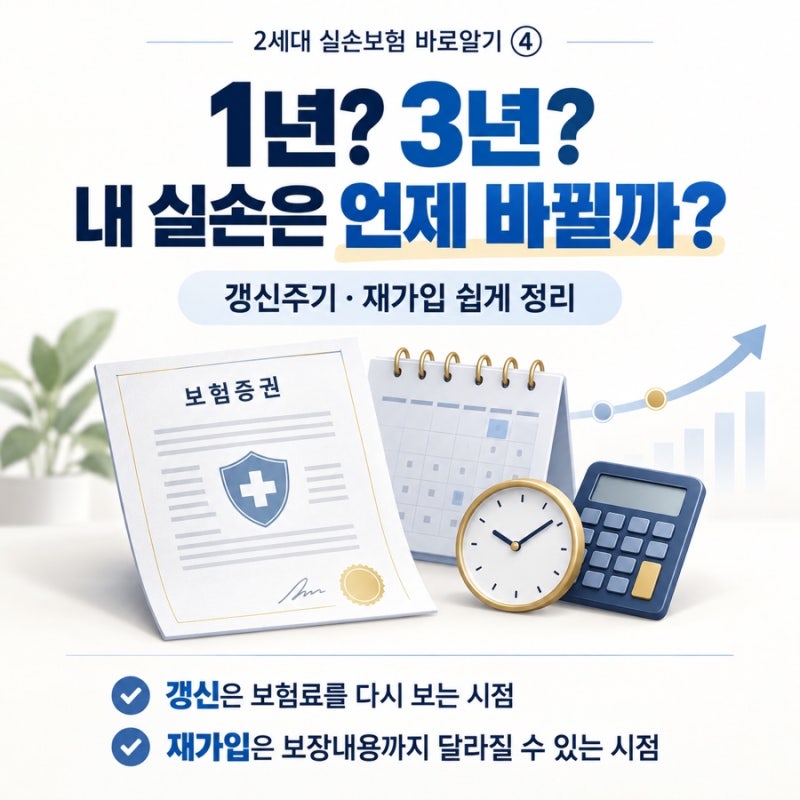
먼저, 2세대 실손보험의 갱신 보험료는 가입자 개개인의 나이, 상품군 손해율, 계약 조건 등에 따라 인상률이 천차만별입니다.
인터넷의 평균 인상률에만 의존하기보다, 자신의 갱신 안내서에서 주계약과 실손 특약 보험료를 분리하여 실제 인상 폭을 정확히 계산하는 것이 중요합니다.
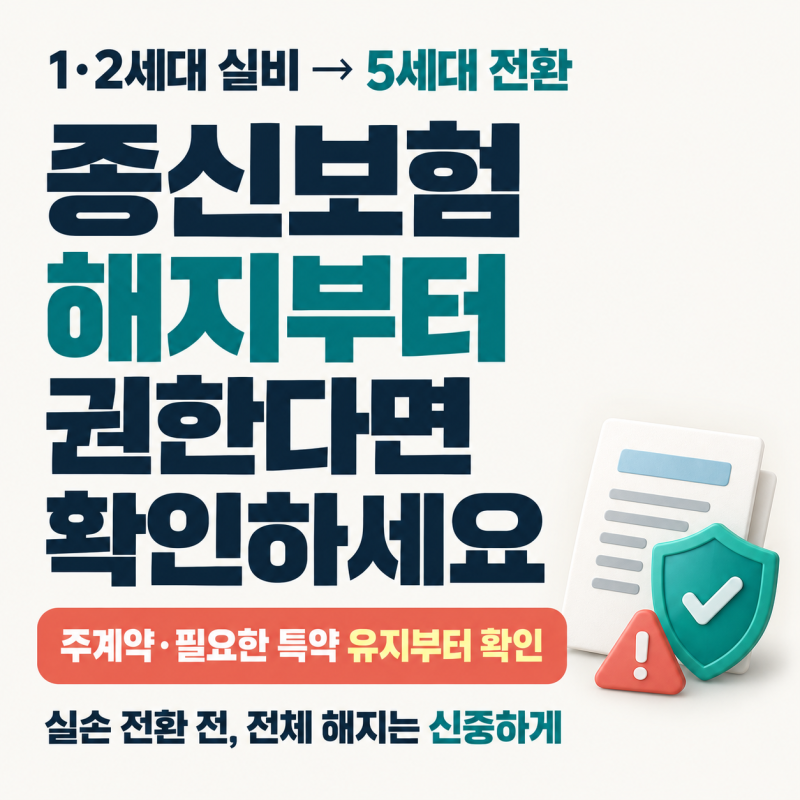
또한, 일부 설계사들이 1·2세대 실손보험 전환을 빌미로 종신보험 등 기존 계약 전체 해지를 유도하는 경우가 있으니 주의해야 합니다.
금융위원회는 기존 주계약과 다른 특약을 유지하면서 실손 부분만 전환할 수 있다고 안내하고 있으므로, 보험사에 직접 문의하여 기존 보장을 지키는 방법을 우선적으로 확인해야 합니다.
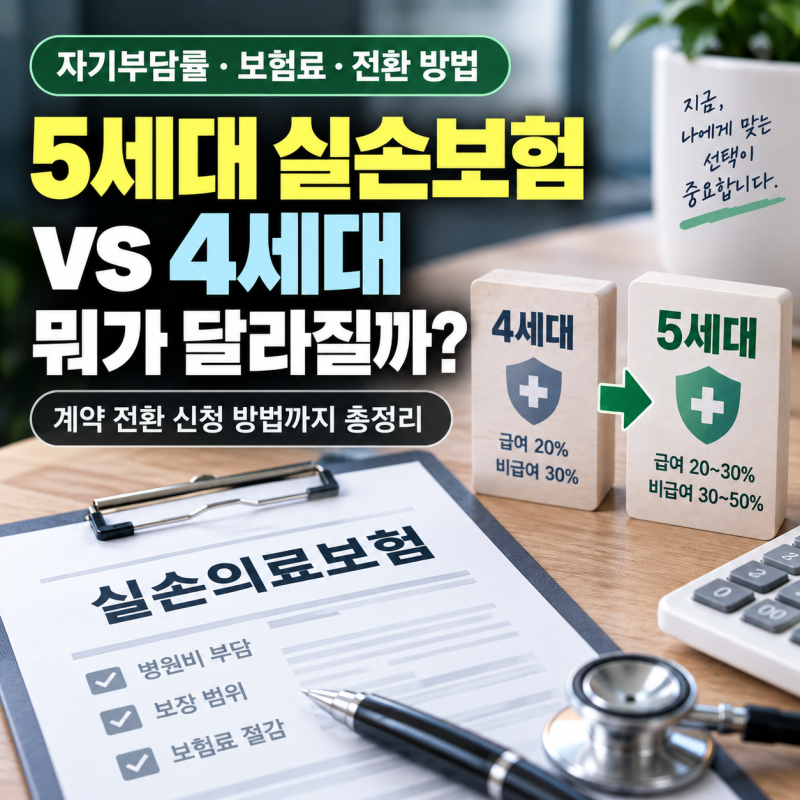
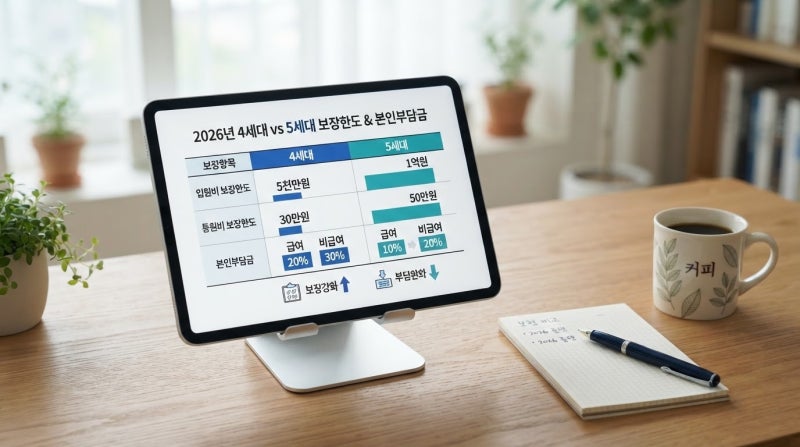
11월부터 시행되는 5세대 실손보험 전환 시 3년간 50% 할인 혜택은 매력적이지만, 5세대 실손은 비중증 비급여 보장이 줄어들고 자기부담금이 커지는 구조입니다. 이는 보험료를 낮추는 대신 보장 범위가 축소된다는 의미입니다.
따라서 자신의 의료 이용 패턴, 특히 비급여 치료 이용 빈도를 고려하여 보장 축소가 자신에게 미칠 영향을 신중하게 평가해야 합니다. 기존 계약을 유지하면서 일부 비급여 보장을 조정하는 '선택형 할인 특약'도 대안이 될 수 있습니다.
2세대 실손보험 전환은 단순히 보험료 절감만을 목표로 할 것이 아니라, 자신의 건강 상태와 미래 의료 계획을 종합적으로 고려하여 신중하게 접근하는 현명함이 필요합니다.
11월부터 1·2세대 실손보험을 5세대로 전환하면 3년간 50% 할인되지만, 비급여 보장 축소와 자기부담금 증가를 고려해야 합니다. 2세대 실손보험 가입자들이 높은 갱신 보험료로 인해 5세대 전환을 고민하는 경우가 많습니다.
특히 11월부터 1·2세대 실손보험을 5세대로 전환 시 3년간 50% 할인 혜택이 주어진다는 소식은 많은 이들의 관심을 끌고 있습니다. 하지만 단순히 보험료 할인만 보고 섣불리 전환을 결정하기 전에, 반드시 따져봐야 할 중요한 팩트들이 있습니다.
먼저, 2세대 실손보험의 갱신 보험료는 가입자 개개인의 나이, 상품군 손해율, 계약 조건 등에 따라 인상률이 천차만별입니다.
인터넷의 평균 인상률에만 의존하기보다, 자신의 갱신 안내서에서 주계약과 실손 특약 보험료를 분리하여 실제 인상 폭을 정확히 계산하는 것이 중요합니다.
또한, 일부 설계사들이 1·2세대 실손보험 전환을 빌미로 종신보험 등 기존 계약 전체 해지를 유도하는 경우가 있으니 주의해야 합니다.
금융위원회는 기존 주계약과 다른 특약을 유지하면서 실손 부분만 전환할 수 있다고 안내하고 있으므로, 보험사에 직접 문의하여 기존 보장을 지키는 방법을 우선적으로 확인해야 합니다.
11월부터 시행되는 5세대 실손보험 전환 시 3년간 50% 할인 혜택은 매력적이지만, 5세대 실손은 비중증 비급여 보장이 줄어들고 자기부담금이 커지는 구조입니다. 이는 보험료를 낮추는 대신 보장 범위가 축소된다는 의미입니다.
따라서 자신의 의료 이용 패턴, 특히 비급여 치료 이용 빈도를 고려하여 보장 축소가 자신에게 미칠 영향을 신중하게 평가해야 합니다. 기존 계약을 유지하면서 일부 비급여 보장을 조정하는 '선택형 할인 특약'도 대안이 될 수 있습니다.
2세대 실손보험 전환은 단순히 보험료 절감만을 목표로 할 것이 아니라, 자신의 건강 상태와 미래 의료 계획을 종합적으로 고려하여 신중하게 접근하는 현명함이 필요합니다.