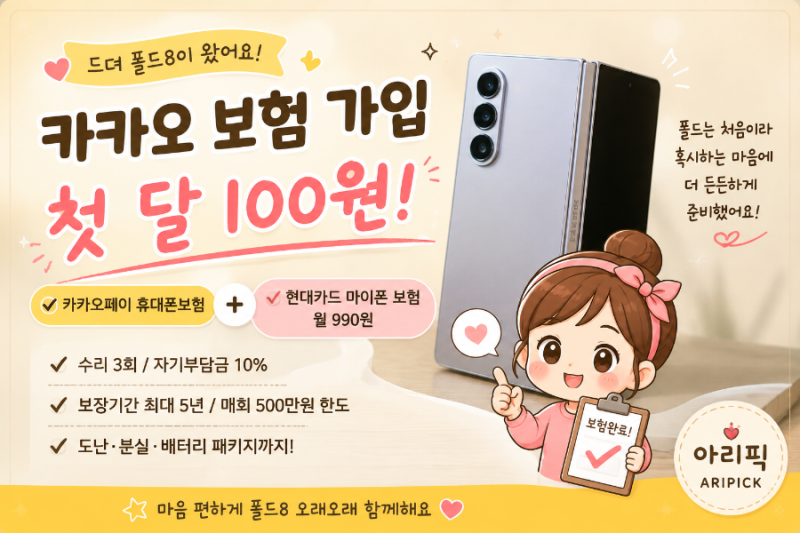


현대카드 휴대폰 보험은 통신사 프리미엄 보험과 달리 분실 및 도난 손해를 보상하지 않으며 파손 및 침수 위주로 보장합니다. 현대카드 마이폰 서비스는 월 3천~4천원대 유료 부가서비스로, 파손 보상 시 수리비의 20~30%를 자기부담금으로 내야 합니다.
일부 현대카드 상품은 통신요금 자동이체 및 전월 실적 조건 충족 시 월 보험료 없이 휴대폰 파손 보장을 제공합니다. 고가 스마트폰 파손 대비 보험은 필수입니다. 통신사 보험료 부담 시 현대카드 휴대폰 보험이 경제적 대안이 될 수 있습니다.
특정 카드 사용 시 무료 또는 월 1천~3천원대 소액으로 파손 수리비를 지원받지만, 통신사 보험과 보장 범위에 중요한 차이가 있어 확인이 필수입니다. 현대카드 휴대폰 보험은 유료 '마이폰 서비스'와 카드 실적 충족 시 무료인 '카드 탑재형'으로 나뉩니다.
유료는 월 3천원대, 파손·침수·금융 사기를 보상하나 자기부담금 20~30%가 적용됩니다. 가장 큰 차이는 통신사 보험과 달리 기기 분실이나 도난 손해를 보상하지 않는다는 점입니다. 주로 액정 파손 등 물리적 손상 수리비 방어에 초점을 맞춘 실속형 상품입니다.
따라서 자신의 사용 패턴을 고려, 가입 전 반드시 해당 카드사의 최신 상품설명서를 확인하여 보장 범위와 조건을 정확히 파악해야 합니다.
일부 현대카드 상품은 통신요금 자동이체 및 전월 실적 조건 충족 시 월 보험료 없이 휴대폰 파손 보장을 제공합니다. 고가 스마트폰 파손 대비 보험은 필수입니다. 통신사 보험료 부담 시 현대카드 휴대폰 보험이 경제적 대안이 될 수 있습니다.
특정 카드 사용 시 무료 또는 월 1천~3천원대 소액으로 파손 수리비를 지원받지만, 통신사 보험과 보장 범위에 중요한 차이가 있어 확인이 필수입니다. 현대카드 휴대폰 보험은 유료 '마이폰 서비스'와 카드 실적 충족 시 무료인 '카드 탑재형'으로 나뉩니다.
유료는 월 3천원대, 파손·침수·금융 사기를 보상하나 자기부담금 20~30%가 적용됩니다. 가장 큰 차이는 통신사 보험과 달리 기기 분실이나 도난 손해를 보상하지 않는다는 점입니다. 주로 액정 파손 등 물리적 손상 수리비 방어에 초점을 맞춘 실속형 상품입니다.
따라서 자신의 사용 패턴을 고려, 가입 전 반드시 해당 카드사의 최신 상품설명서를 확인하여 보장 범위와 조건을 정확히 파악해야 합니다.