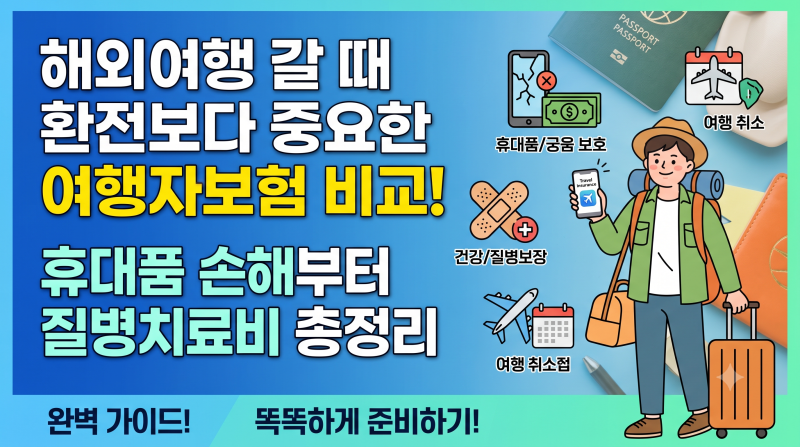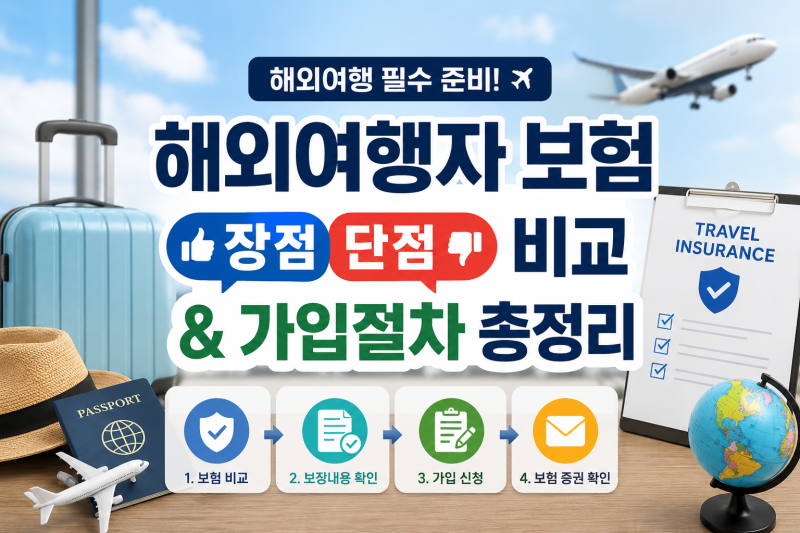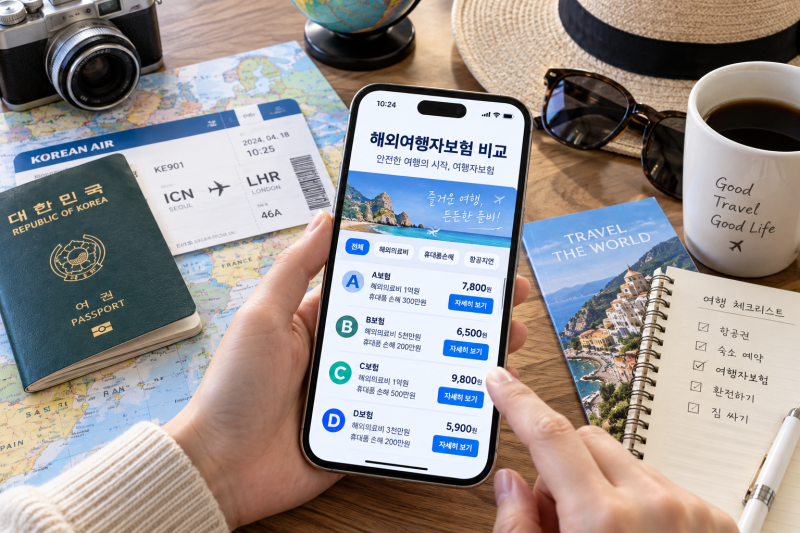
해외여행자보험은 항공권, 숙소와 달리 보험료만 보고 급하게 가입하는 경우가 많습니다. 보험다모아 등 비교사이트 이용 시에도 보장 항목과 한도를 꼼꼼히 확인해야 하며, 특히 해외 의료비 보장이 가장 중요합니다.
같은 이름의 상품이라도 가입 경로에 따라 보장 내용이 달라질 수 있으니 특약 목록을 직접 펼쳐보는 것이 필수입니다. 해외여행을 준비할 때 항공권과 숙소는 꼼꼼히 비교하지만, 해외여행자보험은 보험료만 보고 급하게 가입하는 경우가 많습니다.
하지만 실제 해외에서 발생하는 응급실 진료비, 휴대품 손해, 항공편 지연 등 예상치 못한 사고 비용은 항공권보다 훨씬 클 수 있습니다. 특히 해외 의료비는 국내와 비교할 수 없을 정도로 비싸기 때문에, 여행자보험은 선택이 아닌 필수가 되고 있습니다.
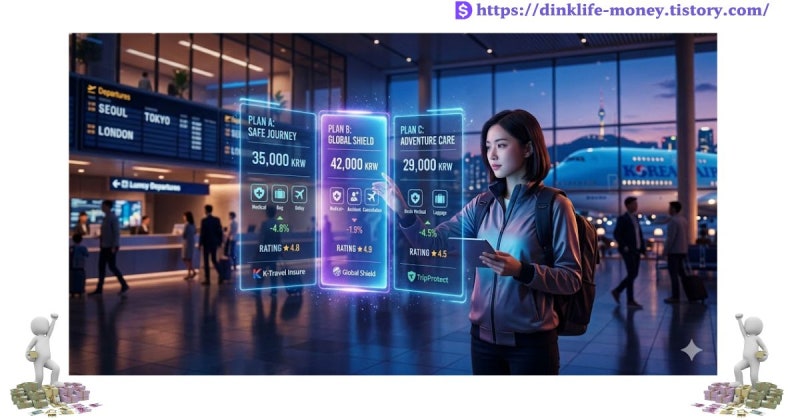
많은 분들이 해외여행자보험비교사이트를 통해 보험료를 확인하지만, 단순히 가격만 보고 선택하는 것은 위험합니다. 보험다모아와 같은 공적 비교 창구는 유용하지만, 모든 보험사의 상품이 올라와 있지 않거나 대형사 위주로 보일 수 있다는 한계가 있습니다.
더 중요한 것은, 화면에 같은 이름으로 표시된 상품이라도 가입 경로에 따라 실제 보장 내용이 달라지는 경우가 있다는 점입니다.
따라서 보험료 비교 후에는 반드시 상품요약서나 약관을 통해 해외 의료비 한도, 휴대품 손해, 항공기 지연 보상 등 핵심 담보 목록을 직접 확인해야 합니다. 특히 15세 미만 자녀가 동반하는 경우 사망 담보 제외 여부 등 세부 조건도 꼼꼼히 따져봐야 합니다.
해외여행자보험을 비교할 때는 보험료의 몇 천 원 차이보다 해외 상해·질병 의료비의 보장 한도를 가장 먼저 확인하는 것이 현실적입니다.
또한, 휴대품 손해 보장 시 분실 제외 여부나 품목당 한도, 항공기 지연 시 인정 시간과 필요 영수증 등 세부적인 보장 내용을 파악하는 것이 중요합니다.
출국 후에는 새로 가입할 수 없으므로, 여행 출발 전 충분한 시간을 가지고 여러 비교사이트와 보험사 홈페이지를 교차 확인하며 자신의 여행 스타일에 맞는 최적의 보장을 찾아 가입하는 지혜가 필요합니다.
같은 이름의 상품이라도 가입 경로에 따라 보장 내용이 달라질 수 있으니 특약 목록을 직접 펼쳐보는 것이 필수입니다. 해외여행을 준비할 때 항공권과 숙소는 꼼꼼히 비교하지만, 해외여행자보험은 보험료만 보고 급하게 가입하는 경우가 많습니다.
하지만 실제 해외에서 발생하는 응급실 진료비, 휴대품 손해, 항공편 지연 등 예상치 못한 사고 비용은 항공권보다 훨씬 클 수 있습니다. 특히 해외 의료비는 국내와 비교할 수 없을 정도로 비싸기 때문에, 여행자보험은 선택이 아닌 필수가 되고 있습니다.
많은 분들이 해외여행자보험비교사이트를 통해 보험료를 확인하지만, 단순히 가격만 보고 선택하는 것은 위험합니다. 보험다모아와 같은 공적 비교 창구는 유용하지만, 모든 보험사의 상품이 올라와 있지 않거나 대형사 위주로 보일 수 있다는 한계가 있습니다.
더 중요한 것은, 화면에 같은 이름으로 표시된 상품이라도 가입 경로에 따라 실제 보장 내용이 달라지는 경우가 있다는 점입니다.
따라서 보험료 비교 후에는 반드시 상품요약서나 약관을 통해 해외 의료비 한도, 휴대품 손해, 항공기 지연 보상 등 핵심 담보 목록을 직접 확인해야 합니다. 특히 15세 미만 자녀가 동반하는 경우 사망 담보 제외 여부 등 세부 조건도 꼼꼼히 따져봐야 합니다.
해외여행자보험을 비교할 때는 보험료의 몇 천 원 차이보다 해외 상해·질병 의료비의 보장 한도를 가장 먼저 확인하는 것이 현실적입니다.
또한, 휴대품 손해 보장 시 분실 제외 여부나 품목당 한도, 항공기 지연 시 인정 시간과 필요 영수증 등 세부적인 보장 내용을 파악하는 것이 중요합니다.
출국 후에는 새로 가입할 수 없으므로, 여행 출발 전 충분한 시간을 가지고 여러 비교사이트와 보험사 홈페이지를 교차 확인하며 자신의 여행 스타일에 맞는 최적의 보장을 찾아 가입하는 지혜가 필요합니다.