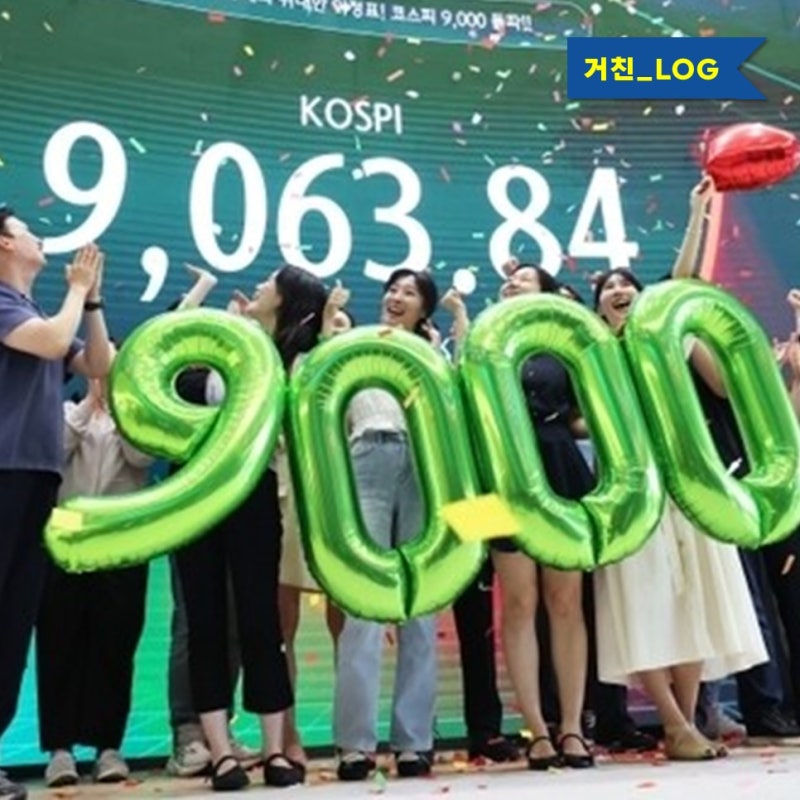AI 핵심 요약
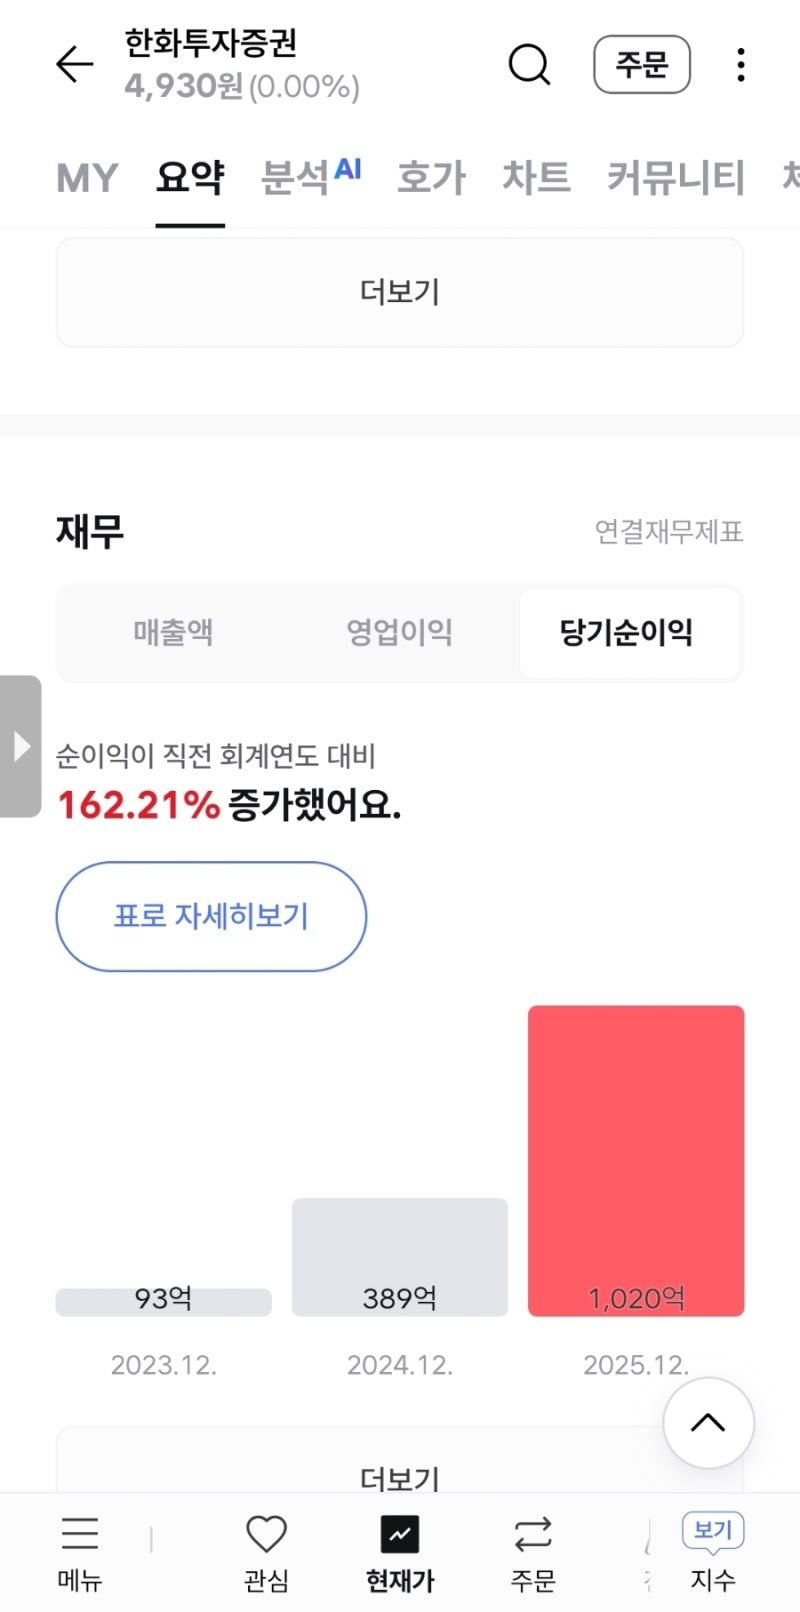
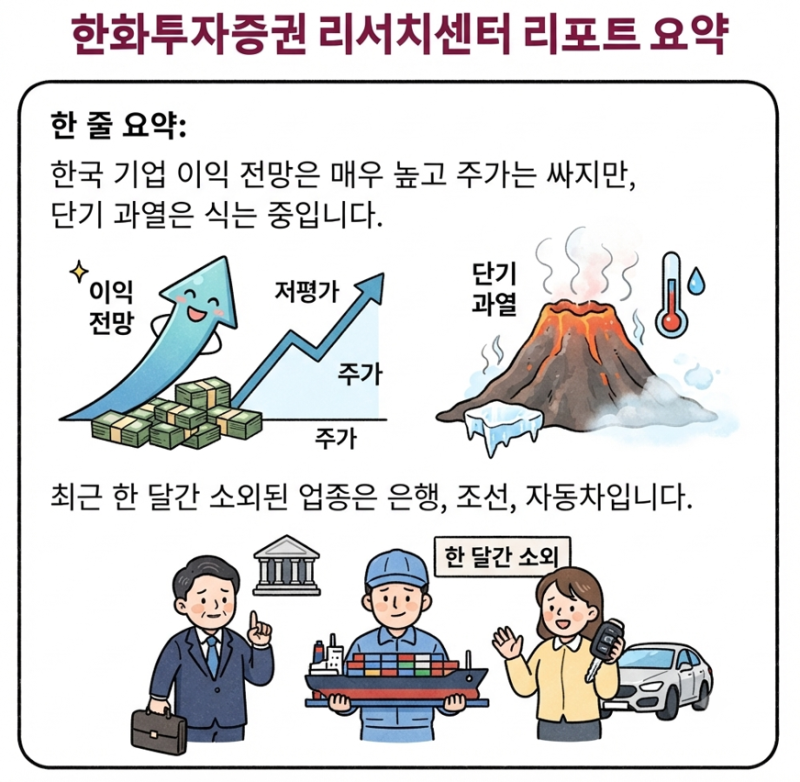
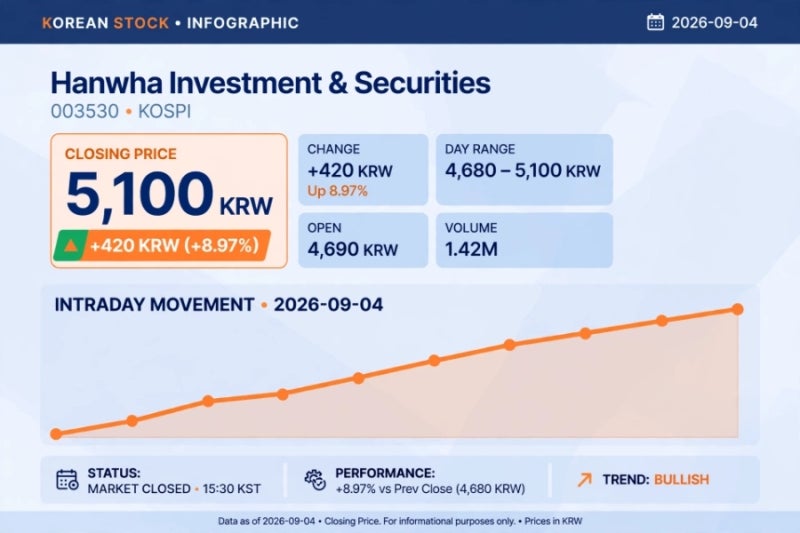
한화투자증권 주가분석 결과, 현재 시장에서 기업 가치 대비 주가 수준을 나타내는 주가수익비율(PER)이 10배 안팎의 안정적인 수치를 기록하며 자산관리 및 투자금융 부문의 견조한 실적을 입증하고 있습니다. 특히 2026년 하반기 들어 영업이익과 당기순이익이 큰 폭으로 개선되었음에도 불구하고, 주가는 장기 횡보 구간에 머물러 있어 펀더멘털 대비 저평가 매력이 부각되는 시점입니다. 기관과 연기금의 지속적인 수급 유입은 향후 반등의 핵심 동력으로 작용할 가능성이 높습니다.
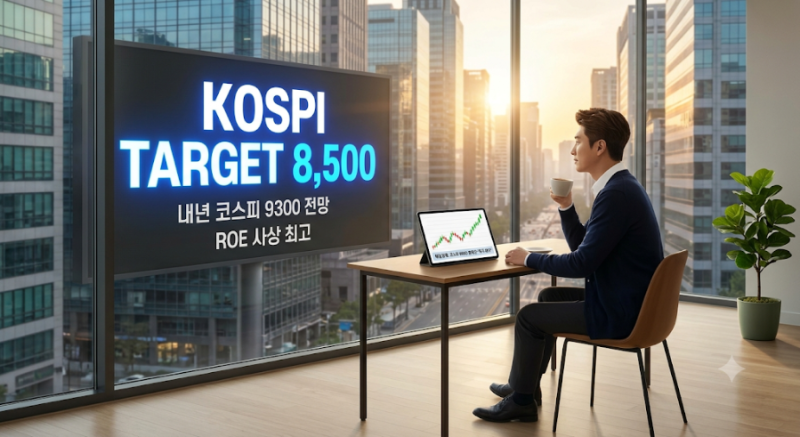
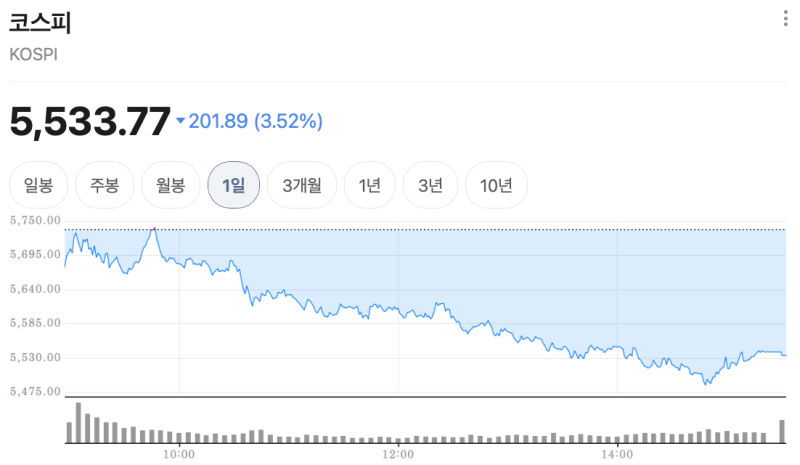
시장 전문가들 사이에서는 한화투자증권의 향후 행보를 두고 다각도의 분석이 나오고 있습니다. 일부에서는 코스피 지수가 내년 9,300포인트까지 상승할 것이라는 파격적인 전망을 내놓으며 국내 증시의 자기자본이익률(ROE) 개선이 주가 리레이팅을 이끌 것으로 보고 있습니다. 반면 증권업종 특성상 시장 거래대금 변화와 금리 변동에 따른 실적 민감도가 높다는 점을 들어, 단순한 낙관론보다는 부동산 익스포저 관리와 분기별 순이익 추이를 면밀히 대조해야 한다는 신중론도 공존합니다.
투자자들은 한화투자증권이 제시하는 다양한 산업 리포트와 목표 주가 변화를 통해 시장의 주도주 흐름을 파악하는 전략이 유효합니다. 특히 반도체와 K-뷰티 등 주요 섹터의 이익 신뢰도가 회복되는 구간에서 증권주 전반의 투자 심리가 개선될 수 있으므로, 주주환원 정책의 구체화 여부와 함께 배당 수익률 측면에서의 접근도 고려해 볼 만한 가치가 있습니다.