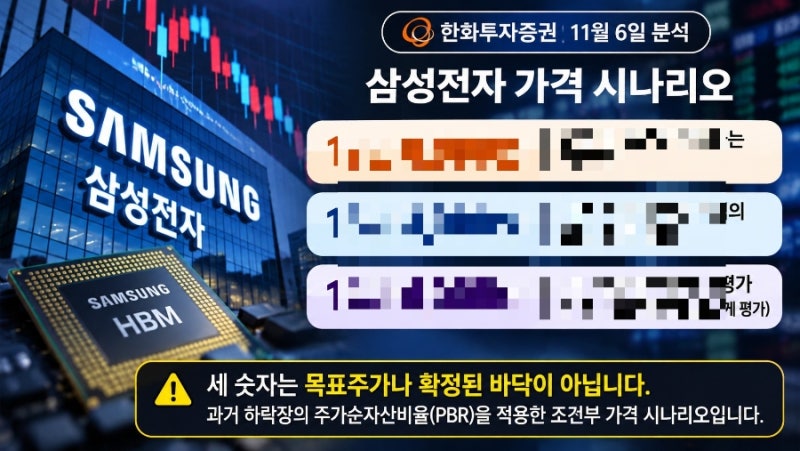
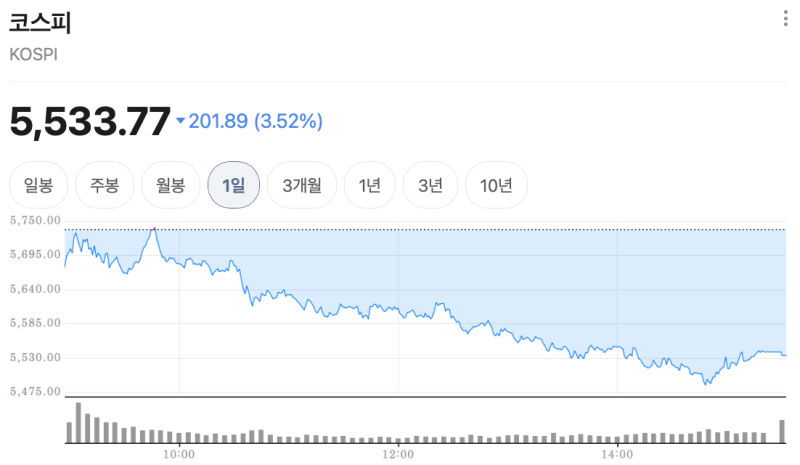
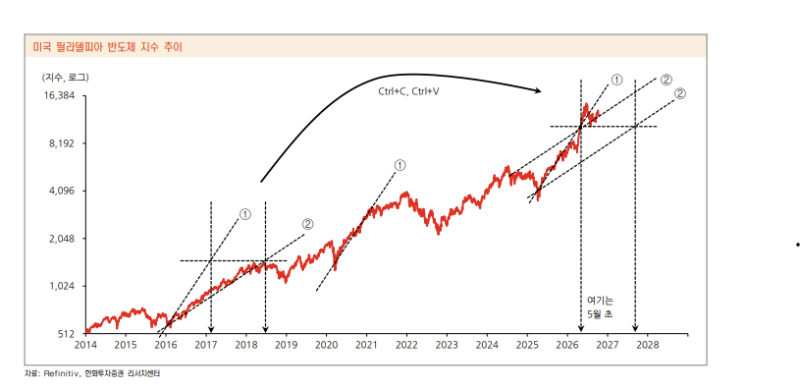
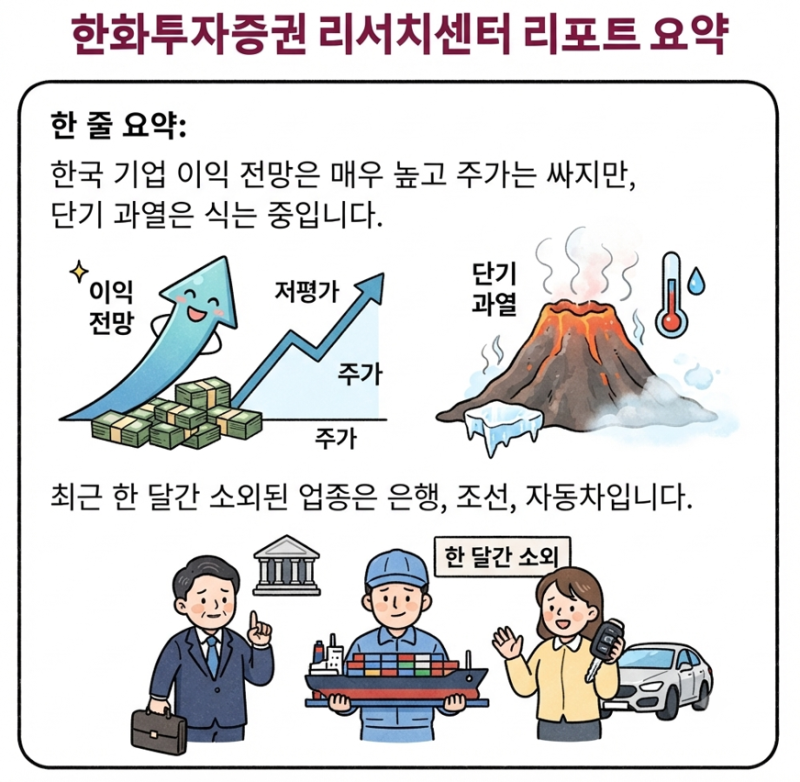
한화투자증권은 최근 국내 증시의 급격한 변동성 속에서도 내년 코스피 지수가 최대 9,300포인트까지 상승할 수 있다는 파격적인 분석을 내놓았습니다. 현재 시장의 하락을 기업 이익 훼손이 아닌 심리적 패닉에 의한 저평가 국면으로 진단하며, 특히 자기자본이익률(ROE) 대비 주가순자산비율(PBR)이 역사적 바닥권에 머물고 있다는 점을 핵심 근거로 제시했습니다. 이는 국내 기업들의 기초 체력이 글로벌 시장 대비 우위에 있음에도 불구하고 가치 평가가 제대로 이루어지지 않았다는 분석에 기반합니다.
시장 전문가들 사이에서는 한화투자증권의 낙관적 지수 전망에 대해 기대와 신중론이 교차하고 있습니다. 일부 분석가들은 코스피 6,000선 이하를 적극적인 매수 기회로 보며 반도체 실적 신뢰도 회복이 반등의 촉매제가 될 것으로 기대하는 반면, 개별 종목으로서의 한화투자증권 주가는 5,000억 원 규모의 유상증자와 신주 상장에 따른 지분 희석 부담을 경계하는 목소리도 존재합니다. 특히 발행가액과 현재가의 괴리가 단기적인 수급 변동성을 높일 수 있다는 점이 주요 쟁점으로 다뤄지고 있습니다.
투자자들은 지수의 장기적 반등 가능성과 개별 기업의 자본 확충 효과를 분리하여 접근할 필요가 있습니다. 대규모 자금 조달을 통한 종합금융투자사업자 인가 기반 마련은 중장기적 성장 동력이 될 수 있으나, 단기적으로는 외국인과 기관의 수급 추이를 면밀히 살피는 것이 중요합니다. 시장의 공포가 극에 달한 시점일수록 실적 지표를 바탕으로 한 냉정한 포트폴리오 재편과 긴 호흡의 대응 전략이 요구되는 시점입니다.