AI 핵심 요약
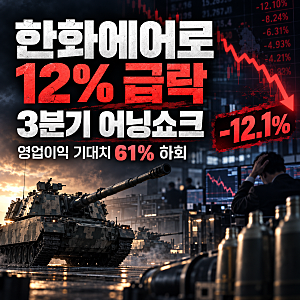
한화에어로스페이스가 최근 시장 전망치를 크게 하회하는 3분기 실적을 발표하며 '어닝 쇼크'를 기록했습니다. 2026년 10월 29일 공시된 3분기 연결 영업이익은 시장 기대치보다 약 59~61% 낮은 수준으로 나타났습니다. 이는 주력인 지상방산 부문의 영업이익이 예상치를 크게 밑돈 결과이며, 특히 폴란드 수출 물량의 인도 지연이 실적 부진의 주요 원인으로 지목되고 있습니다.
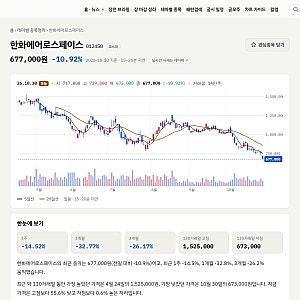
이번 어닝 쇼크 발표 이후 한화에어로스페이스의 주가는 장중 10% 이상 급락하는 모습을 보였습니다. 시장에서는 실적 발표 컨퍼런스콜에서의 회사 측 설명만으로는 투자자들의 의문을 해소하기 어려웠다는 평가가 나옵니다. 그러나 일부에서는 이번 실적 부진이 구조적인 수익성 훼손이 아닌 일시적인 요인에 의한 것으로 분석하며, 4분기부터 폴란드향 K9 자주포와 천무의 본격적인 인도가 시작되면 실적 회복이 가능할 것으로 전망하고 있습니다.
블로거들은 한화에어로스페이스의 어닝 쇼크 원인을 폴란드 K9 자주포 인도 지연에 집중하며, 4분기 실적 반등 가능성에 대해 다양한 분석을 내놓고 있습니다. 특히 3분기 실적 부진이 일시적인 현상인지, 아니면 장기적인 추세의 시작인지에 대한 심층적인 논의가 활발합니다. 블로그에서는 향후 폴란드 수출 물량의 원활한 인도 여부와 추가적인 해외 수주 상황이 주가와 실적에 미칠 영향에 주목하며 투자자들의 궁금증을 자극하고 있습니다.