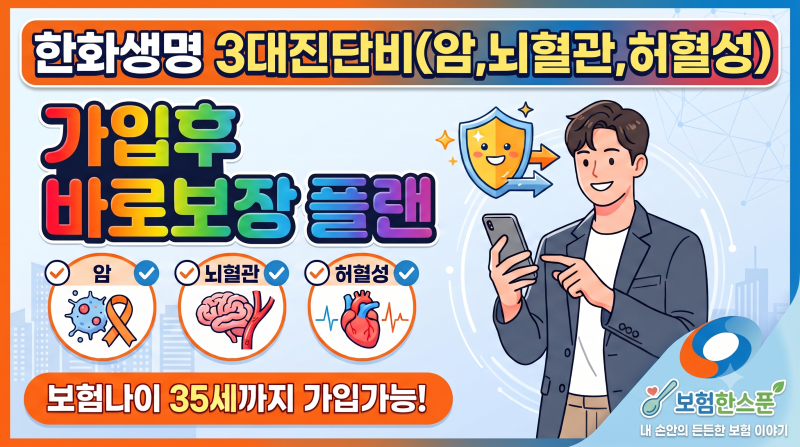
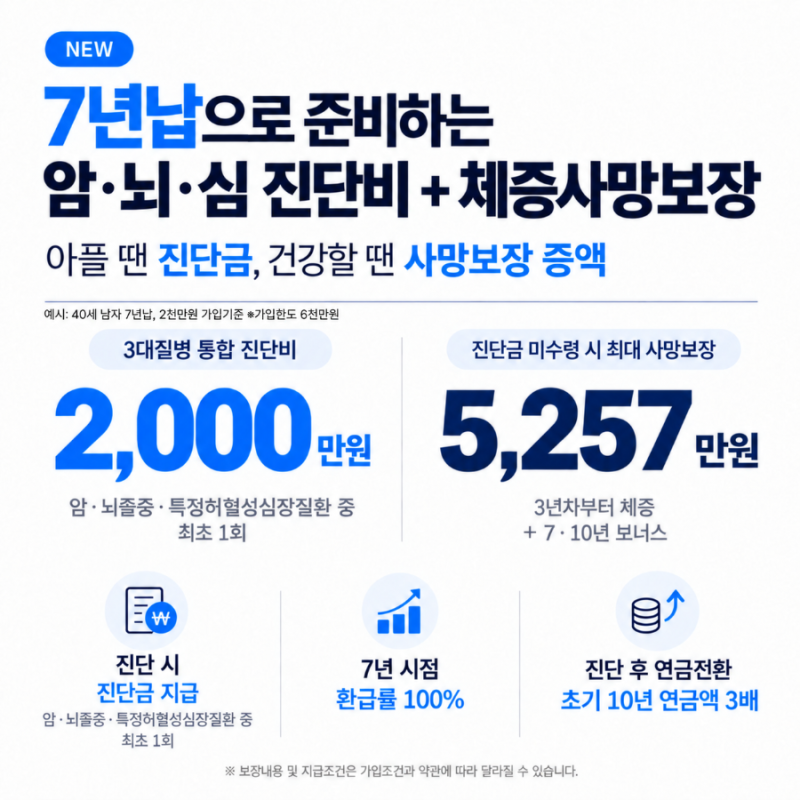

많은 여성이 유방암 등 여성암 진단 시 선별급여와 비급여 항목의 높은 본인부담률로 예상치 못한 의료비에 직면합니다. 한화생명 여성보험은 선별급여 암주요치료비로 최대 1천만원, 비급여 암치료비로 연간 최대 1억 6천만원까지 보장하여 이러한 재정적 공백을 메웁니다.
특히 갑상선암과 같은 유사암 진단 시에도 비급여 수술비 및 로봇수술비 등을 폭넓게 보장하여 여성 특유의 질병 위험에 효과적으로 대비할 수 있습니다. 많은 여성이 유방암, 난소암 등 여성암 진단 시 예상치 못한 의료비 부담에 직면하곤 합니다.
건강보험이 적용되는 '선별급여' 항목이라 해도 본인부담률이 30~90%에 달해 실제 청구서 앞에서 당황하는 경우가 많습니다. 또한, 갑상선암처럼 발병률이 높지만 '유사암'으로 분류되어 일반암 진단비보다 적은 보험금을 받는 상황도 빈번합니다.
이러한 현실은 여성 특유의 질병 위험에 대한 충분한 대비가 필요함을 보여줍니다. 한화생명 여성보험은 이러한 여성암의 재정적 공백을 효과적으로 메우는 데 초점을 맞춥니다.
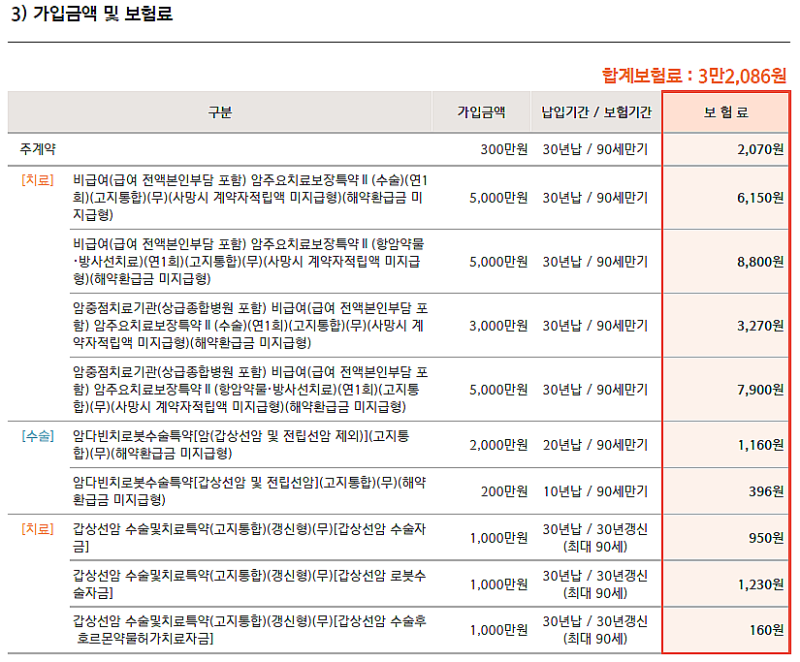
특히 '선별급여 암주요치료비' 담보는 연 최대 1천만원까지 보장하며, 비급여 암치료비는 연간 최대 1억 6천만원까지 설계 가능하여 유방암, 난소암 등 비급여 비중이 높은 암 치료에 든든한 버팀목이 됩니다.
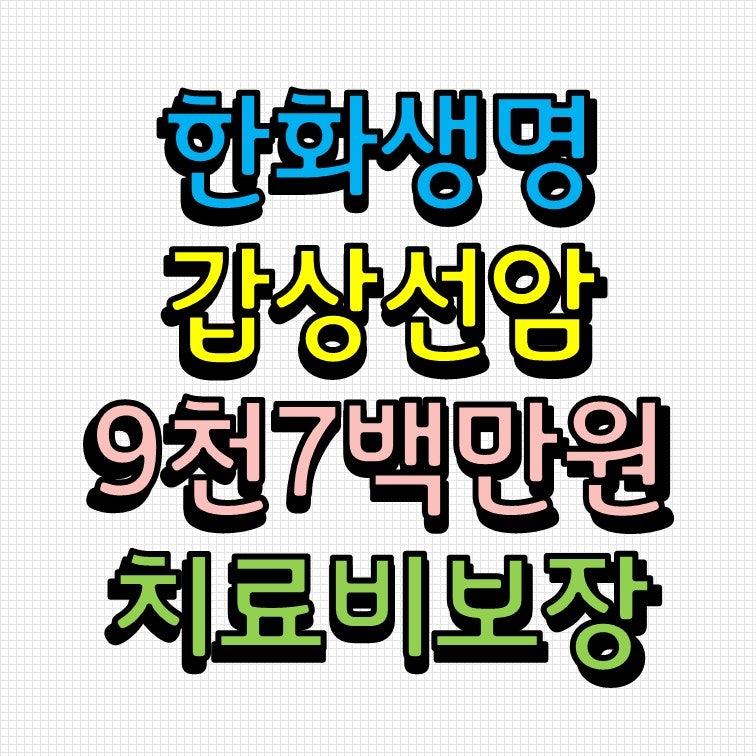
또한, 갑상선암 특화 플랜을 통해 비급여 암수술비 최대 5천만원, 암중점치료기관 수술비 3천만원, 로봇수술비 1천만원 등 실질적인 치료비를 보장하여 여성 고객의 불안감을 덜어줍니다.
단순히 암 진단비만으로는 감당하기 어려운 여성암의 특성을 고려할 때, 한화생명 여성보험은 선별급여 및 비급여 치료비, 그리고 유사암에 대한 폭넓은 보장을 통해 여성 건강을 위한 현명한 선택지가 될 수 있습니다.
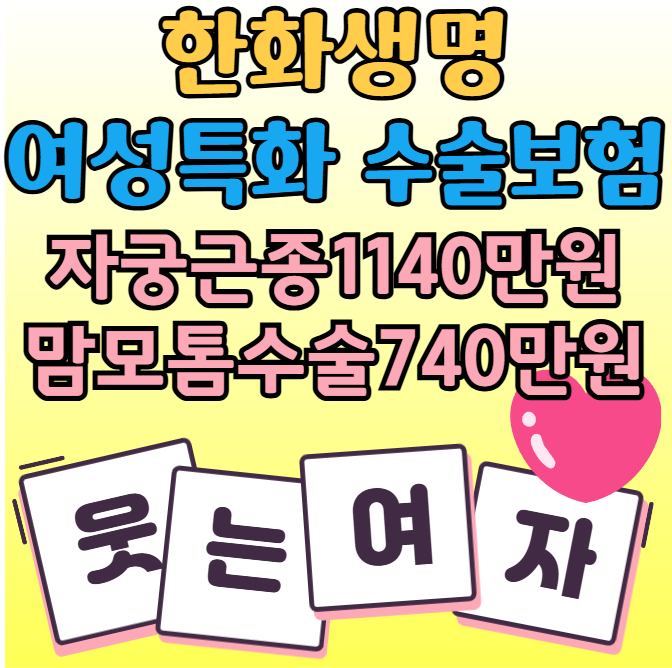
일반적인 질병수술비와 달리 1~5종 종수술비는 자궁근종 등 여성 질환 수술 시에도 보장 금액을 세분화하여 실제 필요한 보장을 제공합니다. 따라서 여성 특유의 질병 위험에 대비하여 꼼꼼하게 설계된 보험 상품을 선택하는 것이 중요합니다.
특히 갑상선암과 같은 유사암 진단 시에도 비급여 수술비 및 로봇수술비 등을 폭넓게 보장하여 여성 특유의 질병 위험에 효과적으로 대비할 수 있습니다. 많은 여성이 유방암, 난소암 등 여성암 진단 시 예상치 못한 의료비 부담에 직면하곤 합니다.
건강보험이 적용되는 '선별급여' 항목이라 해도 본인부담률이 30~90%에 달해 실제 청구서 앞에서 당황하는 경우가 많습니다. 또한, 갑상선암처럼 발병률이 높지만 '유사암'으로 분류되어 일반암 진단비보다 적은 보험금을 받는 상황도 빈번합니다.
이러한 현실은 여성 특유의 질병 위험에 대한 충분한 대비가 필요함을 보여줍니다. 한화생명 여성보험은 이러한 여성암의 재정적 공백을 효과적으로 메우는 데 초점을 맞춥니다.
특히 '선별급여 암주요치료비' 담보는 연 최대 1천만원까지 보장하며, 비급여 암치료비는 연간 최대 1억 6천만원까지 설계 가능하여 유방암, 난소암 등 비급여 비중이 높은 암 치료에 든든한 버팀목이 됩니다.
또한, 갑상선암 특화 플랜을 통해 비급여 암수술비 최대 5천만원, 암중점치료기관 수술비 3천만원, 로봇수술비 1천만원 등 실질적인 치료비를 보장하여 여성 고객의 불안감을 덜어줍니다.
단순히 암 진단비만으로는 감당하기 어려운 여성암의 특성을 고려할 때, 한화생명 여성보험은 선별급여 및 비급여 치료비, 그리고 유사암에 대한 폭넓은 보장을 통해 여성 건강을 위한 현명한 선택지가 될 수 있습니다.
일반적인 질병수술비와 달리 1~5종 종수술비는 자궁근종 등 여성 질환 수술 시에도 보장 금액을 세분화하여 실제 필요한 보장을 제공합니다. 따라서 여성 특유의 질병 위험에 대비하여 꼼꼼하게 설계된 보험 상품을 선택하는 것이 중요합니다.