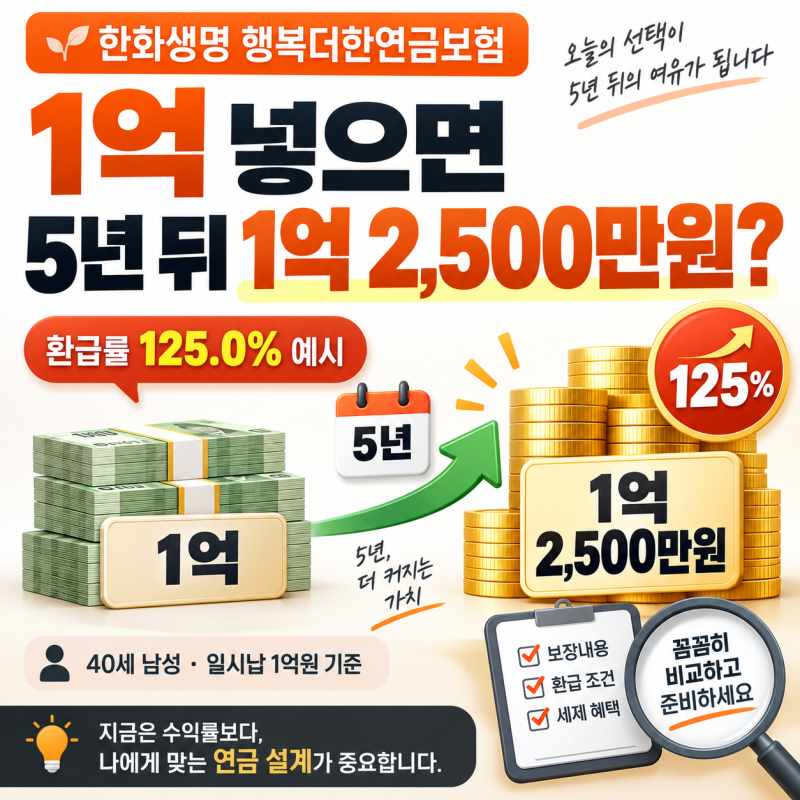
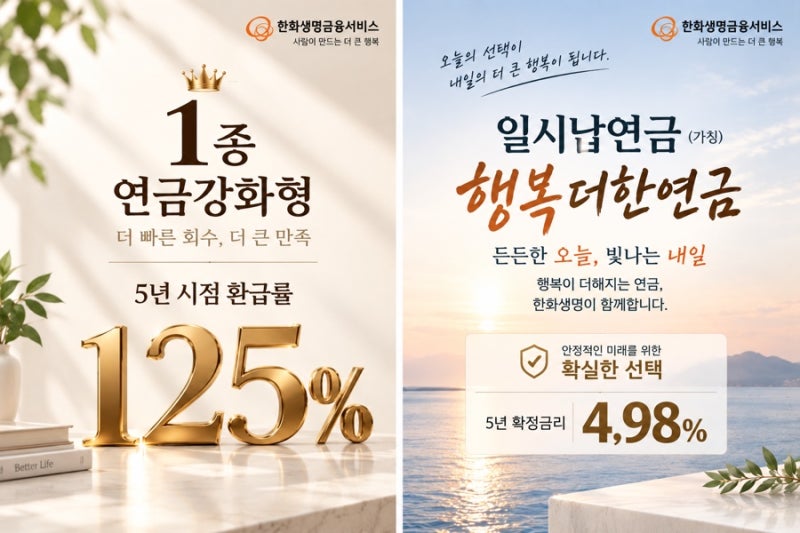
한화생명 행복더한 연금보험은 5년 유지 시 125%의 환급률과 연 4.98% 수준의 확정 수익률을 제공하는 특판 상품입니다. 하지만 125% 환급률은 원금과 증가분을 합친 비율이며, 단순 연복리 수익률로 환산 시 약 4.56%로 실제 이율과 차이가 있습니다.
5년 만기 전 중도 해지 시 원금 손실 가능성이 있으며, 목돈 사용 계획이 있다면 유동성을 고려해야 합니다. 최근 금융 시장에서 확정 수익률을 내세운 연금보험 상품들이 주목받고 있습니다.
특히 '한화생명 스마트하이브리드연금보험'과 유사한 상품으로 알려진 한화생명 행복더한 연금보험은 5년 유지 시 125%의 높은 환급률과 연 4.98% 수준의 확정 수익률을 강조하며 많은 관심을 받고 있습니다.
이는 목돈을 안정적으로 불리고자 하는 이들에게 매력적인 제안으로 다가오지만, 가입 전 반드시 확인해야 할 중요한 사실들이 있습니다. 이 상품의 핵심은 5년 시점 환급률 125%와 연 단리 환산 수익률 4.98%입니다.
그러나 125% 환급률은 납입 원금 100%에 증가분 약 25%를 합산한 비율이며, 이를 단순 연복리 수익률로 환산하면 약 4.56%로 실제 체감하는 이율과는 차이가 있을 수 있습니다.
또한, 이 상품은 단순 예적금이 아닌 보험 상품이므로, 5년 만기 전 중도 해지 시에는 환급금이 원금에 미달하여 손실이 발생할 수 있다는 점을 명심해야 합니다.
원금 도달 시점은 약 28개월로 알려져 있으며, 목표 한도 소진 시 조기 마감되는 한정 특판 형태로 판매됩니다.
따라서 한화생명 스마트하이브리드연금보험과 같은 확정형 연금보험을 고려한다면, 최소 5년 이상 자금을 묶어둘 수 있는지, 그리고 중도에 목돈을 사용할 계획은 없는지 신중하게 검토해야 합니다.
은행 예금과는 목적이 다르므로, 비상 자금은 별도로 확보하고 최소 5년간 사용하지 않을 여유 자금으로 초기 5년의 고정 이율 혜택을 누리고 싶은 고객에게 적합합니다. 자신의 재무 상황과 유동성 계획을 면밀히 분석하여 현명한 선택을 하는 것이 중요합니다.
5년 만기 전 중도 해지 시 원금 손실 가능성이 있으며, 목돈 사용 계획이 있다면 유동성을 고려해야 합니다. 최근 금융 시장에서 확정 수익률을 내세운 연금보험 상품들이 주목받고 있습니다.
특히 '한화생명 스마트하이브리드연금보험'과 유사한 상품으로 알려진 한화생명 행복더한 연금보험은 5년 유지 시 125%의 높은 환급률과 연 4.98% 수준의 확정 수익률을 강조하며 많은 관심을 받고 있습니다.
이는 목돈을 안정적으로 불리고자 하는 이들에게 매력적인 제안으로 다가오지만, 가입 전 반드시 확인해야 할 중요한 사실들이 있습니다. 이 상품의 핵심은 5년 시점 환급률 125%와 연 단리 환산 수익률 4.98%입니다.
그러나 125% 환급률은 납입 원금 100%에 증가분 약 25%를 합산한 비율이며, 이를 단순 연복리 수익률로 환산하면 약 4.56%로 실제 체감하는 이율과는 차이가 있을 수 있습니다.
또한, 이 상품은 단순 예적금이 아닌 보험 상품이므로, 5년 만기 전 중도 해지 시에는 환급금이 원금에 미달하여 손실이 발생할 수 있다는 점을 명심해야 합니다.
원금 도달 시점은 약 28개월로 알려져 있으며, 목표 한도 소진 시 조기 마감되는 한정 특판 형태로 판매됩니다.
따라서 한화생명 스마트하이브리드연금보험과 같은 확정형 연금보험을 고려한다면, 최소 5년 이상 자금을 묶어둘 수 있는지, 그리고 중도에 목돈을 사용할 계획은 없는지 신중하게 검토해야 합니다.
은행 예금과는 목적이 다르므로, 비상 자금은 별도로 확보하고 최소 5년간 사용하지 않을 여유 자금으로 초기 5년의 고정 이율 혜택을 누리고 싶은 고객에게 적합합니다. 자신의 재무 상황과 유동성 계획을 면밀히 분석하여 현명한 선택을 하는 것이 중요합니다.