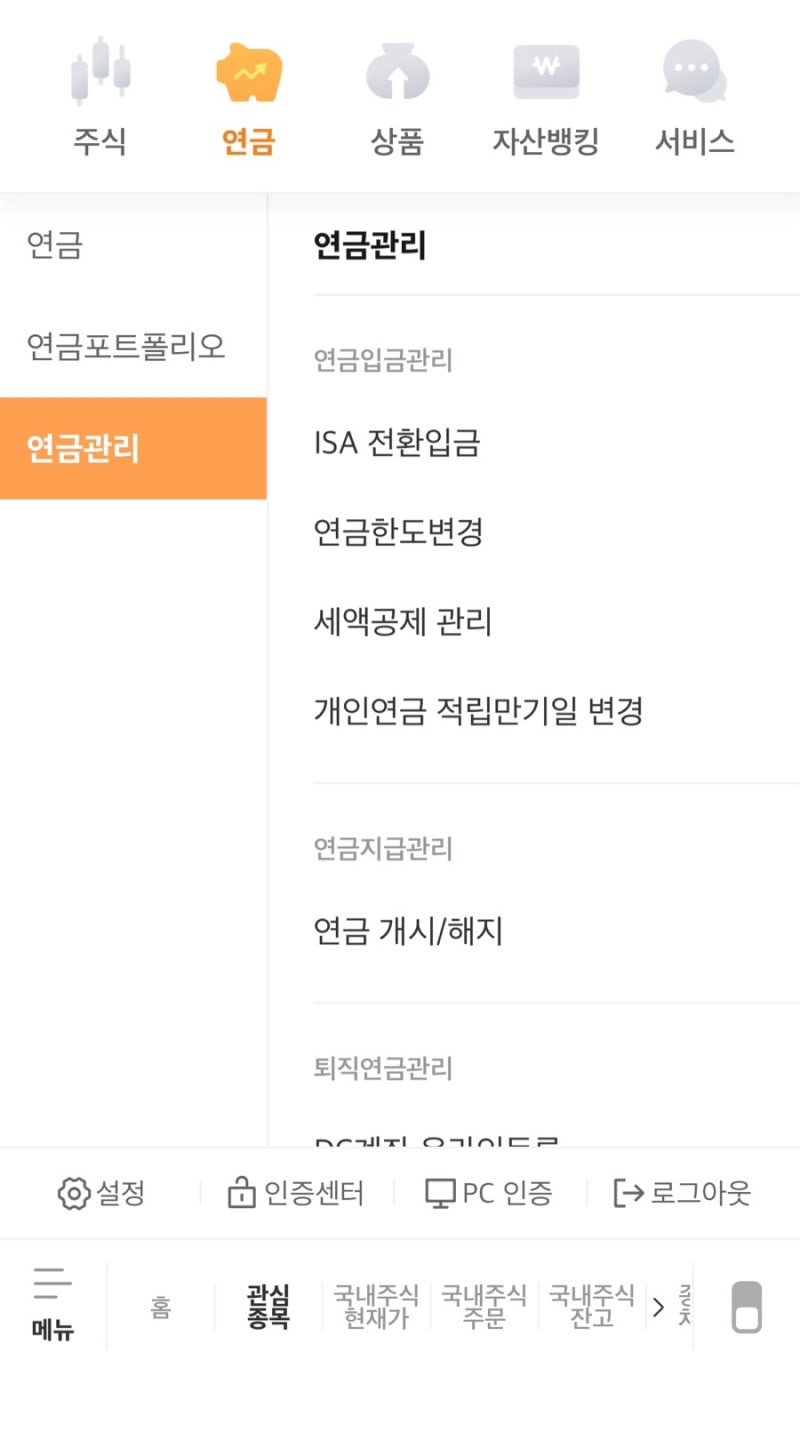
한국투자증권 연금저축펀드 계좌해지는 단순한 자금 인출을 넘어 세제 혜택 반환과 직결되는 중요한 금융 절차입니다. 최근에는 과거와 달리 콜센터 상담원 연결 없이도 모바일 앱을 통해 비대면으로 해지 및 타사 이전 신청이 가능해져 접근성이 크게 개선되었습니다. 특히 ISA 계좌 만기 자금을 연금저축으로 전환하거나 보험사에서 증권사로 계좌를 옮기는 과정에서 발생하는 해지 및 이전 절차는 연말정산 세액공제 혜택을 유지하는 핵심적인 단계로 평가받습니다.
실사용자들의 분석에 따르면 단순 해지 시 발생하는 환급금과 타 금융사로 이전할 때의 환급금 규모가 다를 수 있다는 점에 주목해야 합니다. 일부 블로거들은 앱에서 조회되는 해지 환급금 수치만 보고 손실을 우려해 중도 포기하는 경우가 많으나, 실제 고객센터 확인 결과 이전 시에는 더 유리한 조건이 적용될 수 있음을 강조합니다. 또한 해지 과정에서 발생하는 수수료나 이체 비용 등 미세한 잔액 차이로 인해 처리가 지연될 수 있으므로 사전에 예수금 상태를 점검하는 것이 필수적입니다.
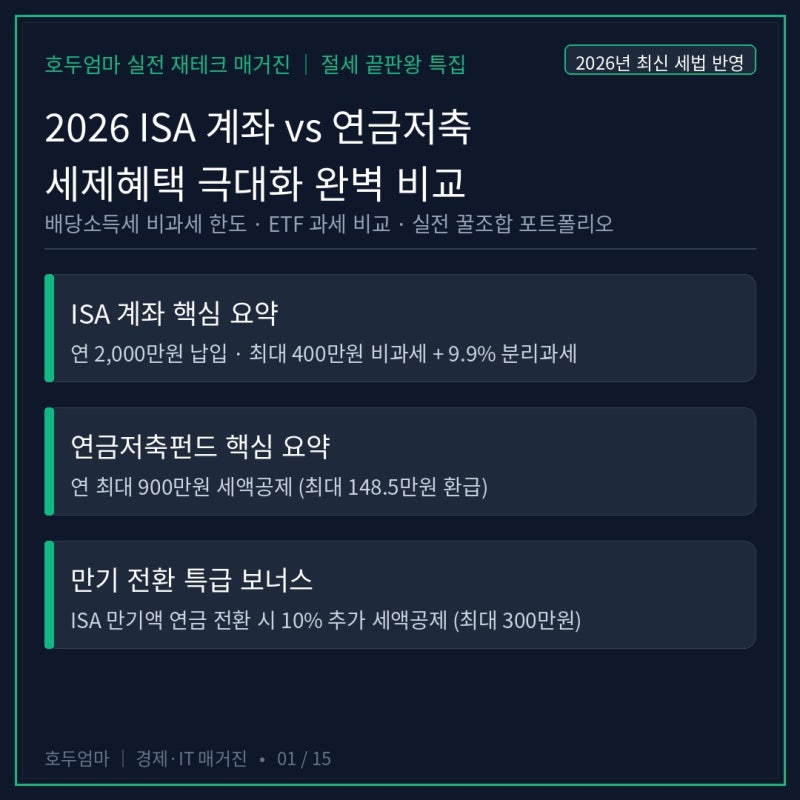
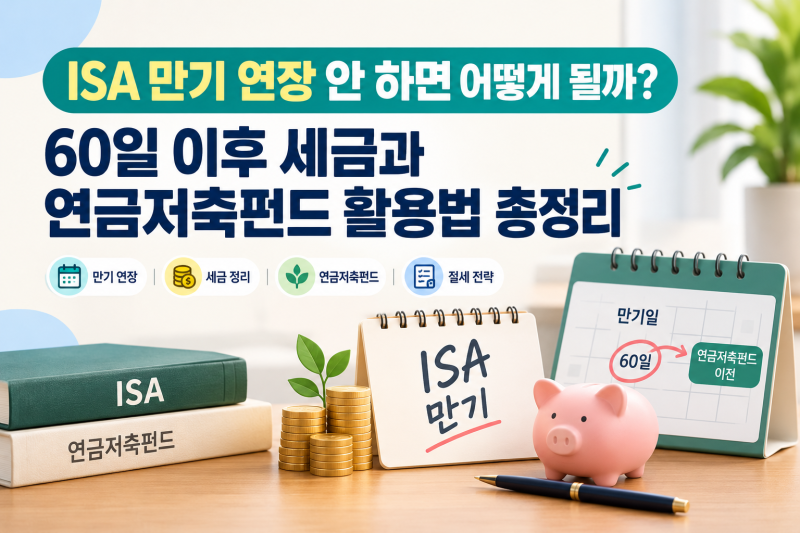
성공적인 계좌 관리를 위해서는 무작정 해지하기보다 타사 이전 시의 실익을 먼저 따져보는 지혜가 필요합니다. 기존 보험 가입일을 그대로 승계할 수 있는지 여부와 납입 한도 설정 변경 가능성을 면밀히 검토하십시오. 특히 연말정산 시즌을 앞두고 세액공제 혜택을 극대화하기 위해서는 해지 후 재가입보다는 ISA 만기 자금 전환 등 제도적 장치를 활용하여 노후 자금의 연속성을 유지하는 것이 가장 효율적인 자산 관리 전략입니다.