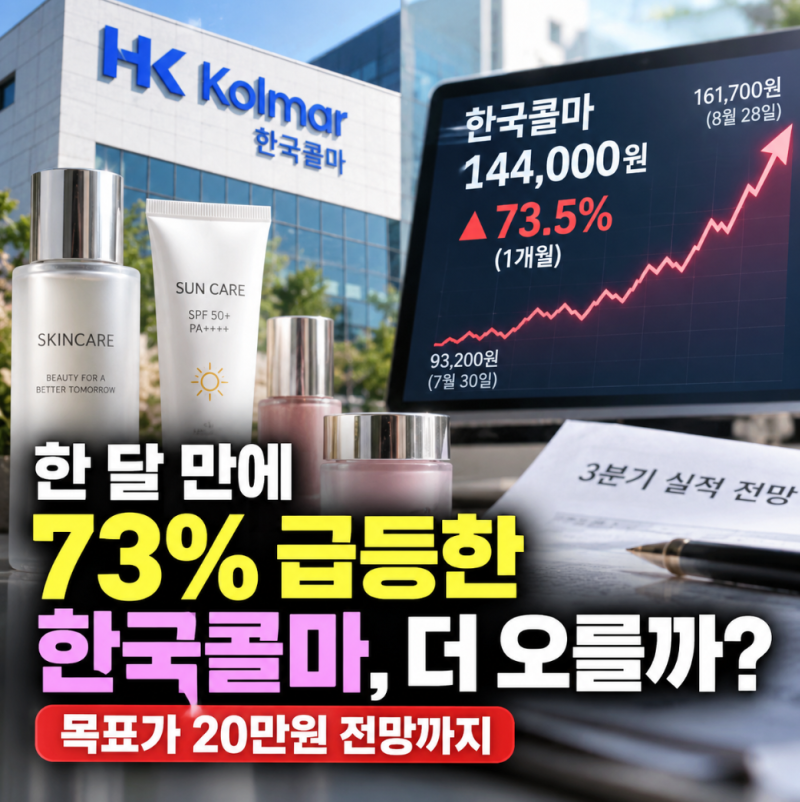
한국콜마는 2026년 2분기 역대 최대 실적을 달성하며 주가가 한 달 새 73.5% 급등하는 등 긍정적인 흐름을 보였습니다. 이는 K뷰티의 글로벌 인기에 따른 해외 고객사 주문 증가와 선케어 제품의 높은 경쟁력에 힘입은 결과입니다.
하지만 여름 성수기 이후 3분기 매출과 수익성이 유지될지, 그리고 글로벌 시장 확대가 지속적인 성장 동력이 될지가 향후 주가 전망의 핵심 관건입니다.
한국콜마는 최근 K뷰티 열풍의 중심에서 주목받는 기업으로, 2026년 2분기에는 연결 기준 매출 8,613억 원, 영업이익 1,103억 원을 기록하며 분기 사상 최대 실적을 달성했습니다.
이러한 호실적에 힘입어 7월 말 9만 원대였던 주가는 8월 말 16만 원을 넘어서며 한 달 만에 73.5% 급등하는 등 뜨거운 관심을 받았습니다.
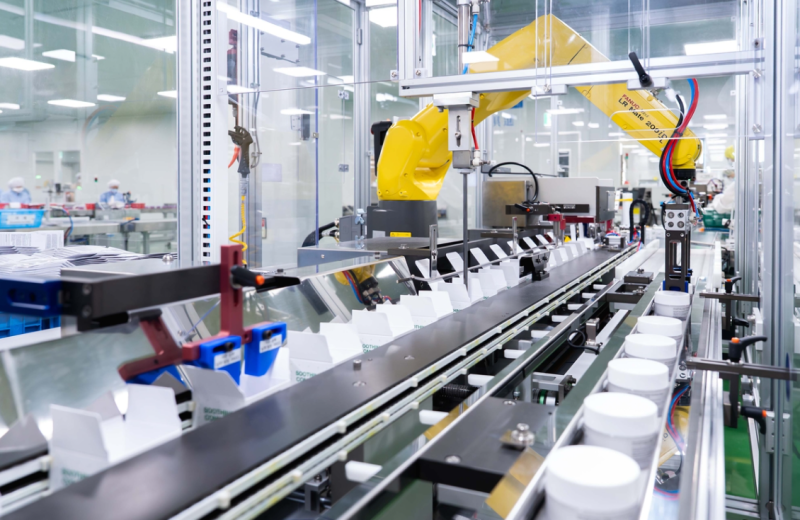
화장품 ODM(제조자 개발 생산) 기업인 한국콜마는 브랜드의 요청에 맞춰 제품을 연구·개발하고 생산하며, 여러 브랜드의 해외 판매가 늘어날수록 생산 주문을 받을 기회가 커지는 구조입니다.
이번 실적 상승의 주요 동력은 K뷰티의 글로벌 인기에 따른 국내 고객사의 해외 판매 증가와 글로벌 고객사의 주문 확대였습니다. 특히 선케어 제품의 경쟁력이 강점으로 꼽히며, 2분기 국내 법인 매출에서 선케어가 35%를 차지하는 등 역대 최고 수준의 비중을 보였습니다.
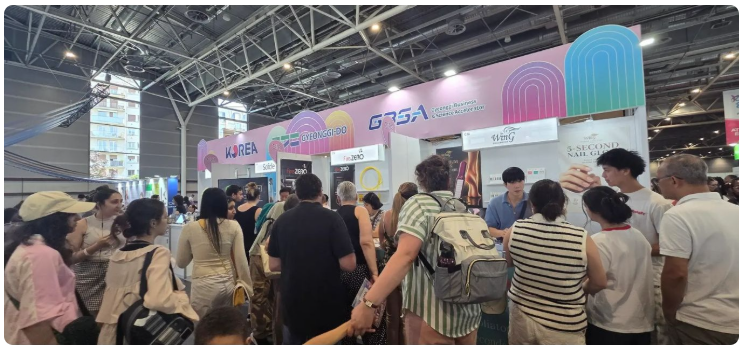
올리브영의 미국 시장 확대와 세포라와의 전략적 제휴 등 유통업계의 K뷰티 투자 역시 한국콜마의 해외 성장 기회를 넓히는 요인으로 작용했습니다. 하지만 이미 급등한 한국콜마 주가가 앞으로도 상승세를 이어갈지는 3분기 실적에 달려있다는 분석이 지배적입니다.
선케어 제품의 계절성이 약해지는 시점에서 매출과 수익성이 얼마나 유지될지가 관건이며, 단순 매출 성장보다는 수익성 유지가 더욱 중요해졌습니다.
K뷰티 열풍이 일시적인 유행에 그치지 않고 장기간 글로벌 시장에서 주문과 이익 증가로 연결될 수 있을지가 한국콜마의 지속적인 성장 여부를 판가름할 핵심 요소로 평가됩니다.
하지만 여름 성수기 이후 3분기 매출과 수익성이 유지될지, 그리고 글로벌 시장 확대가 지속적인 성장 동력이 될지가 향후 주가 전망의 핵심 관건입니다.
한국콜마는 최근 K뷰티 열풍의 중심에서 주목받는 기업으로, 2026년 2분기에는 연결 기준 매출 8,613억 원, 영업이익 1,103억 원을 기록하며 분기 사상 최대 실적을 달성했습니다.
이러한 호실적에 힘입어 7월 말 9만 원대였던 주가는 8월 말 16만 원을 넘어서며 한 달 만에 73.5% 급등하는 등 뜨거운 관심을 받았습니다.
화장품 ODM(제조자 개발 생산) 기업인 한국콜마는 브랜드의 요청에 맞춰 제품을 연구·개발하고 생산하며, 여러 브랜드의 해외 판매가 늘어날수록 생산 주문을 받을 기회가 커지는 구조입니다.
이번 실적 상승의 주요 동력은 K뷰티의 글로벌 인기에 따른 국내 고객사의 해외 판매 증가와 글로벌 고객사의 주문 확대였습니다. 특히 선케어 제품의 경쟁력이 강점으로 꼽히며, 2분기 국내 법인 매출에서 선케어가 35%를 차지하는 등 역대 최고 수준의 비중을 보였습니다.
올리브영의 미국 시장 확대와 세포라와의 전략적 제휴 등 유통업계의 K뷰티 투자 역시 한국콜마의 해외 성장 기회를 넓히는 요인으로 작용했습니다. 하지만 이미 급등한 한국콜마 주가가 앞으로도 상승세를 이어갈지는 3분기 실적에 달려있다는 분석이 지배적입니다.
선케어 제품의 계절성이 약해지는 시점에서 매출과 수익성이 얼마나 유지될지가 관건이며, 단순 매출 성장보다는 수익성 유지가 더욱 중요해졌습니다.
K뷰티 열풍이 일시적인 유행에 그치지 않고 장기간 글로벌 시장에서 주문과 이익 증가로 연결될 수 있을지가 한국콜마의 지속적인 성장 여부를 판가름할 핵심 요소로 평가됩니다.