AI 핵심 요약
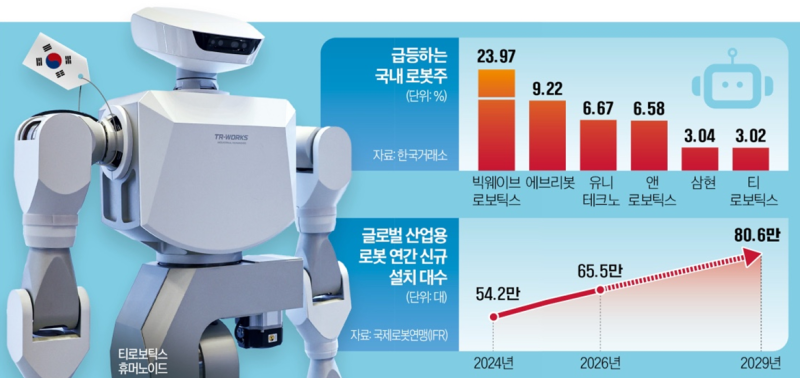
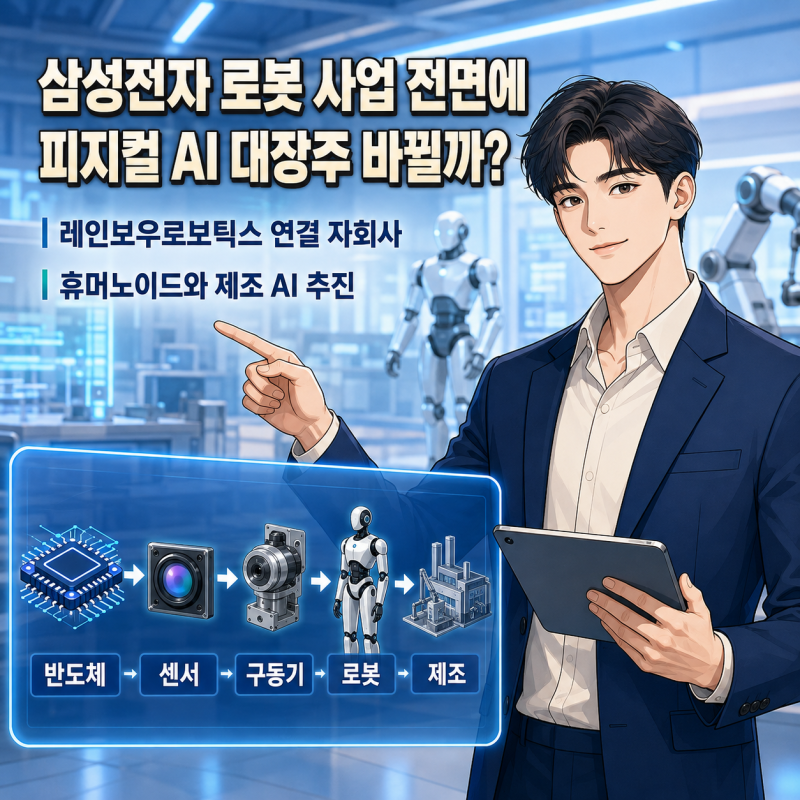
피지컬 AI는 가상 세계의 지능을 넘어 현실의 물리적 환경을 직접 제어하고 움직이는 기술로, 로봇과 자율주행 시스템의 핵심 동력입니다. 2027년 1분기를 기점으로 글로벌 빅테크 기업들의 휴머노이드 초도 양산이 본격화될 전망이며, 이에 따라 국내 로봇 산업도 단순 테마를 넘어 실질적인 매출 발생 구간에 진입하고 있습니다. 특히 하드웨어 구동의 핵심인 액추에이터와 정밀 감속기 기술을 보유한 기업들이 시장의 중심축을 형성하며 산업 생태계를 주도하고 있습니다.
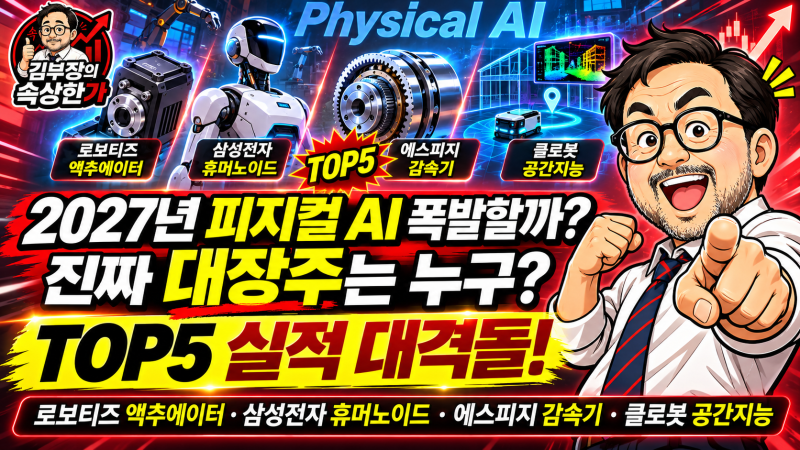
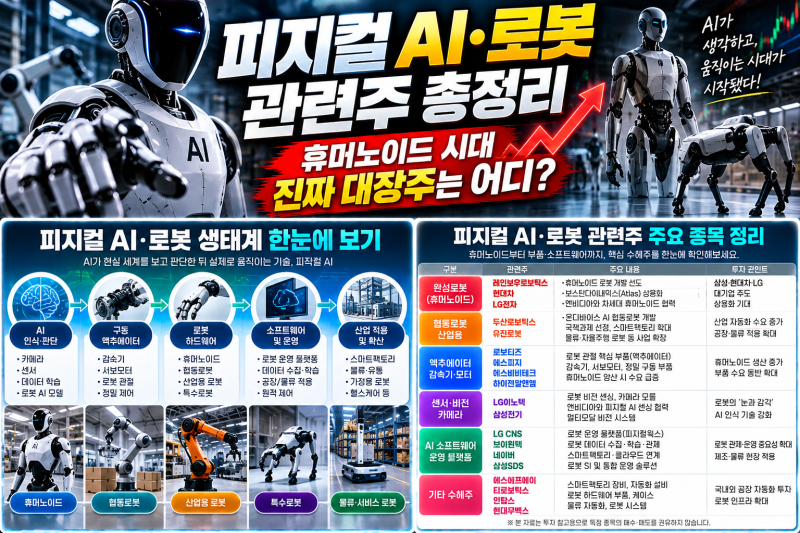
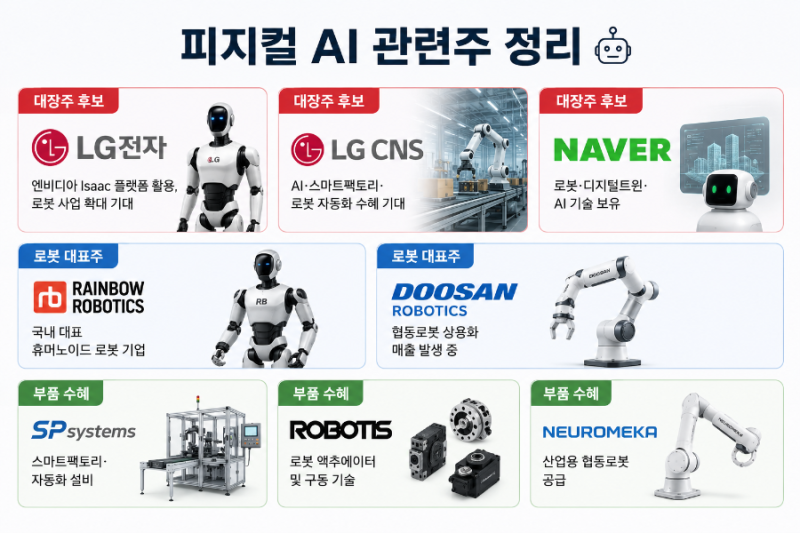
시장 전문가들 사이에서는 종목별 기술력과 공급망 위치에 따라 선호도가 갈리는 양상입니다. 삼성전자의 협력 파트너인 레인보우로보틱스가 독자적인 소프트웨어 아키텍처로 주목받는 한편, 로보티즈와 에스피지는 글로벌 공급망 재편의 실질적 수혜주로 거론됩니다. 특히 미국 정부의 대중국 부품 규제가 강화되면서 고정밀 감속기와 일체형 구동기 분야에서 검증된 양산 능력을 갖춘 한국 부품사들로 글로벌 수주가 집중되는 현상이 뚜렷하게 관찰되고 있습니다.
투자 관점에서는 단기적인 수급 변동성보다는 2027년 초로 예정된 대규모 양산 매출 인식 시점을 주목할 필요가 있습니다. 뉴로메카와 같은 일부 종목은 현재 실적 대비 주가 변동성이 크지만, 휴머노이드 상용화 타임라인에 맞춘 흑자 전환 여부가 향후 기업 가치 재평가의 결정적 변수가 될 것입니다. 기술적 해자를 보유한 부품주와 대기업 파트너십을 확보한 완성형 로봇 기업을 구분하여 장기적인 산업 성장 궤적을 추적하는 전략이 유효합니다.