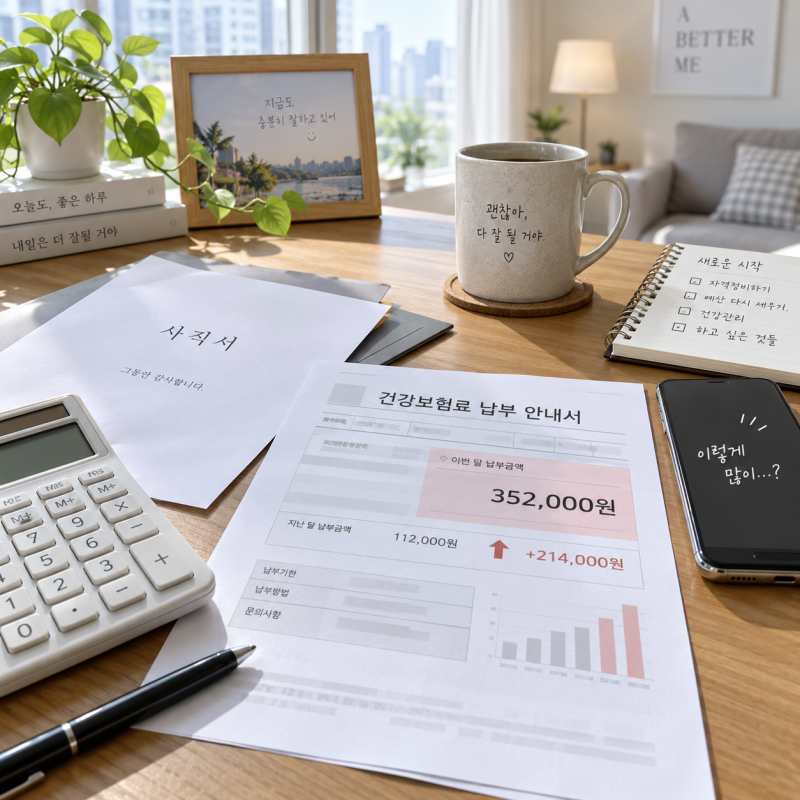

퇴사 후 건강보험료는 직장가입자에서 지역가입자로 자격이 전환되면서 예상치 못하게 크게 오르는 경우가 많습니다. 직장가입자 시절에는 근로소득에 대해서만 보험료를 산정하고 회사와 본인이 절반씩 부담했지만, 지역가입자는 소득뿐만 아니라 주택, 전월세 임차보증금, 자동차 등 보유 재산까지 점수로 환산하여 부과하기 때문입니다. 특히 소득이 없어진 상황에서 재산으로 인해 보험료가 급증하는 현상이 자주 발생하여 많은 퇴직자들이 당황하고 있습니다.
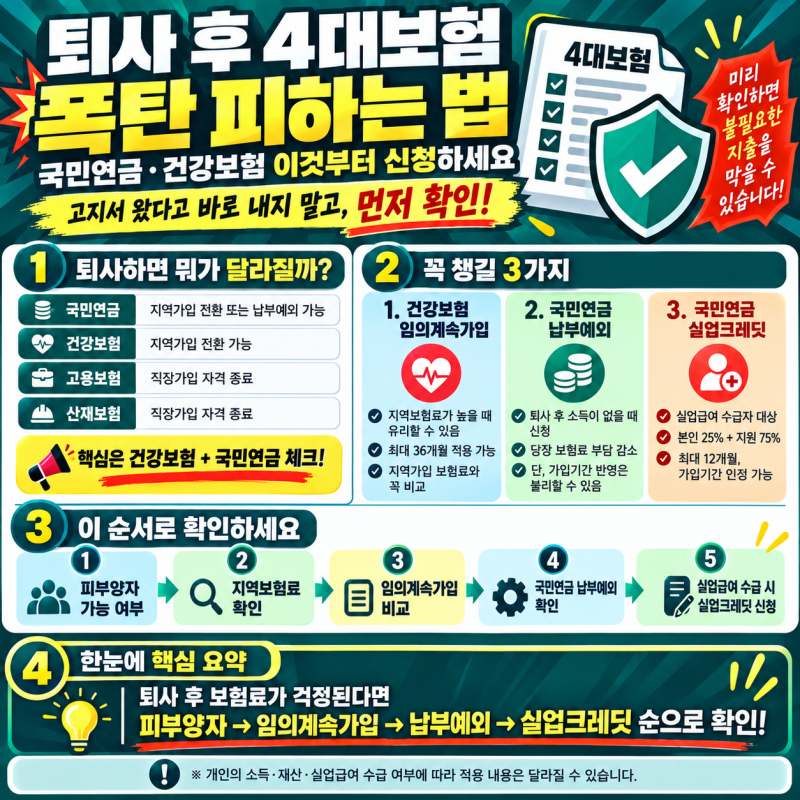
실제 블로그 후기들을 살펴보면, 직장가입자 때보다 지역가입자로 전환된 후 더 높은 보험료를 고지받는 사례가 흔합니다. 하지만 2024년 2월부터 지역가입자의 자동차 보험료는 폐지되었으므로, 현재 보험료가 높다면 자동차보다는 소득이나 다른 재산 항목을 먼저 확인해야 합니다. 이러한 부담을 줄이기 위해 '임의계속가입 제도'가 존재하며, 이를 통해 최대 36개월간 퇴직 전 직장 보험료 수준으로 납부할 수 있어 재산이나 자동차가 보험료 산정에서 배제되는 장점이 있습니다.
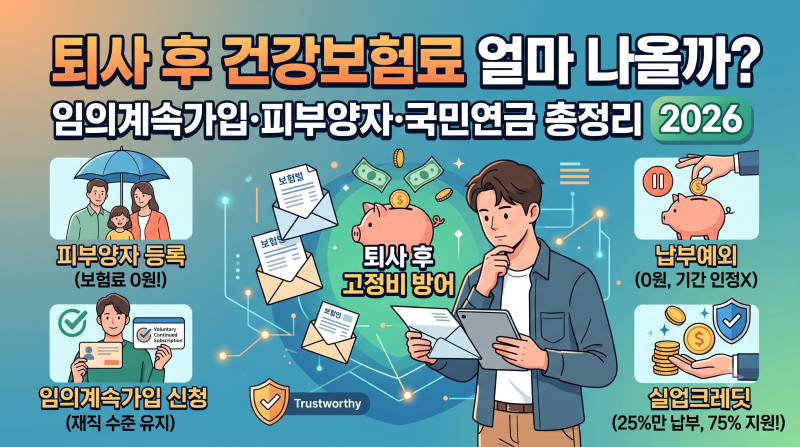
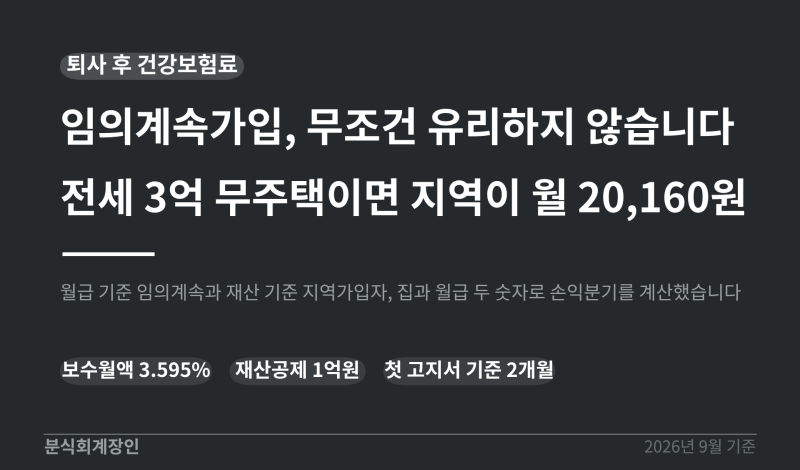
퇴사 후 건강보험료 부담을 줄이는 가장 효과적인 방법 중 하나는 '임의계속가입' 제도를 활용하는 것입니다. 이 제도는 퇴직 전 12개월간의 평균 보수월액을 기준으로 보험료를 산정하며, 신청 기한은 지역가입자 보험료 고지서를 받은 날로부터 2개월 이내입니다. 또한, 소득이 없거나 적은 경우 가족의 피부양자로 등록하는 방법도 있으니, 본인의 상황에 맞는 최적의 방법을 선택하여 불필요한 보험료 지출을 줄이는 것이 중요합니다.