AI 핵심 요약
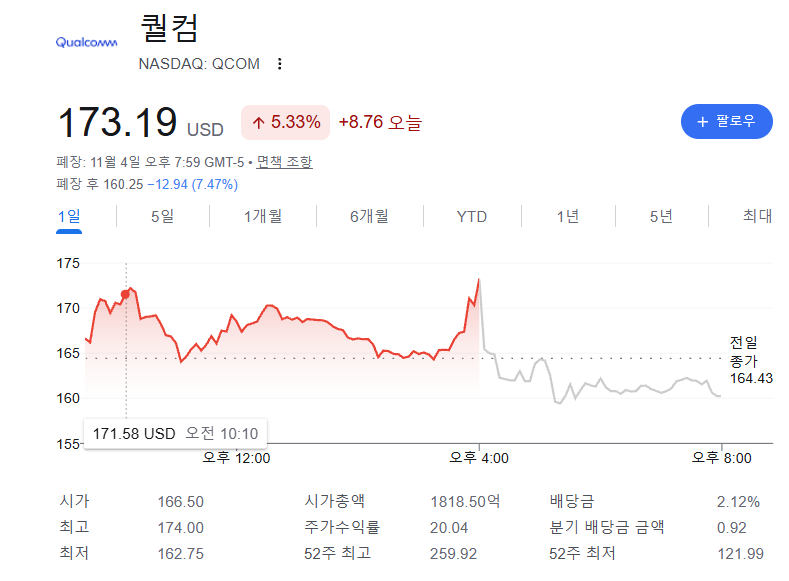
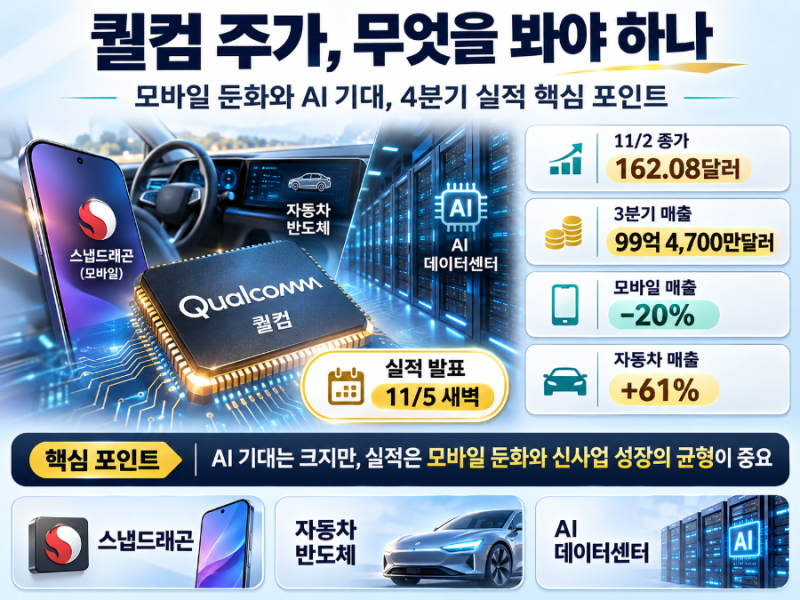
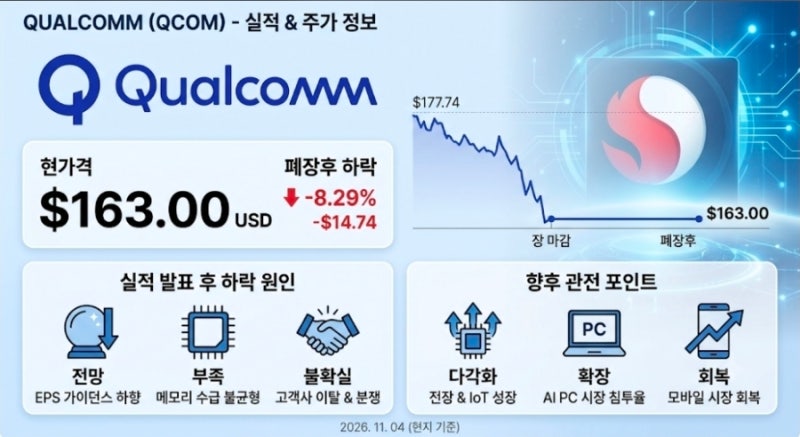
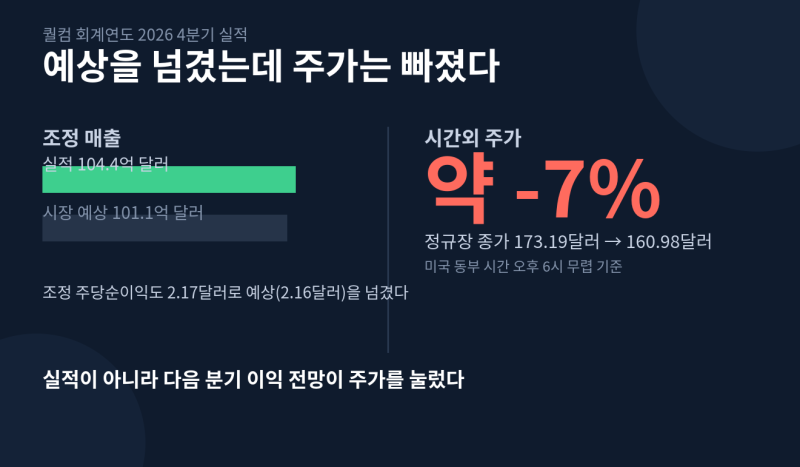
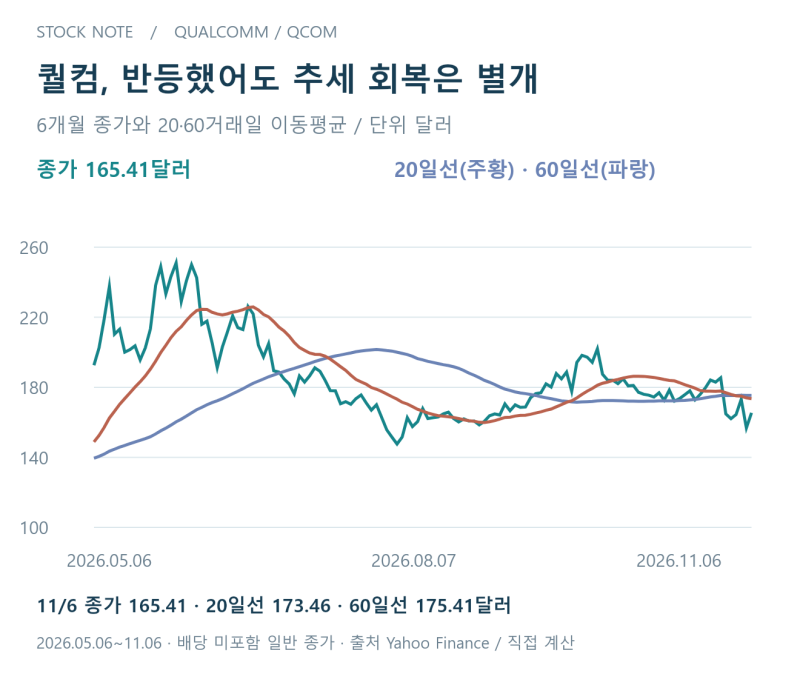
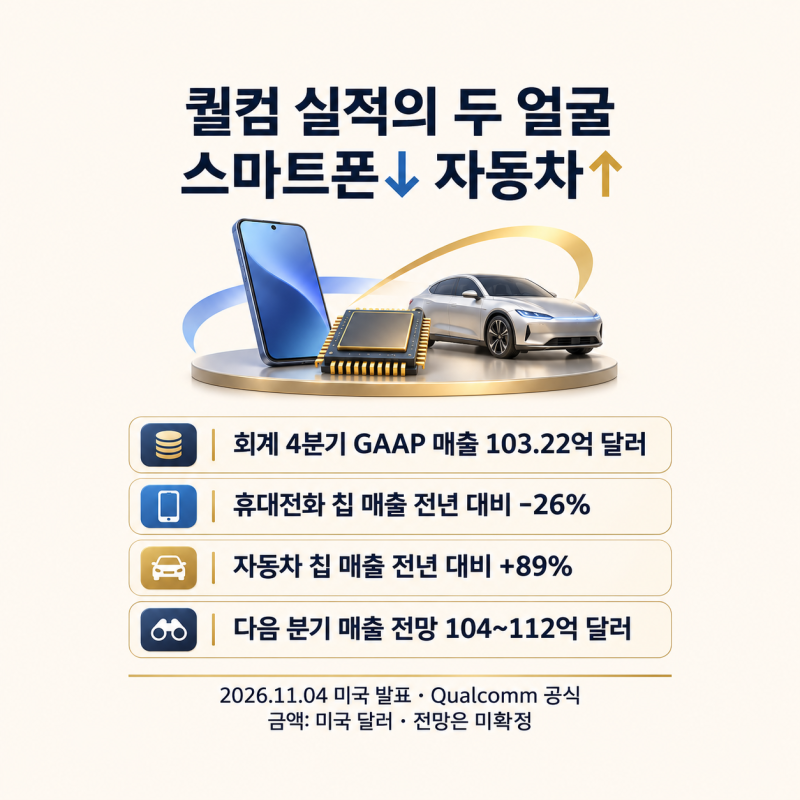
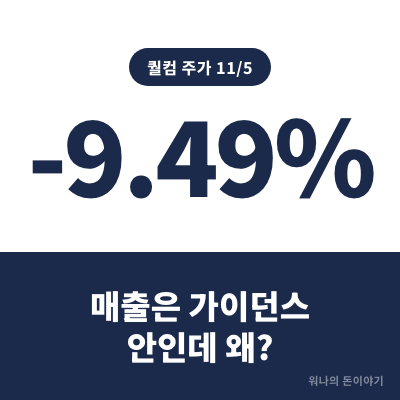
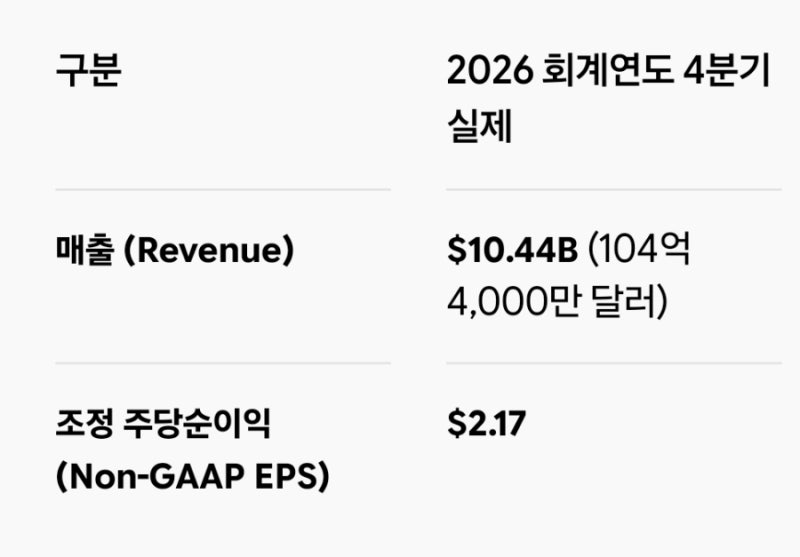
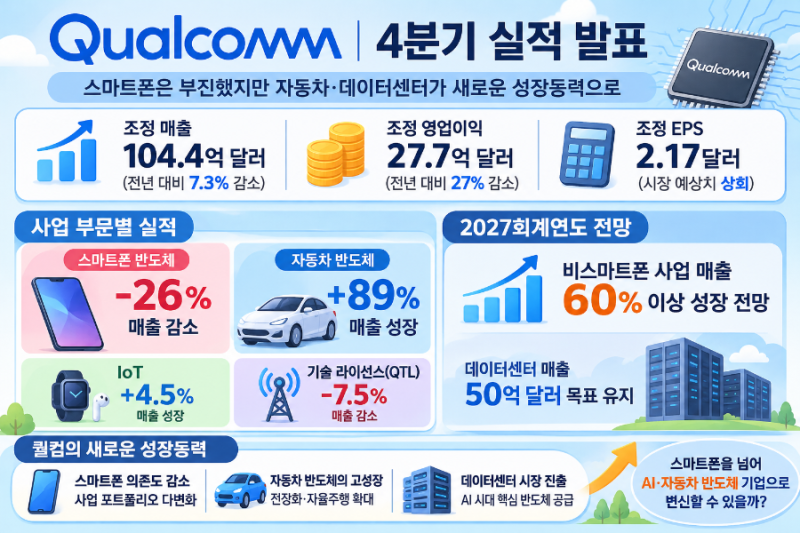
미국 반도체 기업 퀄컴이 2026 회계연도 4분기 실적 발표에서 시장 예상치를 웃도는 매출을 기록했음에도 불구하고 주가는 하락세를 보였습니다. 매출액은 약 103억 달러로 집계되었으나, 기업의 핵심 수익원인 스마트폰용 반도체 부문 매출이 전년 동기 대비 26% 급감하며 투자 심리가 위축된 결과입니다. 이는 모바일 시장의 성장 둔화와 주요 고객사의 부품 자급화 영향이 실질적인 수치로 나타난 것으로 분석됩니다.
시장 전문가들은 퀄컴의 사업 구조 변화에 주목하고 있습니다. 주력인 스마트폰 칩 매출은 크게 줄어든 반면, 자동차용 반도체 매출은 89%라는 폭발적인 성장세를 기록하며 극명한 대조를 보였습니다. 특히 애플이 자체 5G 모뎀 칩 탑재를 프리미엄 모델까지 확대하면서 발생하는 매출 공백을 자동차 및 사물인터넷 부문이 얼마나 빠르게 상쇄할 수 있을지가 향후 기업 가치 평가의 핵심 쟁점으로 떠오르고 있습니다.
장기적인 관점에서 퀄컴은 아마존과의 AI 데이터센터 협력 및 스페이스X와의 공급 계약을 통해 사업 다각화를 꾀하고 있습니다. 다만 신규 수주가 실제 확정 매출로 전환되기까지는 물리적인 시간이 소요되므로, 단기적으로는 메모리 가격 상승에 따른 제조사 부담과 재고 조정 추이를 면밀히 살펴야 합니다. 스마트폰 의존도를 낮추고 AI 서버 시장에서 입지를 굳히는 과정이 향후 주가 향방을 결정지을 전망입니다.