청년도약계좌는 5년 만기 정책금융상품으로, 중도해지 시 혜택 손실을 막기 위해 최소 3년 이상 유지하는 것이 중요합니다. 계좌 해지 없이 필요한 금액만 인출할 수 있는 부분인출 제도가 있으며, 개설 후 2년 경과 시 납입 원금의 최대 40%까지 가능합니다.
부분인출 시에도 가입 기간 3년 미만이면 인출 금액에 대한 정부기여금 환수 및 과세가 적용되므로 주의해야 합니다. 청년도약계좌는 청년들의 자산 형성을 돕는 정부 지원 금융 상품으로, 매월 꾸준히 저축하면 정부기여금과 이자소득 비과세 혜택을 받을 수 있습니다.
하지만 5년이라는 긴 만기 기간 동안 예상치 못한 자금 필요 상황이 발생할 수 있어, 많은 가입자들이 중도해지를 고민하게 됩니다. 이때 무조건 계좌를 해지하기보다는 ‘부분인출’ 제도를 활용하는 방법을 고려해볼 수 있습니다.
청년도약계좌 부분인출은 계좌를 완전히 해지하지 않고 필요한 금액만 인출할 수 있는 유용한 기능입니다. 이 제도는 계좌 개설 후 2년(24개월) 이상 경과했을 때 신청할 수 있으며, 누적 납입 원금의 최대 40%까지 인출이 가능합니다.
예를 들어, 1,000만 원을 납입했다면 최대 400만 원까지 인출할 수 있는 식입니다. 가장 중요한 점은 부분인출을 하더라도 계좌에 남아있는 잔액과 앞으로 납입할 금액에 대해서는 비과세 혜택과 정부기여금 적립이 계속 유지된다는 것입니다.
다만, 인출한 금액에 대한 혜택은 가입 기간에 따라 달라집니다. 가입 3년 미만에 인출할 경우, 해당 인출 금액에 대해서는 중도해지 금리가 적용되고 정부기여금이 환수되며 과세 처리됩니다.
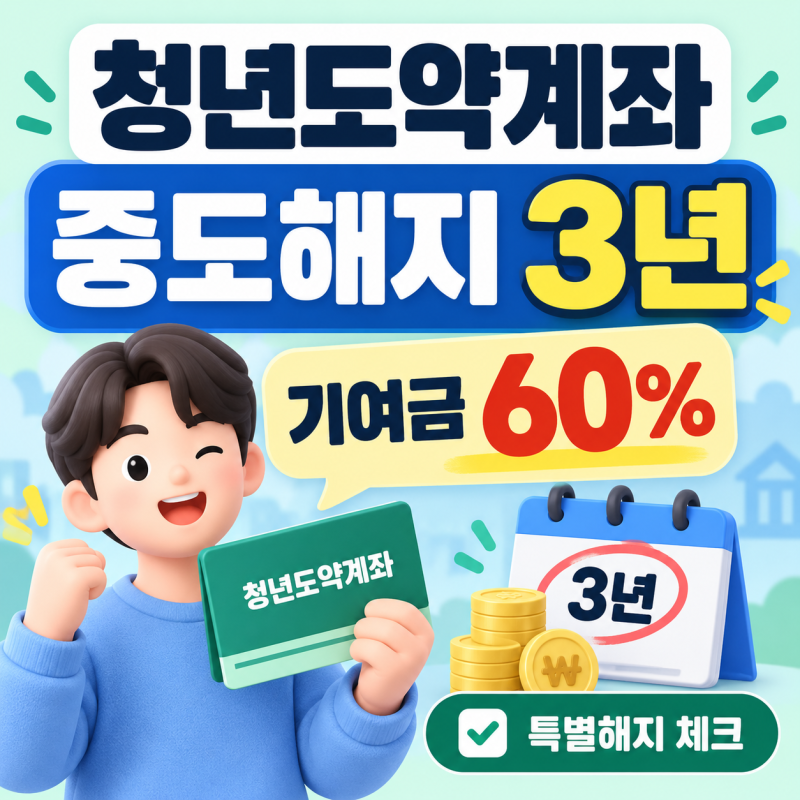
반면, 가입 3년 이상 경과 후 인출하면 인출 금액에 대해서도 비과세 혜택이 유지되고 정부기여금의 60%를 받을 수 있습니다. 결혼, 출산, 퇴직 등 특정 사유 발생 시에는 특별중도해지를 통해 손실 없이 혜택을 유지할 수도 있습니다.
따라서 청년도약계좌에서 급하게 자금이 필요하다면, 무작정 해지하기보다는 부분인출 가능 여부와 가입 기간 3년 경과 여부에 따른 혜택 차이를 반드시 확인해야 합니다.
자신의 상황에 맞는 최적의 방법을 선택하여 불필요한 손실을 막고 정부 지원 혜택을 최대한 활용하시길 바랍니다.
부분인출 시에도 가입 기간 3년 미만이면 인출 금액에 대한 정부기여금 환수 및 과세가 적용되므로 주의해야 합니다. 청년도약계좌는 청년들의 자산 형성을 돕는 정부 지원 금융 상품으로, 매월 꾸준히 저축하면 정부기여금과 이자소득 비과세 혜택을 받을 수 있습니다.
하지만 5년이라는 긴 만기 기간 동안 예상치 못한 자금 필요 상황이 발생할 수 있어, 많은 가입자들이 중도해지를 고민하게 됩니다. 이때 무조건 계좌를 해지하기보다는 ‘부분인출’ 제도를 활용하는 방법을 고려해볼 수 있습니다.
청년도약계좌 부분인출은 계좌를 완전히 해지하지 않고 필요한 금액만 인출할 수 있는 유용한 기능입니다. 이 제도는 계좌 개설 후 2년(24개월) 이상 경과했을 때 신청할 수 있으며, 누적 납입 원금의 최대 40%까지 인출이 가능합니다.
예를 들어, 1,000만 원을 납입했다면 최대 400만 원까지 인출할 수 있는 식입니다. 가장 중요한 점은 부분인출을 하더라도 계좌에 남아있는 잔액과 앞으로 납입할 금액에 대해서는 비과세 혜택과 정부기여금 적립이 계속 유지된다는 것입니다.
다만, 인출한 금액에 대한 혜택은 가입 기간에 따라 달라집니다. 가입 3년 미만에 인출할 경우, 해당 인출 금액에 대해서는 중도해지 금리가 적용되고 정부기여금이 환수되며 과세 처리됩니다.
반면, 가입 3년 이상 경과 후 인출하면 인출 금액에 대해서도 비과세 혜택이 유지되고 정부기여금의 60%를 받을 수 있습니다. 결혼, 출산, 퇴직 등 특정 사유 발생 시에는 특별중도해지를 통해 손실 없이 혜택을 유지할 수도 있습니다.
따라서 청년도약계좌에서 급하게 자금이 필요하다면, 무작정 해지하기보다는 부분인출 가능 여부와 가입 기간 3년 경과 여부에 따른 혜택 차이를 반드시 확인해야 합니다.
자신의 상황에 맞는 최적의 방법을 선택하여 불필요한 손실을 막고 정부 지원 혜택을 최대한 활용하시길 바랍니다.