AI 핵심 요약
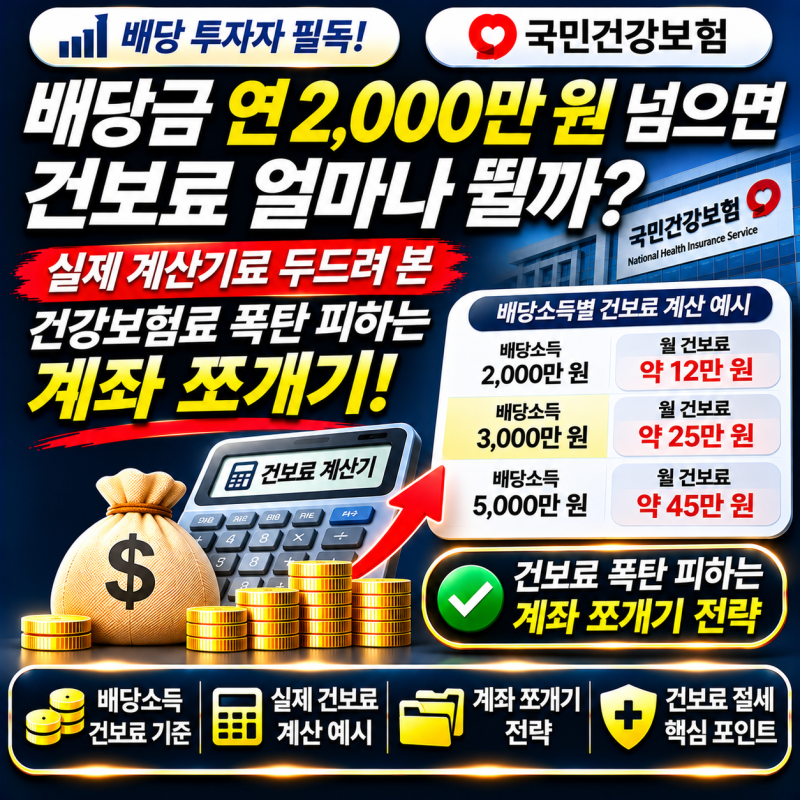
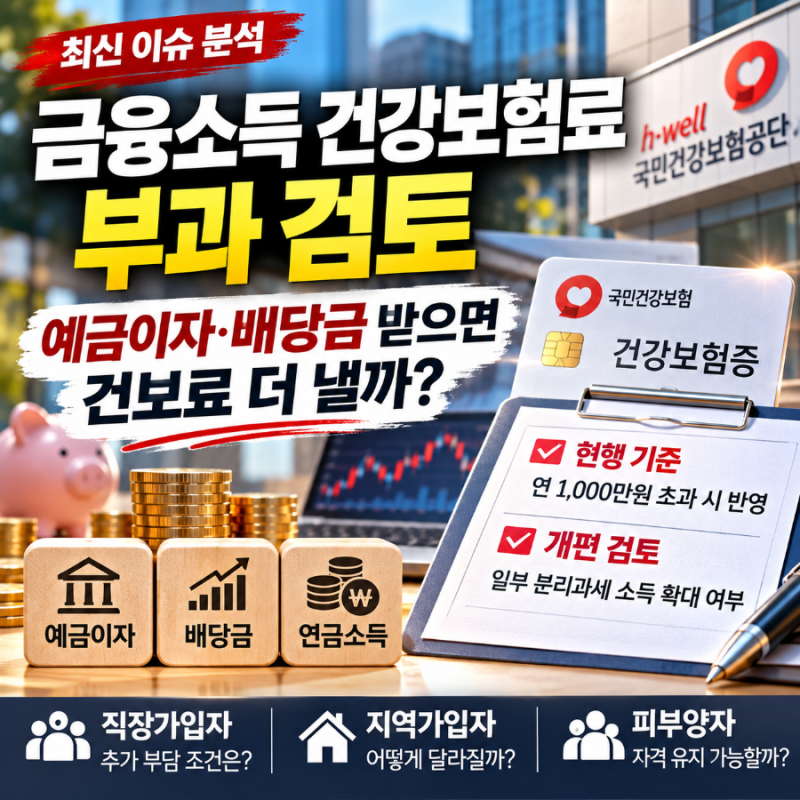
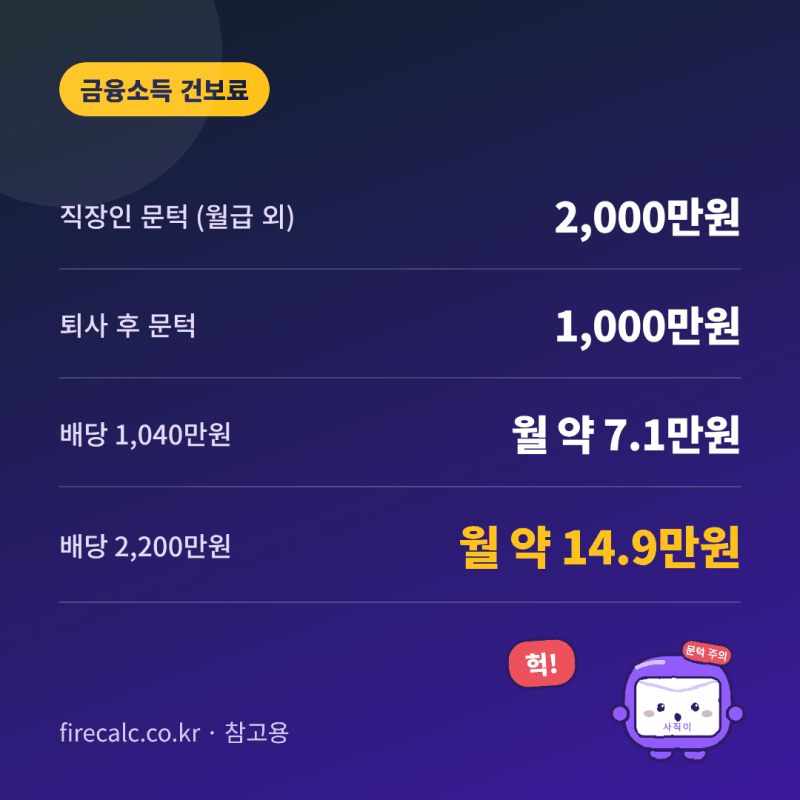
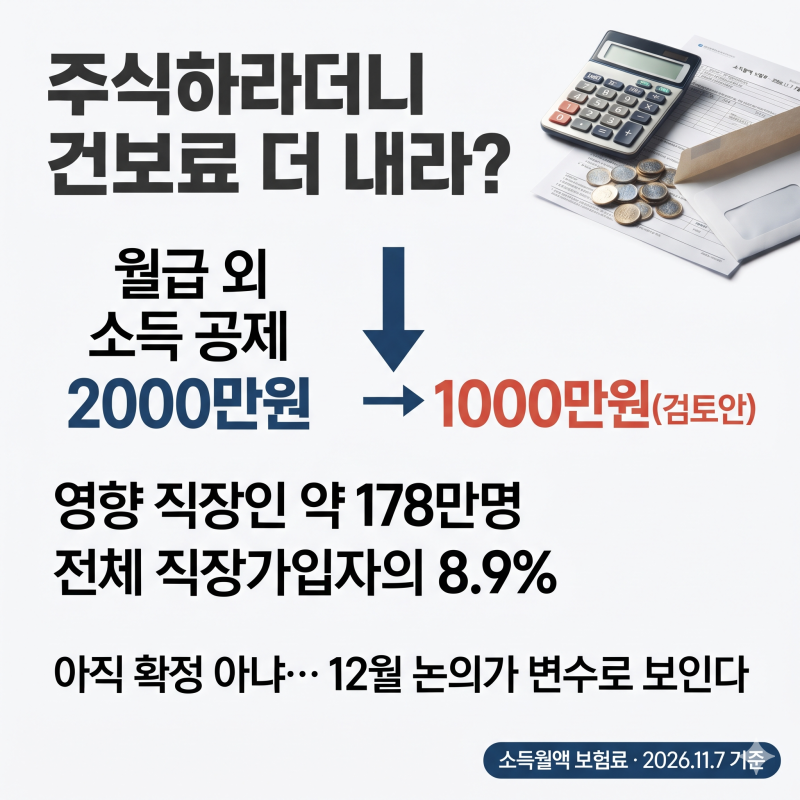
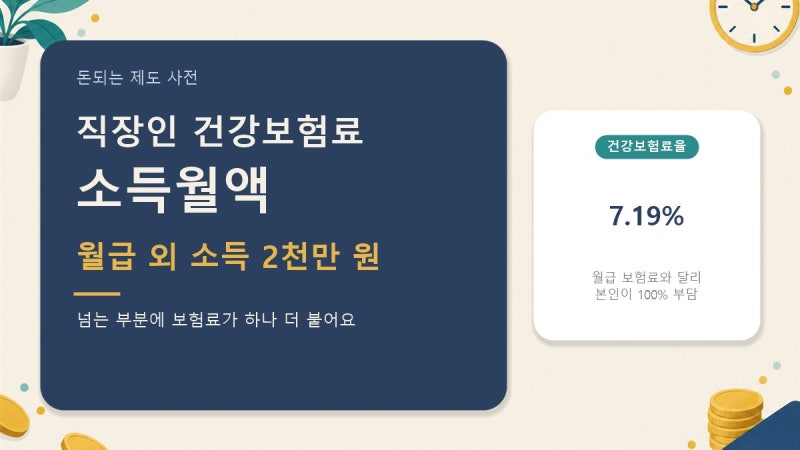
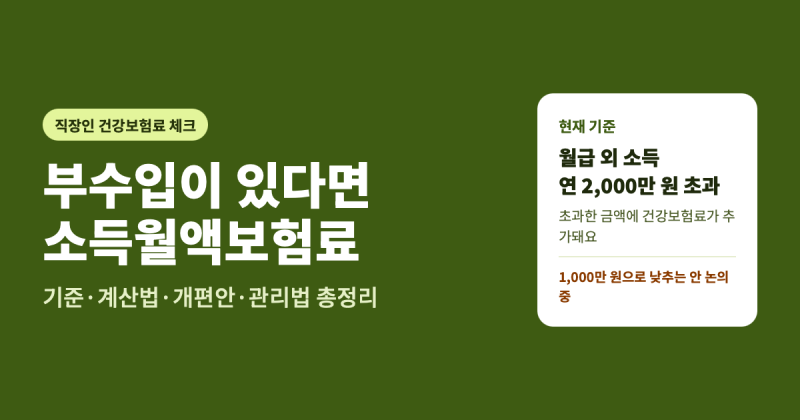
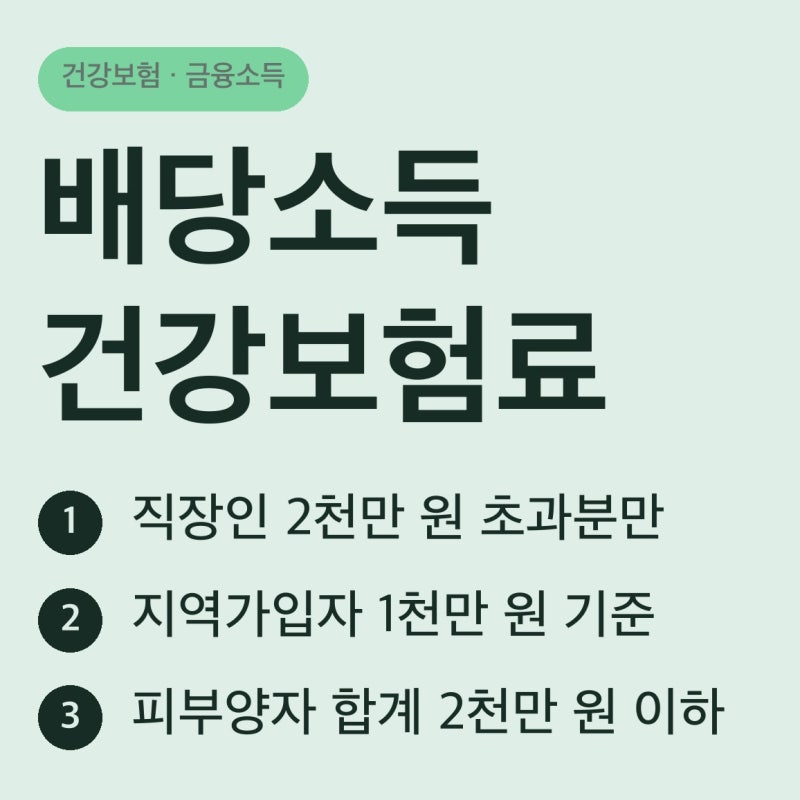
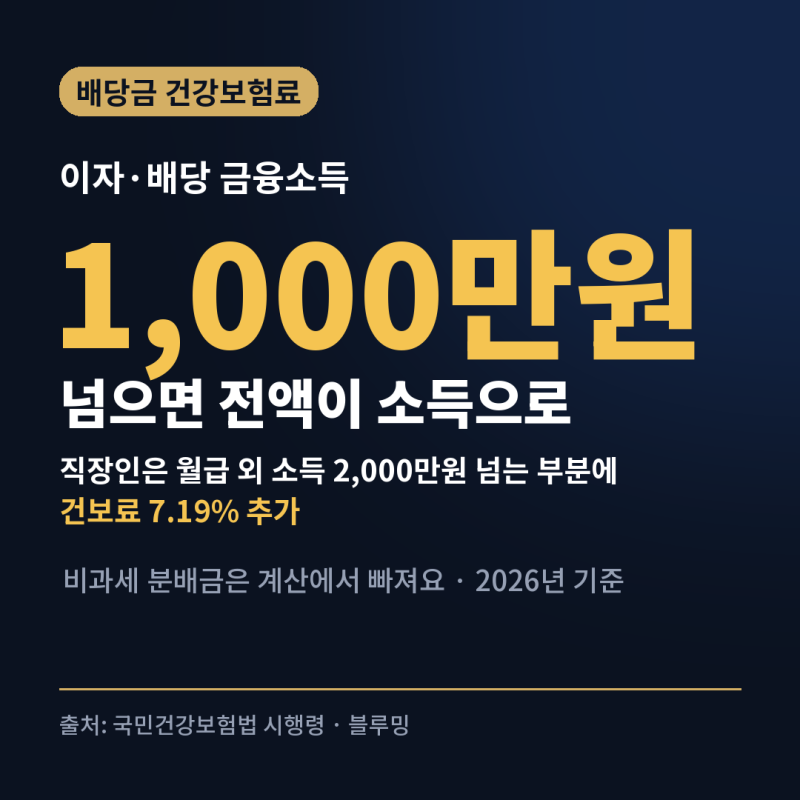
직장가입자가 급여 외에 주식 배당이나 이자 등 금융소득을 얻을 경우, 연간 합산 금액이 2,000만 원을 초과하면 소득월액 보험료라는 추가 비용이 발생합니다. 건강보험료율은 7.19%로 책정되어 있으며, 보수월액 보험료와 달리 회사가 절반을 지원하지 않고 가입자 본인이 전액을 납부해야 하는 것이 특징입니다. 이는 자산 증식 과정에서 반드시 고려해야 할 고정 지출 항목입니다.
실사용자들 사이에서는 소득 기준 산정 방식에 대한 주의가 강조됩니다. 연간 금융소득이 기준선인 2,000만 원을 단 1만 원이라도 넘어서는 순간, 초과분뿐만 아니라 전체 소득에 대해 보험료가 부과될 수 있다는 점이 주요 쟁점입니다. 일부 분석에 따르면 연 2,100만 원의 배당 소득 발생 시 월 약 14만 원 수준의 추가 지출이 생길 수 있어, 투자 수익 대비 실질 수익률을 꼼꼼히 따져보는 분위기입니다.
효율적인 자산 관리를 위해서는 배당금 수령 시기를 분산하거나 비과세 및 분리과세 혜택이 있는 금융 상품을 활용하여 연간 소득 합계액을 관리하는 지혜가 필요합니다. 특히 소득월액 보험료는 상한선이 존재하지만, 일반적인 직장인 투자자에게는 기준 금액 초과 여부가 가계 경제에 직접적인 영향을 미치므로 정기적인 소득 모니터링을 통해 예상치 못한 지출에 대비해야 합니다.