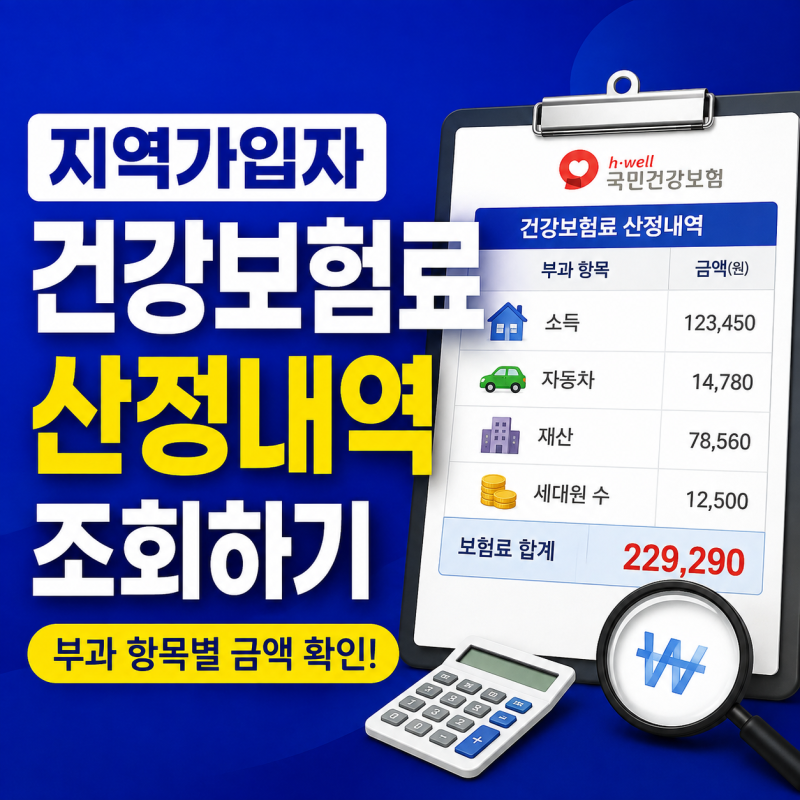
지역가입자 건강보험료는 소득뿐만 아니라 주택, 토지, 자동차 등 재산과 전월세 보증금까지 종합적으로 평가하여 부과됩니다. 직장가입자와 달리 지역가입자는 본인 소득이 없어도 재산이 있다면 건강보험료가 부과될 수 있어 예상치 못한 부담을 겪기도 합니다.
국민연금은 납입액이 아닌 은퇴 후 수령액의 일부가 건강보험료 산정 기준에 반영되며, 건강보험은 세대 단위, 국민연금은 개인 단위로 부과됩니다. 직장을 그만두거나 프리랜서, 자영업자로 전향한 많은 분들이 예상치 못한 건강보험료 고지서에 당황하곤 합니다.
직장가입자일 때는 회사가 절반을 부담했지만, 지역가입자가 되는 순간 모든 부담을 본인이 짊어져야 하기 때문입니다. 특히 "나는 소득이 별로 없는데 왜 이렇게 건보료가 많이 나오지?"라는 의문을 갖는 경우가 많습니다.
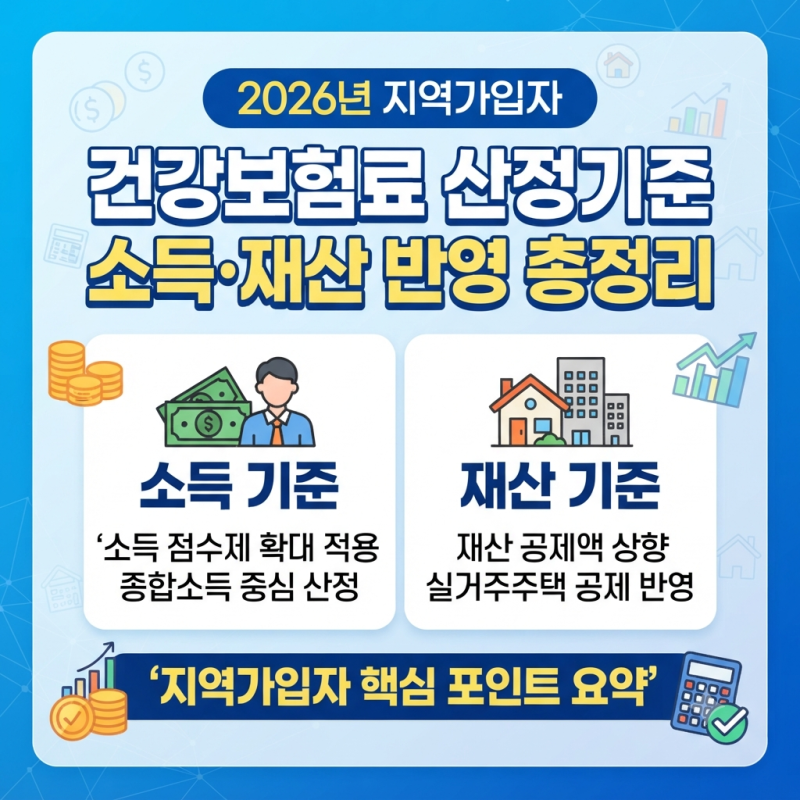
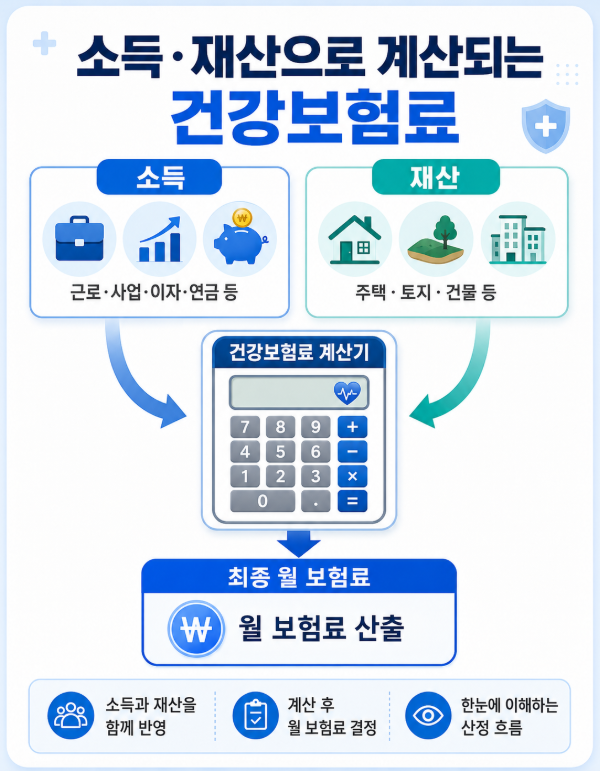
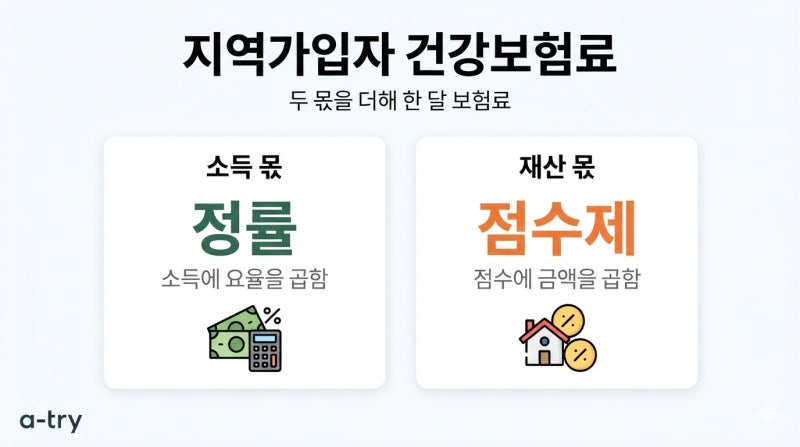
이는 지역가입자의 건강보험료 산정 방식이 직장가입자와 완전히 다르기 때문입니다. 지역가입자 건강보험료는 크게 소득과 재산이라는 두 가지 기준을 바탕으로 점수를 매겨 부과됩니다.
소득은 사업소득, 이자소득, 배당소득 등이 100% 반영되며, 근로소득이나 공적연금소득은 일부만 반영됩니다. 더 중요한 것은 재산 기준인데, 본인 및 세대원 명의의 주택, 토지, 건물은 물론 전월세 보증금의 30%까지 재산으로 환산되어 점수에 포함됩니다.
과거 서민들의 원성을 샀던 자동차에 부과되던 건보료는 최근 폐지되었지만, 소득이 없어도 재산이 있다면 건강보험료가 부과될 수 있다는 점이 많은 지역가입자들에게 큰 부담으로 작용합니다.
또한, 국민연금은 납입액이 아닌 은퇴 후 수령액의 30%가 건강보험료 산정 기준에 반영된다는 점도 알아두어야 합니다. 이처럼 지역가입자 건강보험료 산정기준은 소득뿐만 아니라 다양한 재산 항목까지 복합적으로 고려하는 복잡한 구조를 가지고 있습니다.
직장가입자는 보수월액을 기준으로 회사와 절반씩 부담하지만, 지역가입자는 소득과 재산을 합산한 점수에 따라 100% 본인이 부담해야 합니다.
따라서 은퇴를 준비하거나 프리랜서, 자영업을 시작하려는 분들은 이러한 산정 기준을 정확히 이해하고 자신의 소득 및 재산 상황을 면밀히 파악하여 예상치 못한 건강보험료 폭탄을 피할 수 있도록 미리 대비하는 것이 중요합니다.
국민연금은 납입액이 아닌 은퇴 후 수령액의 일부가 건강보험료 산정 기준에 반영되며, 건강보험은 세대 단위, 국민연금은 개인 단위로 부과됩니다. 직장을 그만두거나 프리랜서, 자영업자로 전향한 많은 분들이 예상치 못한 건강보험료 고지서에 당황하곤 합니다.
직장가입자일 때는 회사가 절반을 부담했지만, 지역가입자가 되는 순간 모든 부담을 본인이 짊어져야 하기 때문입니다. 특히 "나는 소득이 별로 없는데 왜 이렇게 건보료가 많이 나오지?"라는 의문을 갖는 경우가 많습니다.
이는 지역가입자의 건강보험료 산정 방식이 직장가입자와 완전히 다르기 때문입니다. 지역가입자 건강보험료는 크게 소득과 재산이라는 두 가지 기준을 바탕으로 점수를 매겨 부과됩니다.
소득은 사업소득, 이자소득, 배당소득 등이 100% 반영되며, 근로소득이나 공적연금소득은 일부만 반영됩니다. 더 중요한 것은 재산 기준인데, 본인 및 세대원 명의의 주택, 토지, 건물은 물론 전월세 보증금의 30%까지 재산으로 환산되어 점수에 포함됩니다.
과거 서민들의 원성을 샀던 자동차에 부과되던 건보료는 최근 폐지되었지만, 소득이 없어도 재산이 있다면 건강보험료가 부과될 수 있다는 점이 많은 지역가입자들에게 큰 부담으로 작용합니다.
또한, 국민연금은 납입액이 아닌 은퇴 후 수령액의 30%가 건강보험료 산정 기준에 반영된다는 점도 알아두어야 합니다. 이처럼 지역가입자 건강보험료 산정기준은 소득뿐만 아니라 다양한 재산 항목까지 복합적으로 고려하는 복잡한 구조를 가지고 있습니다.
직장가입자는 보수월액을 기준으로 회사와 절반씩 부담하지만, 지역가입자는 소득과 재산을 합산한 점수에 따라 100% 본인이 부담해야 합니다.
따라서 은퇴를 준비하거나 프리랜서, 자영업을 시작하려는 분들은 이러한 산정 기준을 정확히 이해하고 자신의 소득 및 재산 상황을 면밀히 파악하여 예상치 못한 건강보험료 폭탄을 피할 수 있도록 미리 대비하는 것이 중요합니다.