AI 핵심 요약
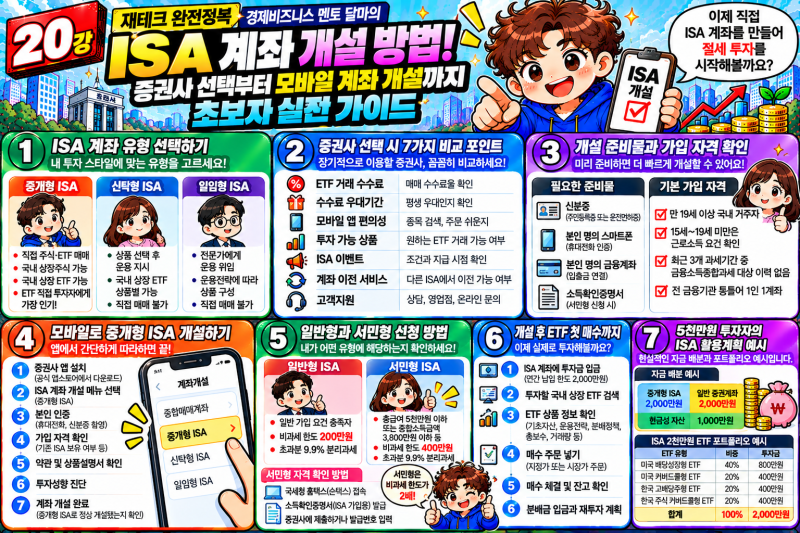
개인종합자산관리계좌인 ISA는 투자 수익에 대한 세제 혜택을 제공하는 대표적인 절세 수단입니다. 일반형은 200만 원, 서민형은 400만 원까지 비과세 혜택이 적용되며 초과 수익에 대해서도 9.9%의 저율 분리과세가 이루어집니다. 연간 2,000만 원씩 총 1억 원까지 납입이 가능하며, 3년의 의무 가입 기간을 충족해야 온전한 혜택을 누릴 수 있어 장기 자산 형성에 유리한 구조를 갖추고 있습니다.
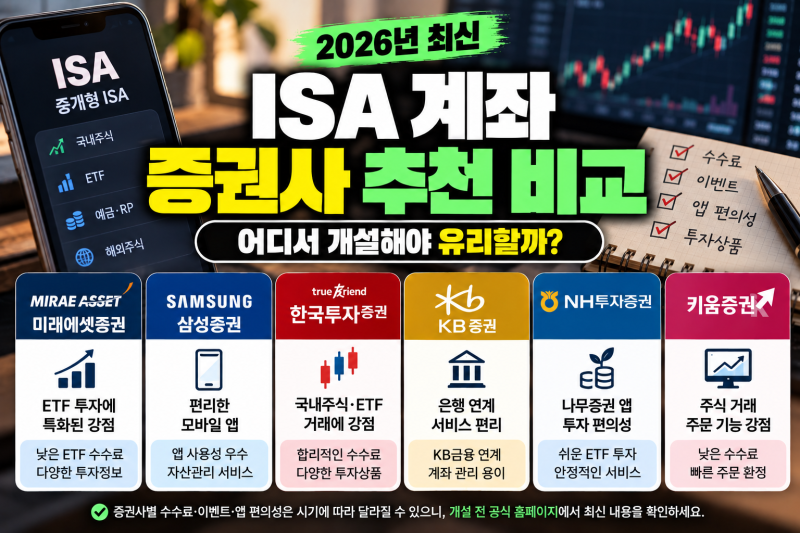
시장 내 주요 증권사들은 고객 유치를 위해 다양한 수수료 우대 정책을 펼치고 있습니다. 미래에셋증권과 삼성증권은 비대면 개설 시 국내 주식 수수료를 평생 우대하는 전략을 취하고 있으며, 한국투자증권과 신한투자증권은 순입금액에 따라 현금이나 상품권을 차등 지급하는 이벤트를 병행합니다. 특히 ETF 거래를 선호하는 투자자라면 주식과 ETF 수수료율이 동일하게 책정되었는지, 혹은 별도의 우대 신청이 필요한지 여부를 꼼꼼히 대조해 보아야 합니다.
ISA는 전 금융권 통틀어 1인 1계좌만 허용되므로 초기 선택이 매우 중요합니다. 계좌 이전 제도가 존재하지만 절차가 번거로울 수 있어, 본인의 투자 성향이 개별 종목 매매인지 혹은 지수 추종 ETF 적립식 투자 인지에 따라 최적의 수수료 조건을 갖춘 곳을 선정해야 합니다. 또한 모바일 앱의 편의성과 장기적인 사후 관리 서비스까지 고려하여 안정적인 운용 환경을 구축하는 것이 실질적인 수익률 제고에 도움이 됩니다.