AI 핵심 요약
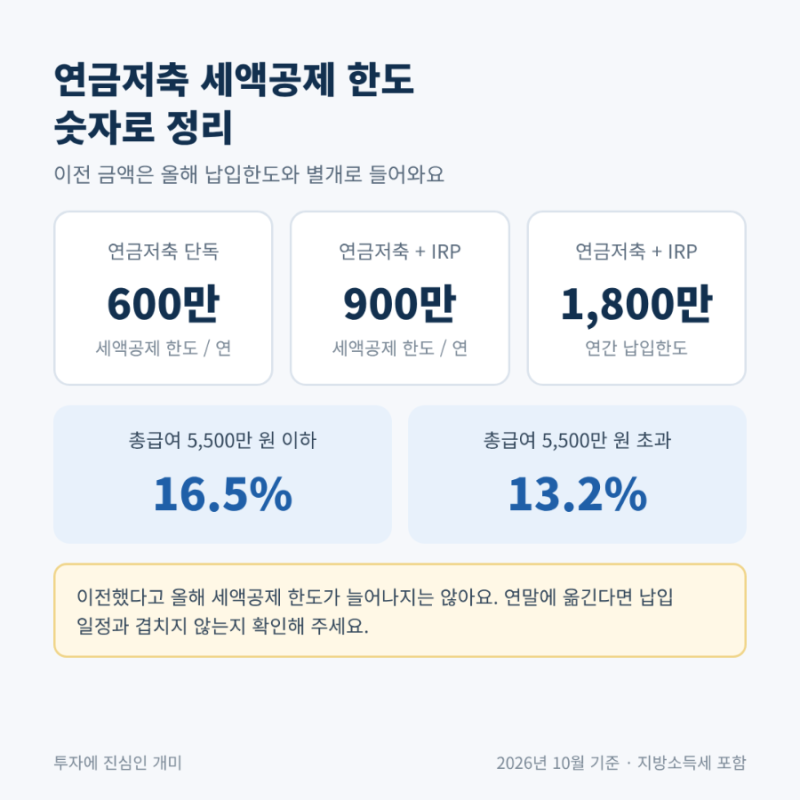
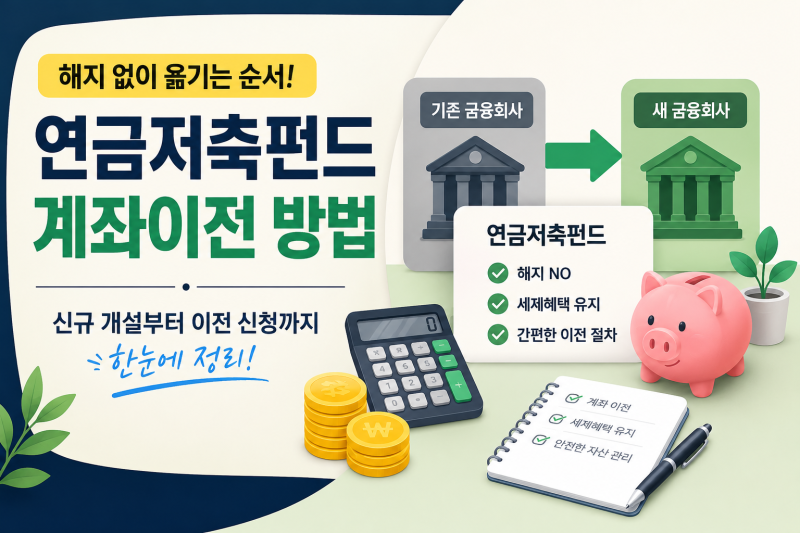
연금저축계좌는 노후 자금 마련과 세액공제 혜택을 동시에 누릴 수 있는 대표적인 절세 상품입니다. 하지만 수익률 저하나 운용 방식의 불만으로 기존 계좌를 정리하고자 할 때, 단순 해지를 선택하면 그동안 받은 세제 혜택을 기타소득세(16.5%)로 반납해야 하는 불이익이 발생합니다. 따라서 전문가들은 단순 해지보다는 가입 기간과 세액공제 이력을 그대로 유지하면서 금융사만 변경하는 계좌이체 제도를 활용할 것을 권장합니다.
실사용자들 사이에서는 보험사의 연금저축보험에서 발생하는 높은 사업비 구조를 탈피하기 위해 증권사의 연금저축펀드로 갈아타는 사례가 많습니다. 보험은 원금 보장 성격이 강하지만 초기 수수료 부담이 큰 반면, 증권사 계좌는 사업비 차감 없이 전액이 ETF나 펀드에 투자되어 장기 복리 효과를 극대화할 수 있다는 점이 주요 차이점으로 꼽힙니다. 다만 기존 상품이 정기예금이나 보험일 경우 중도 해지 이율 적용이나 사업비 손실이 발생할 수 있어 이체 전 꼼꼼한 비교가 필요합니다.
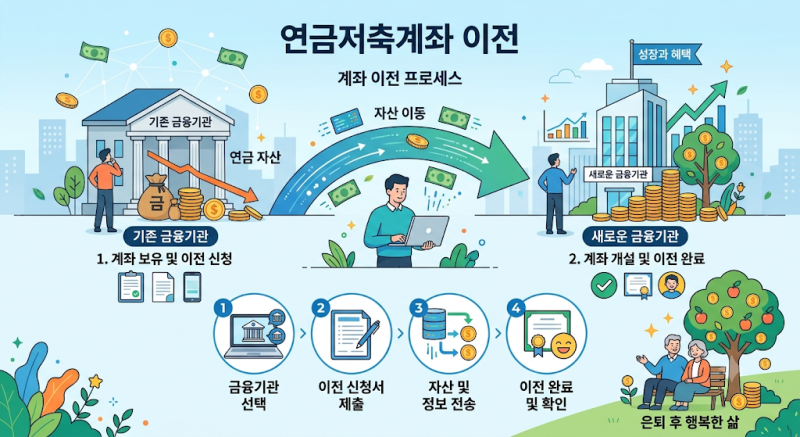
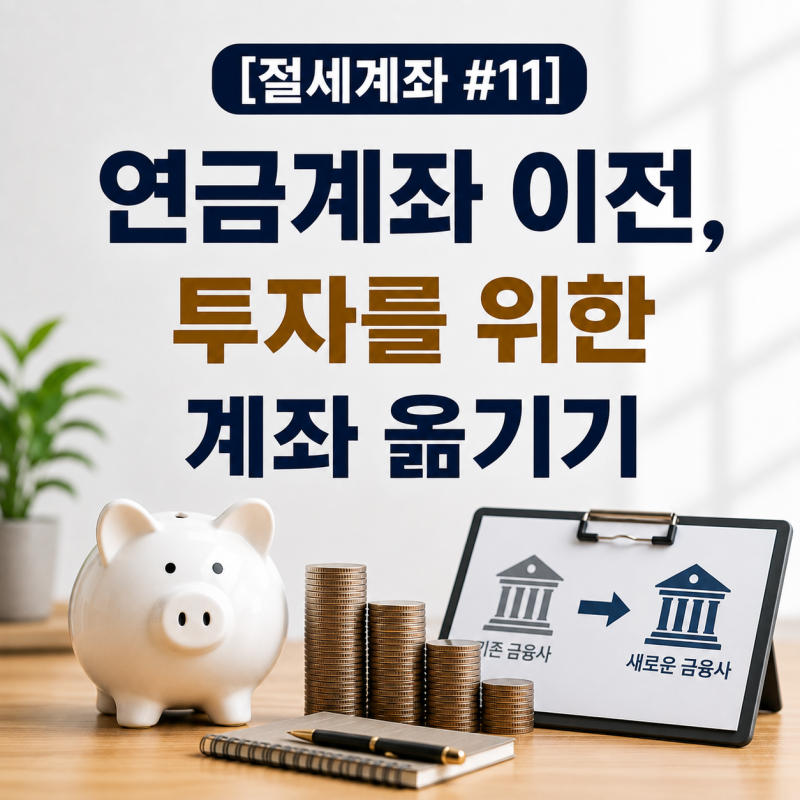
성공적인 자산 이전을 위해서는 기존 금융사가 아닌 새로 옮겨갈 증권사에서 이체 신청을 시작해야 합니다. 비대면 앱을 통해 10분 내외로 간편하게 접수할 수 있으며, 기존 계좌의 상품을 현금화하는 과정에서 투자 공백이 생기지 않도록 시장 상황을 살피는 것이 좋습니다. 2026년 연말정산을 앞두고 환급액을 높이려면 해지보다는 이전을 통해 과세이연 혜택을 지속하는 것이 현명한 전략입니다.