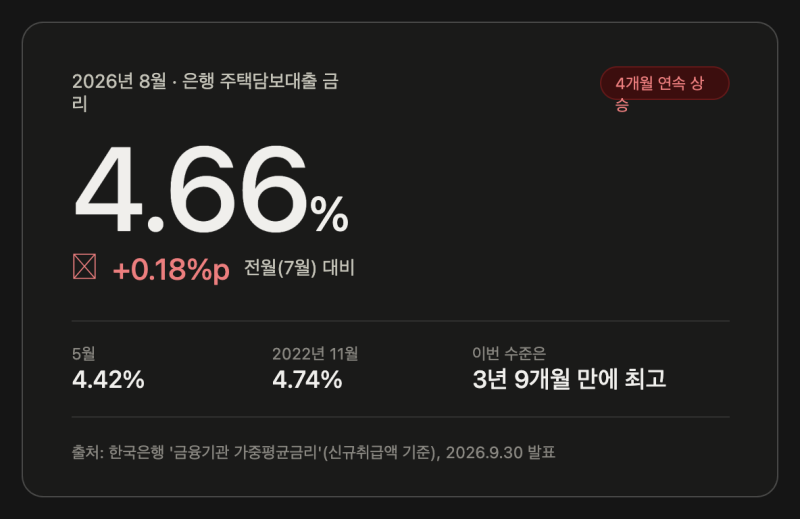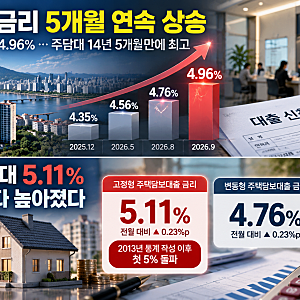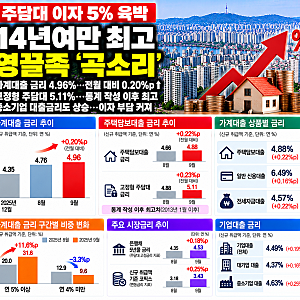
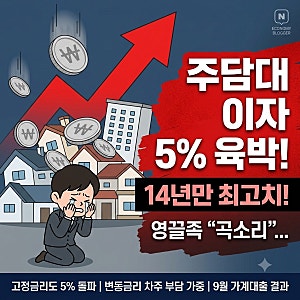


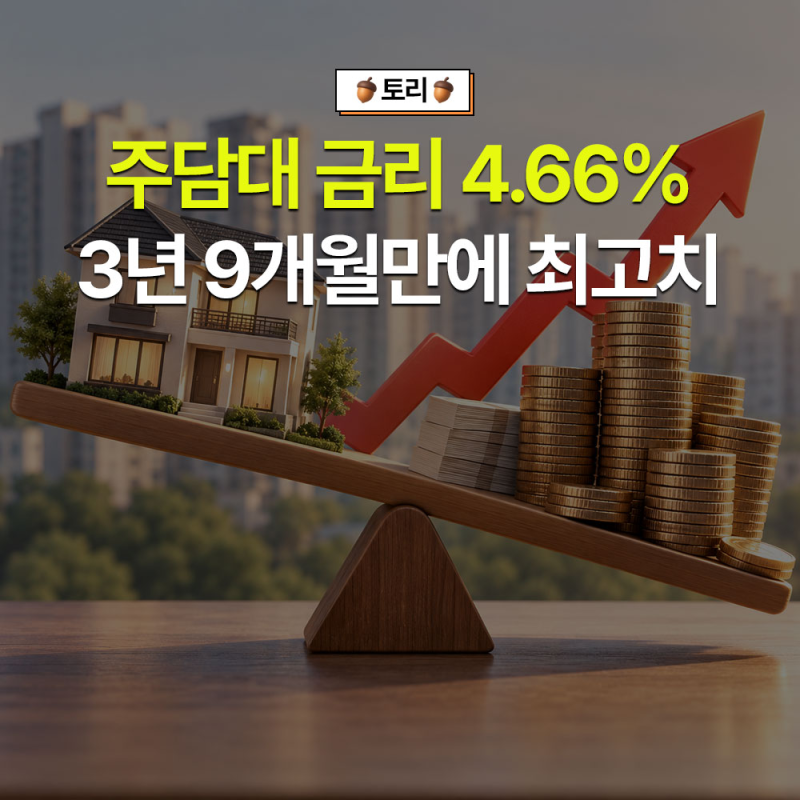
2026년 9월, 은행권 주택담보대출(주담대) 금리가 14년 5개월 만에 최고치를 기록했습니다. 평균 금리는 연 4.88%로 전월 대비 0.22%포인트 상승했으며, 이는 2012년 4월 이후 가장 높은 수준입니다. 특히 고정형 주택담보대출 금리는 5.11%를 기록하며 한국은행이 관련 통계를 편제하기 시작한 2013년 1월 이후 처음으로 5%를 넘어섰습니다. 이러한 금리 상승은 가계의 이자 부담을 가중시키고 있습니다.
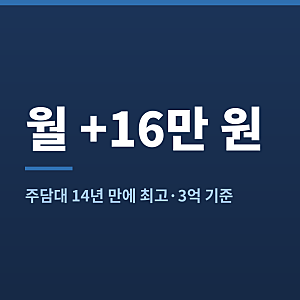
주담대 금리 상승은 신규 가계대출 중 5% 이상 금리 대출 비중이 한 달 새 30%를 돌파하는 등 금융 시장 전반에 영향을 미치고 있습니다. 블로그에서는 이러한 금리 인상으로 인해 3억 원 대출 시 월 상환액이 얼마나 늘어나는지 구체적인 계산 사례를 제시하며 우려를 표하고 있습니다. 특히 고정금리형 주담대가 5%를 넘어서면서, 변동금리와 고정금리 중 어떤 선택이 유리할지에 대한 고민이 깊어지고 있습니다. 블로거들은 대출 갈아타기 및 중도상환수수료 등 실질적인 대처 방안에 대한 정보를 공유하며 독자들의 궁금증을 해소하고 있습니다.
블로그에서는 주담대 금리 최고치 경신 소식에 '영끌족'의 이자 부담 증가를 집중 조명하고 있습니다. 2021년 3%대였던 금리가 5%를 넘어서면서, 3억 원 대출 시 월 155만 원을 상환해야 하는 상황에 대한 분석이 이어지고 있습니다. 일부 블로거들은 금리 인상기 대출 전략으로 갈아타기 대출의 장단점과 은행별 금리 비교의 중요성을 강조하고 있습니다. 이러한 정보들은 독자들이 현재의 고금리 상황에서 현명한 금융 결정을 내리는 데 실질적인 도움을 줄 것으로 보입니다.