AI 핵심 요약
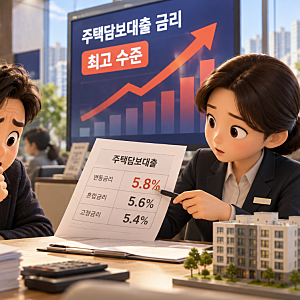
은행연합회가 공시한 10월 신규취급액 기준 코픽스가 3.62%로 집계되면서 두 달 연속 상승세를 기록했습니다. 이로 인해 KB국민은행과 우리은행 등 주요 시중은행들의 신규 변동형 주택담보대출 금리에도 인상 압력이 반영될 전망입니다. 자금조달 비용 증가에 따라 차주들이 감당해야 할 이자 부담은 한층 더 커지게 됐습니다.
금융시장 전반의 자금 흐름과 은행의 실제 수신 상품 금리 변동이 맞물리면서 대출 상품의 원가가 되는 지표가 움직였습니다. 기준금리와 직접 연동되지 않는 개별 지표의 특성상 세부 조건에 따라 실제 적용되는 금리 체계는 차이를 보입니다. 전문가들은 변동형 상품을 이용하는 대출자들이 시장 변화에 따른 리스크를 면밀히 점검해야 한다고 강조합니다.
블로그 공간에서는 연이은 대출 금리 인상 소식에 깊은 우려를 표하는 목소리가 이어지고 있습니다. 대출 원리금 상환액이 늘어남에 따라 가계 경제에 미치는 타격을 분석하거나, 고정금리와 변동금리의 유불리를 따져보는 실질적인 후기들이 주목받은 바 있습니다. 세부적인 대출 전략과 상환 방식별 장단점은 아래의 추천 포스트들을 통해 확인할 수 있습니다.