![보험지식] 생명보험 과 손해보험 차이가 무엇일까?](https://mblogthumb-phinf.pstatic.net/MjAyNjA3MDhfMjIy/MDAxNzgzNTAzMDE1Nzgy.Vh4_xxrODkvRgakXUoZZqu7hUR7GR2LvwpSJY8UL5Cog.zprCP_v7sHA1R_FuTG3LQetJnwThDSBQ6p0esDUe2nYg.JPEG/1.jpg?type=w800)

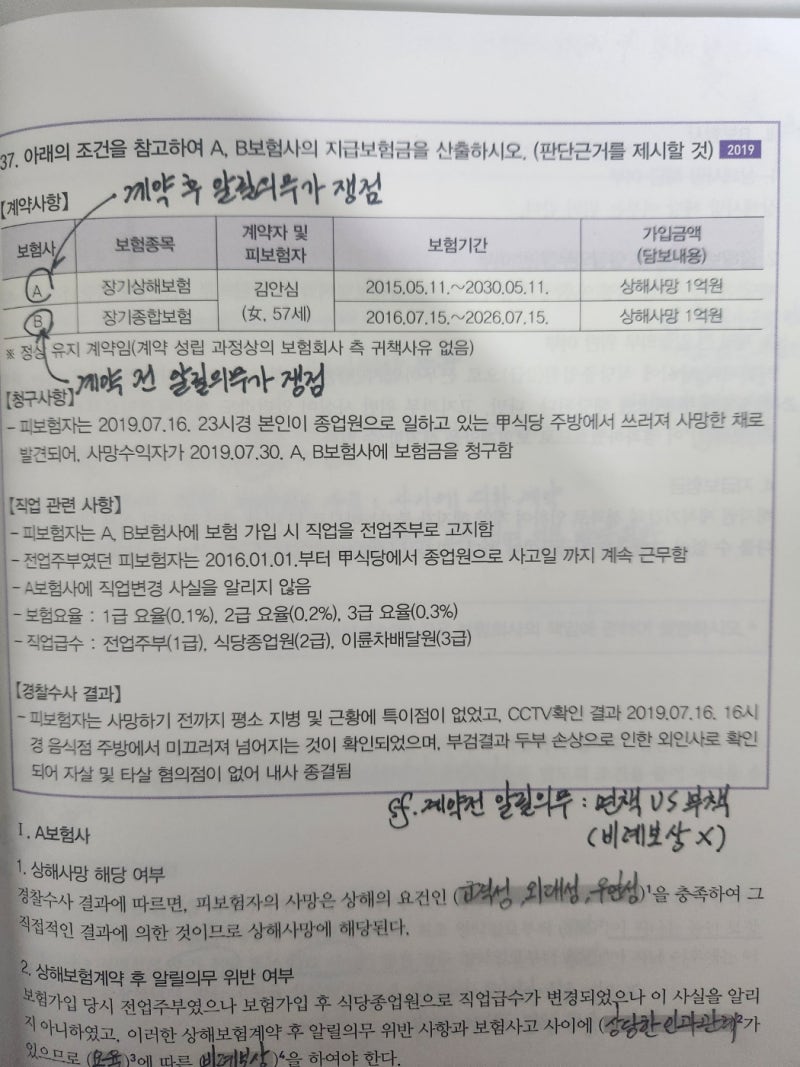
제3보험은 질병, 상해, 간병 등 신체적 위험으로 인한 의료비와 경제적 손실을 보상하는 보험 영역입니다. 생명보험과 손해보험의 성격을 동시에 지니며, 두 보험사 모두 상품을 개발하고 판매할 수 있는 유일한 겸영 영역입니다.
보장 방식은 약정한 금액을 지급하는 정액보상과 실제 손해액을 기준으로 하는 실손보상이 혼합되어 적용될 수 있습니다. 제3보험은 생명보험과 손해보험의 경계에 있는 독특한 보험 영역으로, 질병, 상해, 간병 등 신체적 위험으로 인한 의료비와 경제적 손실을 보상합니다.
이는 생명보험의 생사 보장, 손해보험의 재산상 손해 보장과는 달리, 개인의 건강과 직결된 보장에 특화되어 있습니다. 가장 큰 특징은 생명보험사와 손해보험사 모두가 상품을 개발하고 판매할 수 있는 '겸영 영역'이라는 점입니다.
제3보험은 상해, 질병, 간병의 세 가지 핵심 분류를 통해 정액보상과 실손보상을 혼합 제공합니다. 약정된 금액을 지급하는 정액보상과 실제 병원비를 보전하는 실손의료비 보장이 동시에 가능하여, 소비자가 필요에 맞춰 유연한 보장 설계가 가능합니다.
결론적으로 제3보험은 생명보험과 손해보험의 장점을 결합하여, 예측 불가능한 질병, 상해, 간병 위험으로부터 우리를 보호하는 중요한 금융 상품입니다. 그 독특한 위치와 보장 방식 덕분에 개인의 건강과 재정적 안정을 위한 필수적인 요소로 자리매김하고 있습니다.
보장 방식은 약정한 금액을 지급하는 정액보상과 실제 손해액을 기준으로 하는 실손보상이 혼합되어 적용될 수 있습니다. 제3보험은 생명보험과 손해보험의 경계에 있는 독특한 보험 영역으로, 질병, 상해, 간병 등 신체적 위험으로 인한 의료비와 경제적 손실을 보상합니다.
이는 생명보험의 생사 보장, 손해보험의 재산상 손해 보장과는 달리, 개인의 건강과 직결된 보장에 특화되어 있습니다. 가장 큰 특징은 생명보험사와 손해보험사 모두가 상품을 개발하고 판매할 수 있는 '겸영 영역'이라는 점입니다.
제3보험은 상해, 질병, 간병의 세 가지 핵심 분류를 통해 정액보상과 실손보상을 혼합 제공합니다. 약정된 금액을 지급하는 정액보상과 실제 병원비를 보전하는 실손의료비 보장이 동시에 가능하여, 소비자가 필요에 맞춰 유연한 보장 설계가 가능합니다.
결론적으로 제3보험은 생명보험과 손해보험의 장점을 결합하여, 예측 불가능한 질병, 상해, 간병 위험으로부터 우리를 보호하는 중요한 금융 상품입니다. 그 독특한 위치와 보장 방식 덕분에 개인의 건강과 재정적 안정을 위한 필수적인 요소로 자리매김하고 있습니다.