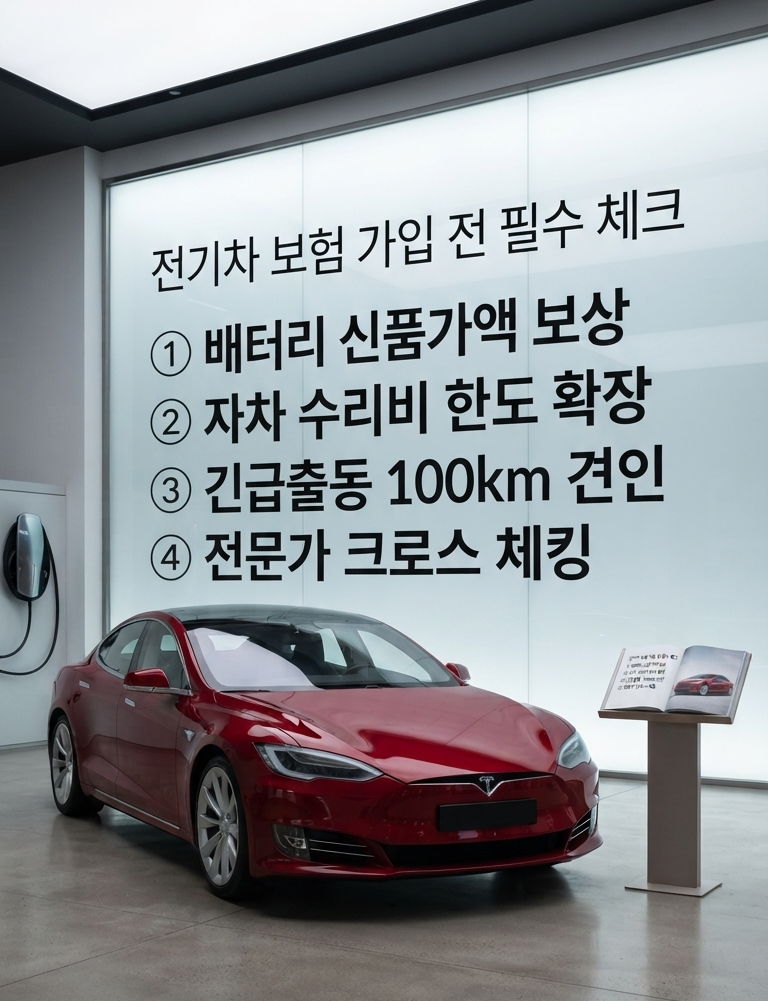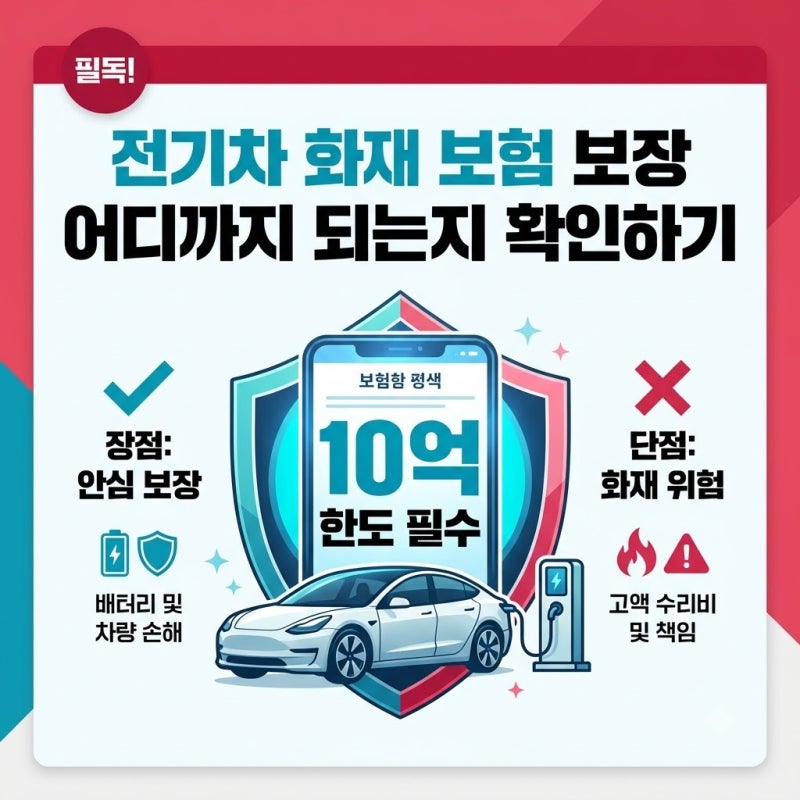
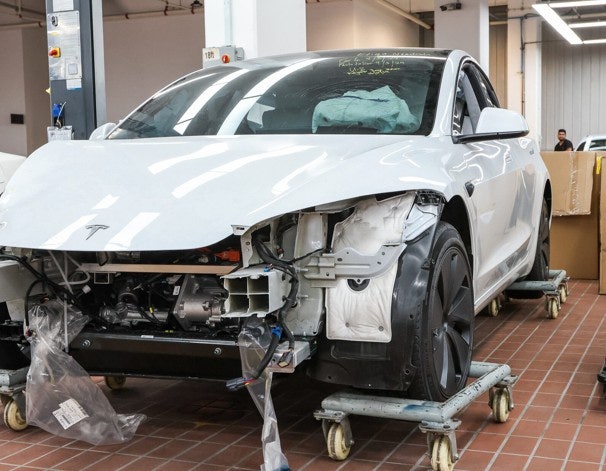
전기차 보험료는 무조건 비싼 것이 아니라 차량가액과 배터리, 고전압 부품의 수리비 구조에 따라 달라집니다. 배터리 감가상각으로 인한 수천만 원의 자비 부담을 막기 위해 배터리 신품가액 보상 특약 가입이 필수입니다.
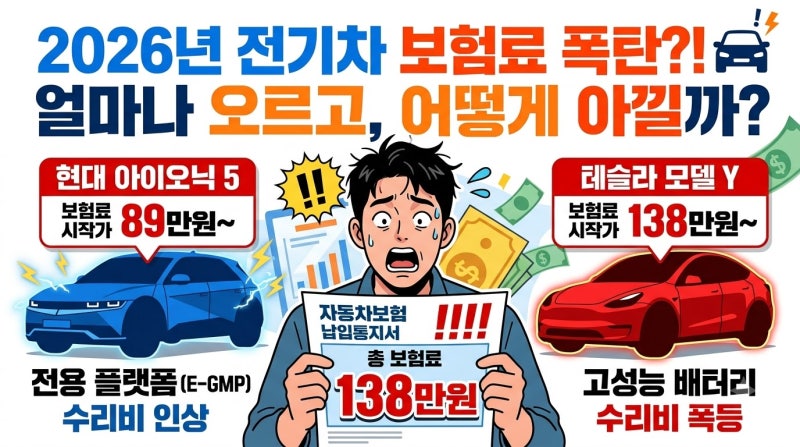
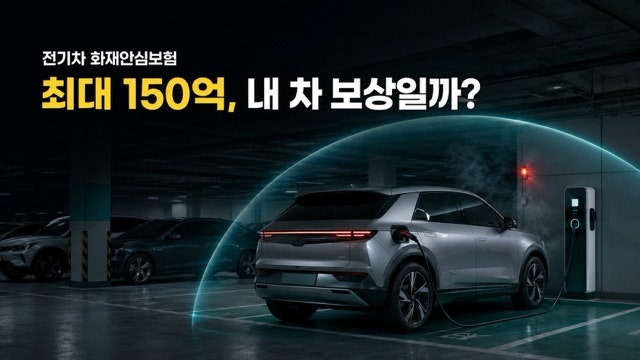
전기차 화재안심보험은 제3자 재산 피해를 보장하며, 본인 차량의 수리비는 별도의 자동차보험 자차 담보로 확인해야 합니다. 전기차 보험료는 무조건 비싸다는 오해가 많지만, 실제로는 차량가액과 사고 시 수리비 구조에 따라 크게 달라집니다.
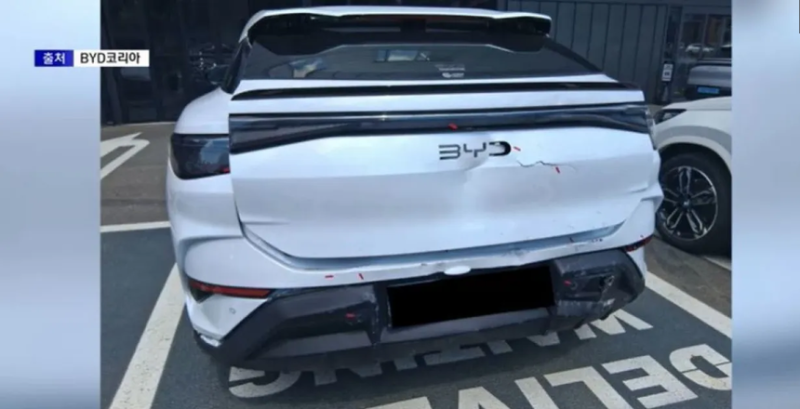
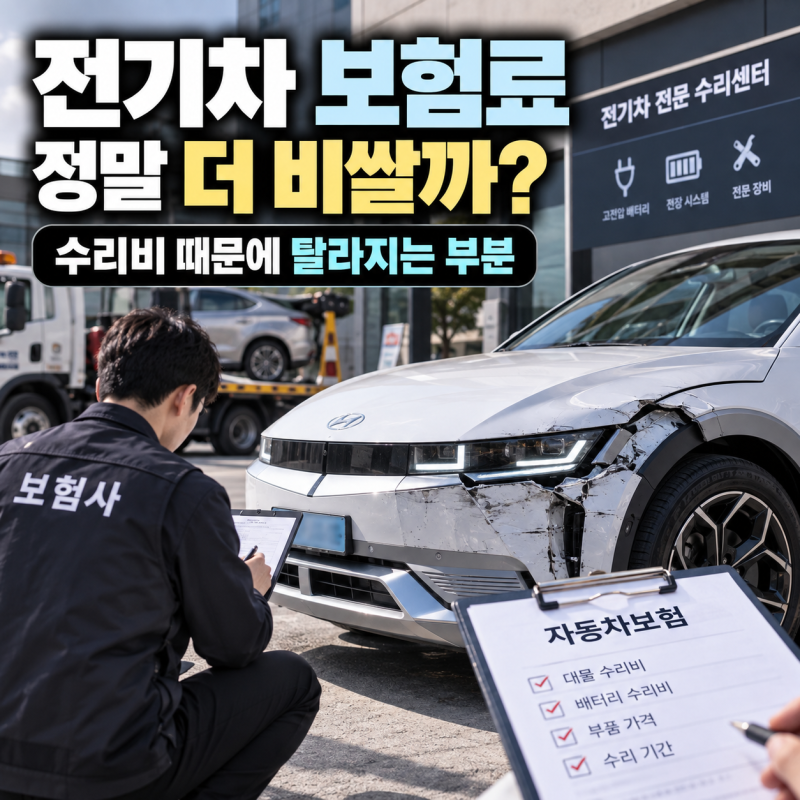
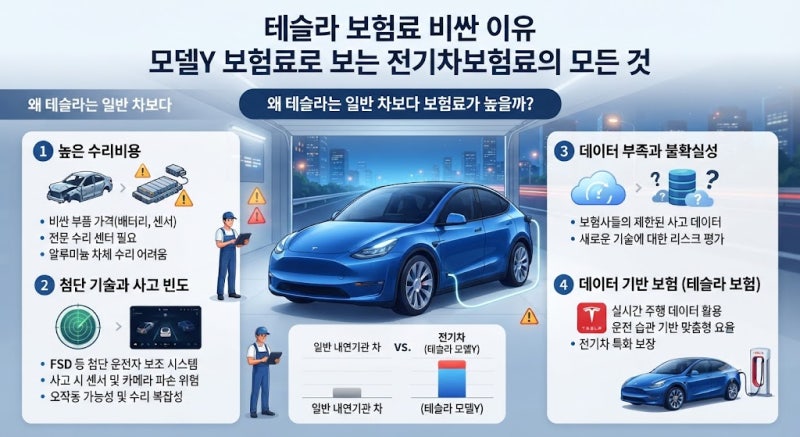
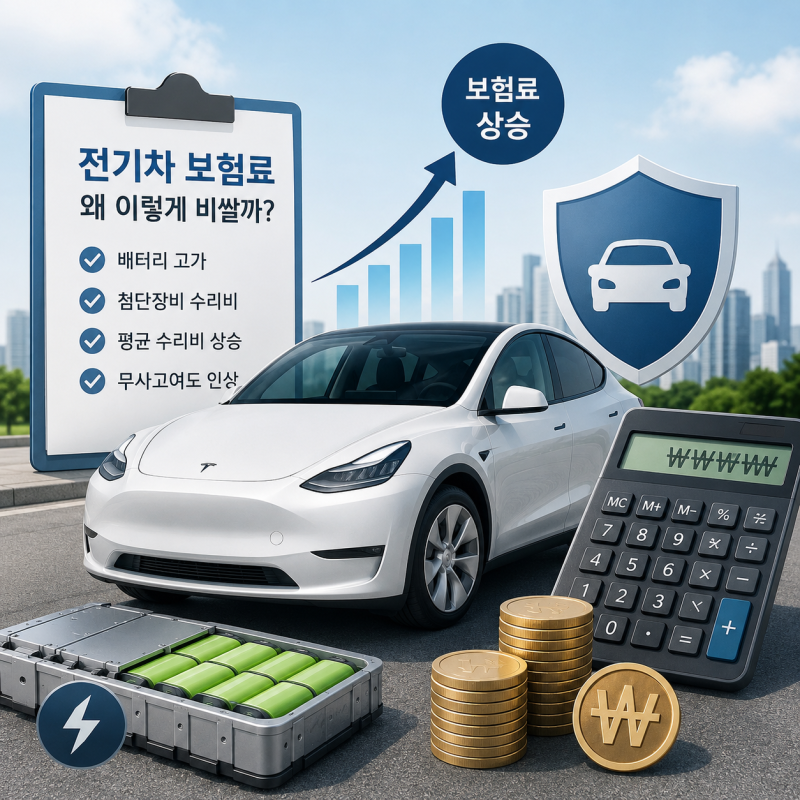
특히 고전압 배터리나 첨단 센서 범퍼 등 고가 부품 수리비가 보험료에 영향을 줍니다. 배터리 때문에 차량 가격이 높아 보험료가 비싸 보일 수 있으나, 동급 내연기관차와 비교하면 큰 차이가 없을 수도 있습니다.
따라서 전기차 보험은 단순히 가격만 볼 것이 아니라, 어떤 요소가 보험료를 좌우하는지 정확히 이해하는 것이 중요합니다. 가장 중요한 것은 배터리 감가상각 문제입니다.
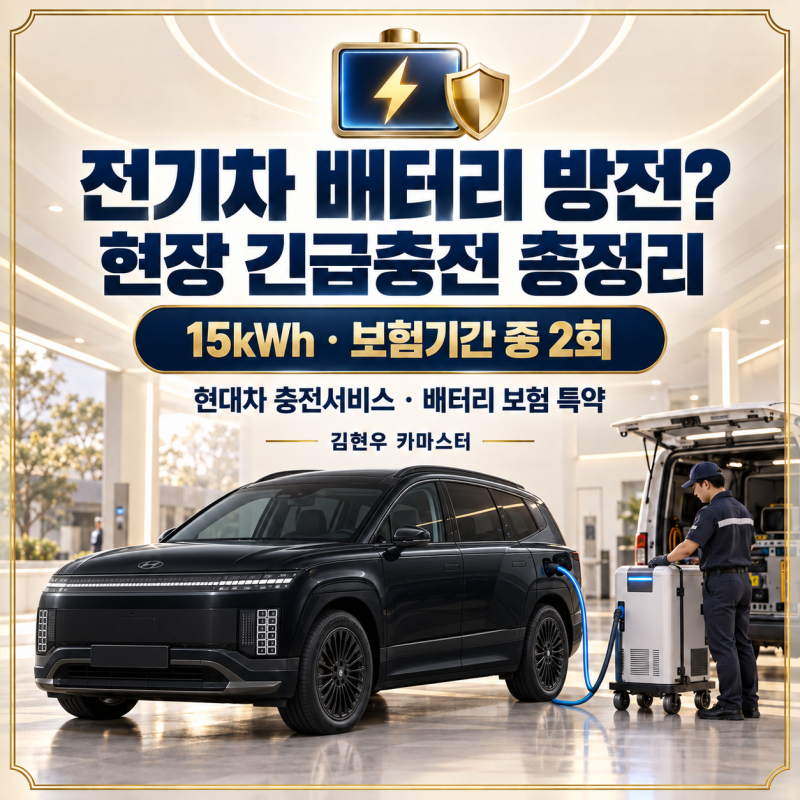
일반 자동차보험은 사고 시 배터리 교체 비용에 감가상각을 적용하여 운전자가 수백에서 수천만 원의 차액을 자비로 부담할 수 있습니다. 이 위험을 피하려면 '배터리 신품가액 보상 특약' 가입이 필수입니다.
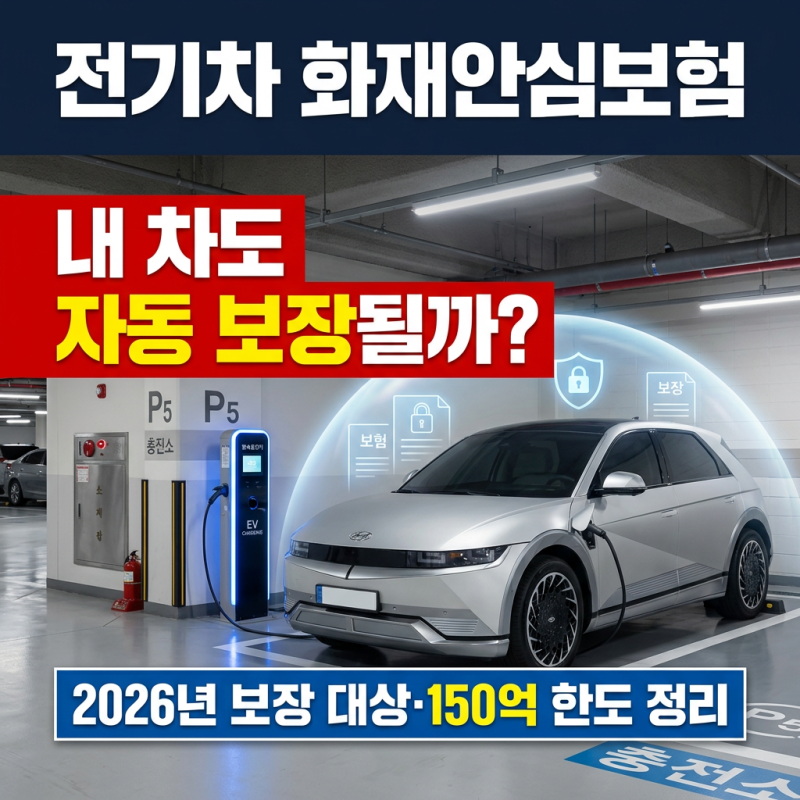
또한, 최근 시행된 전기차 화재안심보험은 주차 또는 충전 중 화재로 인한 제3자 재산 피해를 보장하지만, 본인 차량 수리비나 차주 피해까지 보장하는 종합보험은 아닙니다.
주행 중 화재나 본인 차량 손해는 기존 자동차보험 자차 담보로 별도 확인해야 하므로, 전기차 오너는 다양한 특약과 보장 범위를 면밀히 검토하여 최적의 보험을 설계해야 합니다.
전기차 화재안심보험은 제3자 재산 피해를 보장하며, 본인 차량의 수리비는 별도의 자동차보험 자차 담보로 확인해야 합니다. 전기차 보험료는 무조건 비싸다는 오해가 많지만, 실제로는 차량가액과 사고 시 수리비 구조에 따라 크게 달라집니다.
특히 고전압 배터리나 첨단 센서 범퍼 등 고가 부품 수리비가 보험료에 영향을 줍니다. 배터리 때문에 차량 가격이 높아 보험료가 비싸 보일 수 있으나, 동급 내연기관차와 비교하면 큰 차이가 없을 수도 있습니다.
따라서 전기차 보험은 단순히 가격만 볼 것이 아니라, 어떤 요소가 보험료를 좌우하는지 정확히 이해하는 것이 중요합니다. 가장 중요한 것은 배터리 감가상각 문제입니다.
일반 자동차보험은 사고 시 배터리 교체 비용에 감가상각을 적용하여 운전자가 수백에서 수천만 원의 차액을 자비로 부담할 수 있습니다. 이 위험을 피하려면 '배터리 신품가액 보상 특약' 가입이 필수입니다.
또한, 최근 시행된 전기차 화재안심보험은 주차 또는 충전 중 화재로 인한 제3자 재산 피해를 보장하지만, 본인 차량 수리비나 차주 피해까지 보장하는 종합보험은 아닙니다.
주행 중 화재나 본인 차량 손해는 기존 자동차보험 자차 담보로 별도 확인해야 하므로, 전기차 오너는 다양한 특약과 보장 범위를 면밀히 검토하여 최적의 보험을 설계해야 합니다.