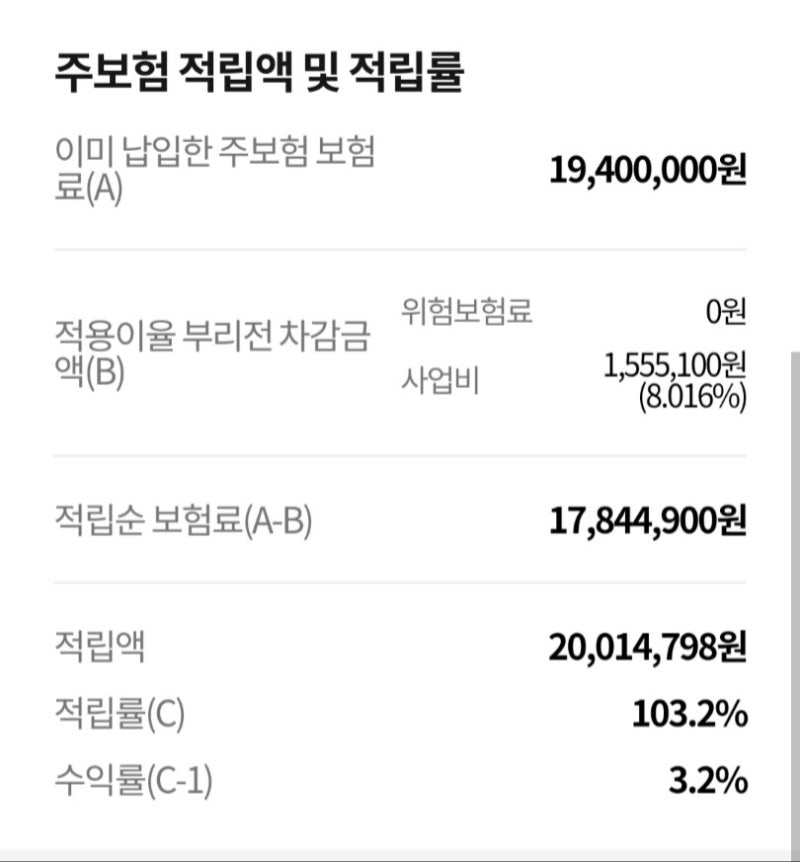
적립보험료는 납입한 보험료 중 위험 보장 및 사업비 등을 제외하고 실제로 쌓이는 금액을 의미합니다. 이 금액은 해지환급금이나 만기환급금의 기초가 되며, 특히 변액보험의 경우 투자 성과에 따라 변동될 수 있습니다.
따라서 보험 가입 시 납입 보험료 전액이 적립되지 않음을 이해하고, 약관을 통해 적립 구조를 확인하는 것이 중요합니다. 보험에 가입하고 매달 보험료를 납입하면서도, 정작 내가 낸 돈이 어떻게 운용되고 쌓이는지 정확히 아는 사람은 많지 않습니다.
특히 ‘적립보험료 뜻’을 제대로 이해하지 못하면, 나중에 해지환급금이나 만기환급금을 받았을 때 예상과 달라 당황할 수 있습니다. 적립보험료는 납입한 보험료 중 보험사의 운영 비용인 사업비와 보험금 지급을 위한 위험보험료 등을 제외하고 실제로 적립되는 금액을 말합니다.
즉, 내가 낸 보험료 전액이 그대로 쌓이는 것이 아니라는 점을 명확히 인지해야 합니다. 보험료는 크게 세 가지 구성 요소로 나뉩니다. 첫째는 위험보험료로, 보험 사고 발생 시 보험금을 지급하기 위해 사용되는 부분입니다.
둘째는 사업비로, 보험사의 계약 체결 및 관리, 모집 수수료 등 운영에 필요한 비용입니다. 마지막으로 셋째가 바로 적립보험료인데, 이 부분은 장래에 보험금이나 해지환급금, 만기환급금 등으로 돌려받을 수 있도록 쌓이는 금액입니다.
특히 변액보험의 경우 이 적립보험료가 펀드에 투자되어 운용 성과에 따라 그 가치가 변동될 수 있으므로, 원금 손실의 가능성도 존재합니다. 반면 금리확정형 보험은 정해진 이율로 적립되기에 안정적이지만, 수익률은 낮을 수 있습니다.
따라서 보험 가입 전에는 내가 납입하는 보험료 중 적립보험료의 비중이 얼마나 되는지, 그리고 어떤 방식으로 적립되고 운용되는지를 반드시 확인해야 합니다.
단순히 보험료만 보고 가입하기보다는, 약관과 상품설명서를 꼼꼼히 살펴 적립 구조와 해지환급금 예시표 등을 확인하는 것이 현명합니다. 적립보험료에 대한 정확한 이해는 불필요한 오해를 줄이고, 합리적인 보험 선택과 장기적인 재정 계획을 세우는 데 큰 도움이 될 것입니다.
따라서 보험 가입 시 납입 보험료 전액이 적립되지 않음을 이해하고, 약관을 통해 적립 구조를 확인하는 것이 중요합니다. 보험에 가입하고 매달 보험료를 납입하면서도, 정작 내가 낸 돈이 어떻게 운용되고 쌓이는지 정확히 아는 사람은 많지 않습니다.
특히 ‘적립보험료 뜻’을 제대로 이해하지 못하면, 나중에 해지환급금이나 만기환급금을 받았을 때 예상과 달라 당황할 수 있습니다. 적립보험료는 납입한 보험료 중 보험사의 운영 비용인 사업비와 보험금 지급을 위한 위험보험료 등을 제외하고 실제로 적립되는 금액을 말합니다.
즉, 내가 낸 보험료 전액이 그대로 쌓이는 것이 아니라는 점을 명확히 인지해야 합니다. 보험료는 크게 세 가지 구성 요소로 나뉩니다. 첫째는 위험보험료로, 보험 사고 발생 시 보험금을 지급하기 위해 사용되는 부분입니다.
둘째는 사업비로, 보험사의 계약 체결 및 관리, 모집 수수료 등 운영에 필요한 비용입니다. 마지막으로 셋째가 바로 적립보험료인데, 이 부분은 장래에 보험금이나 해지환급금, 만기환급금 등으로 돌려받을 수 있도록 쌓이는 금액입니다.
특히 변액보험의 경우 이 적립보험료가 펀드에 투자되어 운용 성과에 따라 그 가치가 변동될 수 있으므로, 원금 손실의 가능성도 존재합니다. 반면 금리확정형 보험은 정해진 이율로 적립되기에 안정적이지만, 수익률은 낮을 수 있습니다.
따라서 보험 가입 전에는 내가 납입하는 보험료 중 적립보험료의 비중이 얼마나 되는지, 그리고 어떤 방식으로 적립되고 운용되는지를 반드시 확인해야 합니다.
단순히 보험료만 보고 가입하기보다는, 약관과 상품설명서를 꼼꼼히 살펴 적립 구조와 해지환급금 예시표 등을 확인하는 것이 현명합니다. 적립보험료에 대한 정확한 이해는 불필요한 오해를 줄이고, 합리적인 보험 선택과 장기적인 재정 계획을 세우는 데 큰 도움이 될 것입니다.