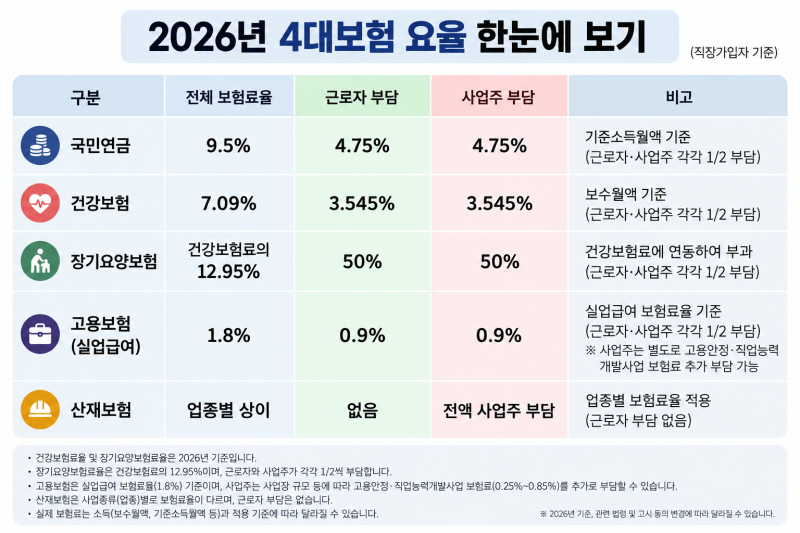

2026년 기준 장기요양보험요율은 건강보험료의 13.14%로 책정되었습니다. 이는 2025년 대비 0.19%p 인상된 수치로, 가입자당 월평균 517원의 보험료가 증가합니다.
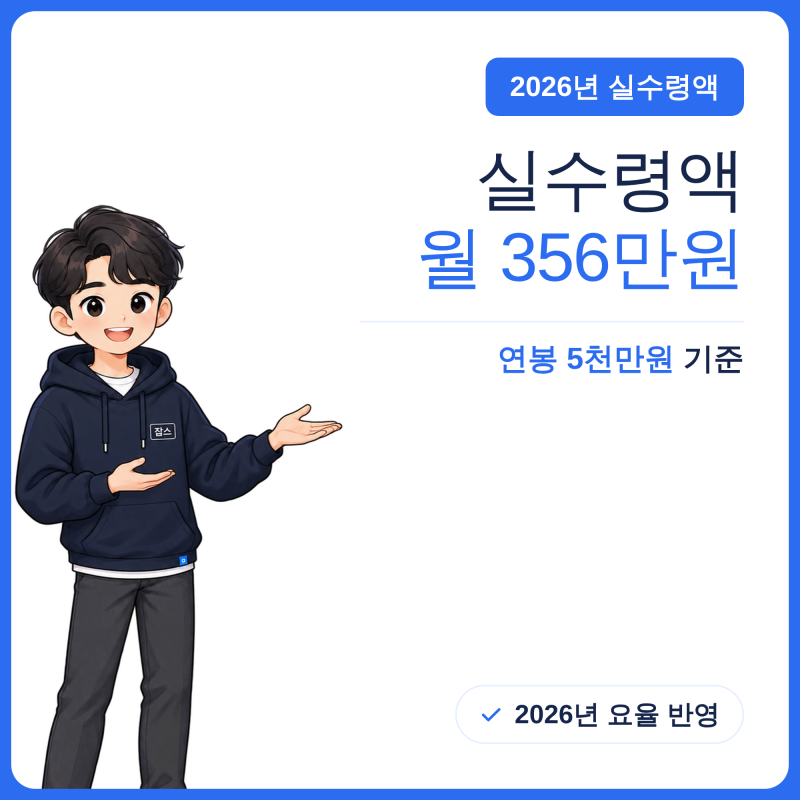
4대보험료는 비과세 항목을 제외한 과세 대상 급여를 기준으로 산정되며, 비과세 수당 활용 시 공제액을 줄일 수 있습니다. 월급날, 통장에 찍힌 실수령액을 보며 고개를 갸웃했던 경험은 직장인이라면 누구나 공감할 것입니다.
계약 연봉과 실제 수령액 사이의 큰 차이에는 4대보험료와 세금 공제가 숨어있습니다. 특히 4대보험 중 하나인 장기요양보험은 건강보험료에 특정 요율을 곱하여 산정되기에, 그 계산 방식과 실제 부담액에 대한 이해가 중요합니다.
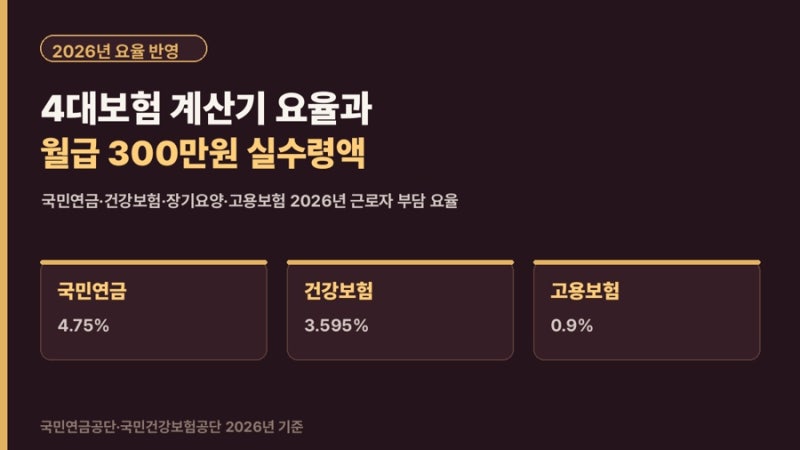
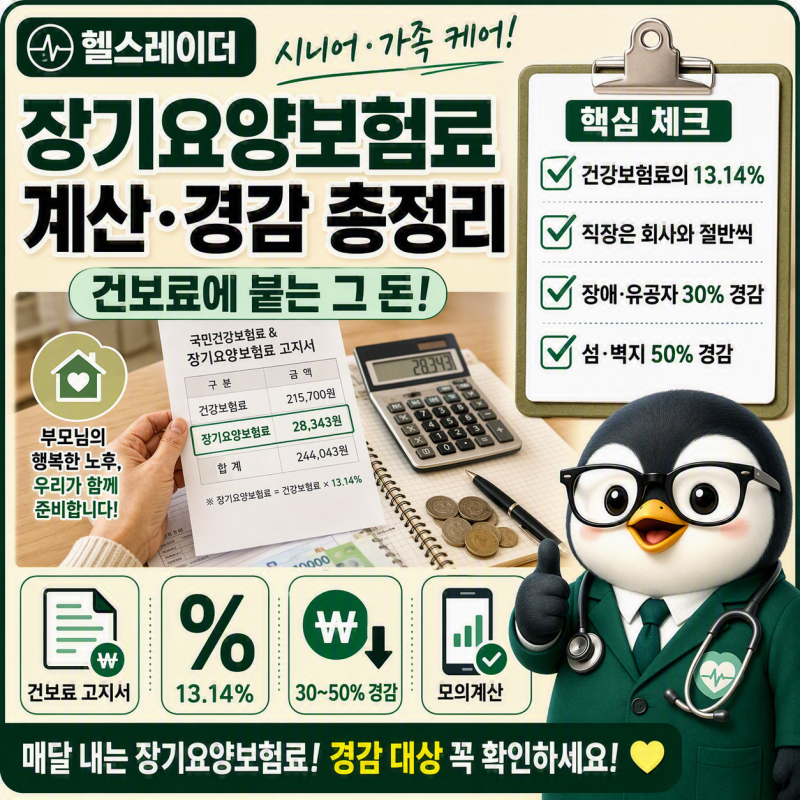
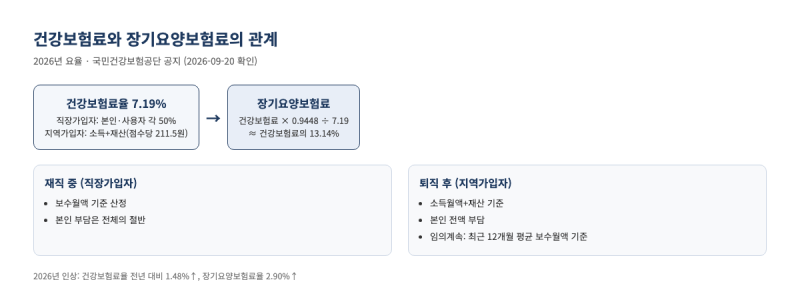
2026년 기준 장기요양보험요율은 건강보험료의 13.14%로 책정되었습니다. 이는 2025년의 12.95%에서 0.19%p 인상된 수치이며, 가입자 세대당 월평균 517원의 보험료 증가로 이어집니다.
많은 분들이 장기요양보험료를 월급에 직접 곱한다고 오해하지만, 실제로는 건강보험료가 먼저 산정된 후 그 금액에 요율을 적용하는 방식입니다. 따라서 급여명세서의 장기요양보험료를 이해하려면 건강보험료와의 관계를 정확히 알아야 합니다.
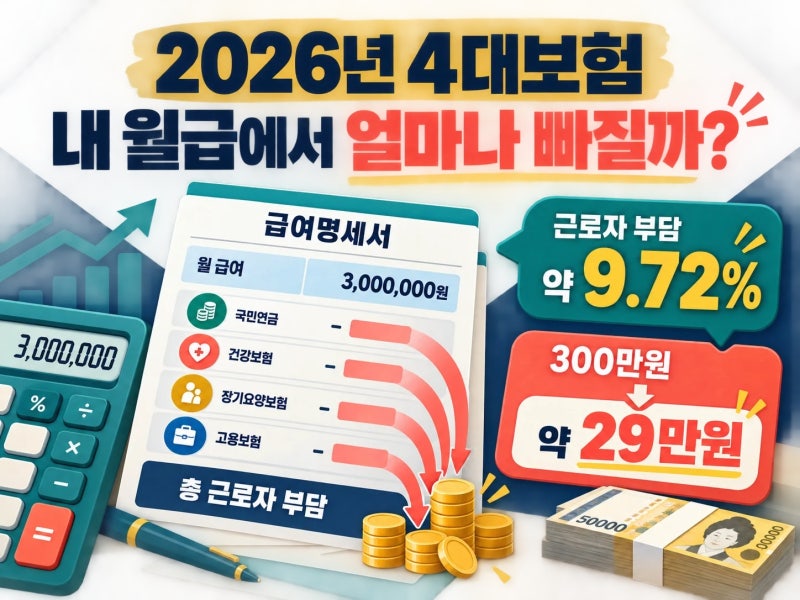
4대보험 전체적으로는 보수월액의 약 9.7% 수준이 공제되며, 여기에 소득세와 지방소득세가 추가로 차감됩니다. 이러한 보험료 부담을 합법적으로 줄일 수 있는 방법 중 하나는 비과세 항목을 활용하는 것입니다.
식대(월 20만원 한도), 자가운전보조금(월 20만원 한도), 출산 및 자녀 양육수당(월 20만원 한도) 등은 과세 대상 급여에서 제외되어 4대보험료 산정 기준 금액을 낮추는 효과가 있습니다.
따라서 같은 연봉이라도 비과세 항목이 많으면 실제 공제액이 줄어들어 실수령액이 늘어날 수 있습니다. 급여명세서를 꼼꼼히 확인하고 비과세 항목을 적극적으로 활용하여 현명하게 재정을 관리하는 것이 중요합니다.
4대보험료는 비과세 항목을 제외한 과세 대상 급여를 기준으로 산정되며, 비과세 수당 활용 시 공제액을 줄일 수 있습니다. 월급날, 통장에 찍힌 실수령액을 보며 고개를 갸웃했던 경험은 직장인이라면 누구나 공감할 것입니다.
계약 연봉과 실제 수령액 사이의 큰 차이에는 4대보험료와 세금 공제가 숨어있습니다. 특히 4대보험 중 하나인 장기요양보험은 건강보험료에 특정 요율을 곱하여 산정되기에, 그 계산 방식과 실제 부담액에 대한 이해가 중요합니다.
2026년 기준 장기요양보험요율은 건강보험료의 13.14%로 책정되었습니다. 이는 2025년의 12.95%에서 0.19%p 인상된 수치이며, 가입자 세대당 월평균 517원의 보험료 증가로 이어집니다.
많은 분들이 장기요양보험료를 월급에 직접 곱한다고 오해하지만, 실제로는 건강보험료가 먼저 산정된 후 그 금액에 요율을 적용하는 방식입니다. 따라서 급여명세서의 장기요양보험료를 이해하려면 건강보험료와의 관계를 정확히 알아야 합니다.
4대보험 전체적으로는 보수월액의 약 9.7% 수준이 공제되며, 여기에 소득세와 지방소득세가 추가로 차감됩니다. 이러한 보험료 부담을 합법적으로 줄일 수 있는 방법 중 하나는 비과세 항목을 활용하는 것입니다.
식대(월 20만원 한도), 자가운전보조금(월 20만원 한도), 출산 및 자녀 양육수당(월 20만원 한도) 등은 과세 대상 급여에서 제외되어 4대보험료 산정 기준 금액을 낮추는 효과가 있습니다.
따라서 같은 연봉이라도 비과세 항목이 많으면 실제 공제액이 줄어들어 실수령액이 늘어날 수 있습니다. 급여명세서를 꼼꼼히 확인하고 비과세 항목을 적극적으로 활용하여 현명하게 재정을 관리하는 것이 중요합니다.