AI 핵심 요약
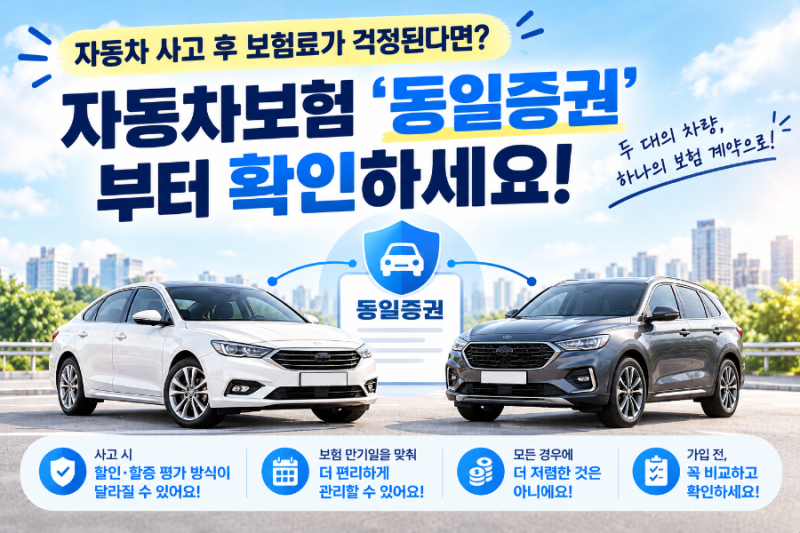
자동차 동일증권은 개인이 소유한 두 대 이상의 차량을 하나의 보험사에서 동일한 만기일로 묶어 관리하는 제도입니다. 이는 단순한 통합 관리를 넘어 사고 발생 시 보험료 할증 체계를 합리적으로 조정하는 데 목적이 있습니다. 승용차나 경화물차 등 가입 가능한 차종 요건을 충족해야 하며, 기명피보험자가 일치해야 하는 등 엄격한 기준이 적용되므로 가입 전 상세 조건을 확인하는 것이 필수적입니다.
실사용 환경에서 동일증권의 가장 큰 이점은 사고 점수의 분산 적용입니다. 단독 증권으로 가입된 차량에서 사고가 나면 해당 차량의 할증 폭이 그대로 적용되지만, 동일증권 상태에서는 발생한 사고 점수를 보유 차량 대수로 나누어 반영하기 때문입니다. 다만 전문가들은 모든 할증 항목이 분산되는 것은 아니며, 보험사별로 차량별 보험료 산출 방식이 상이할 수 있다는 점을 공통적으로 지적하고 있습니다.
차량 2대 이상을 보유한 운전자라면 갱신 시점에 맞춰 기존 개별 계약을 동일증권으로 전환하는 전략이 유효합니다. 특히 사고 이력이 발생했을 때 보험료 급등을 방지하는 안전장치 역할을 수행하므로 장기적인 자산 관리 측면에서 유리합니다. 다만 보험사 간 비교 견적이 제한될 수 있으므로, 전체적인 유지 비용과 사고 시 리스크 분산 효과를 면밀히 대조하여 최종 결정을 내리는 것이 바람직합니다.