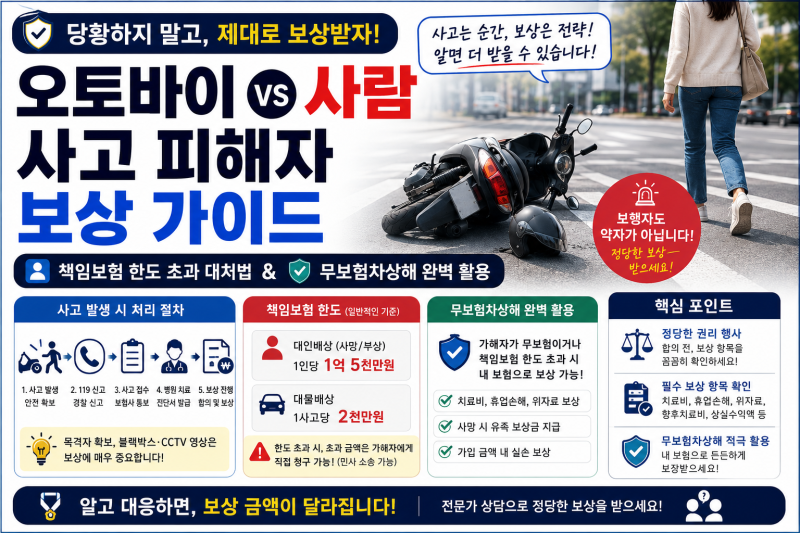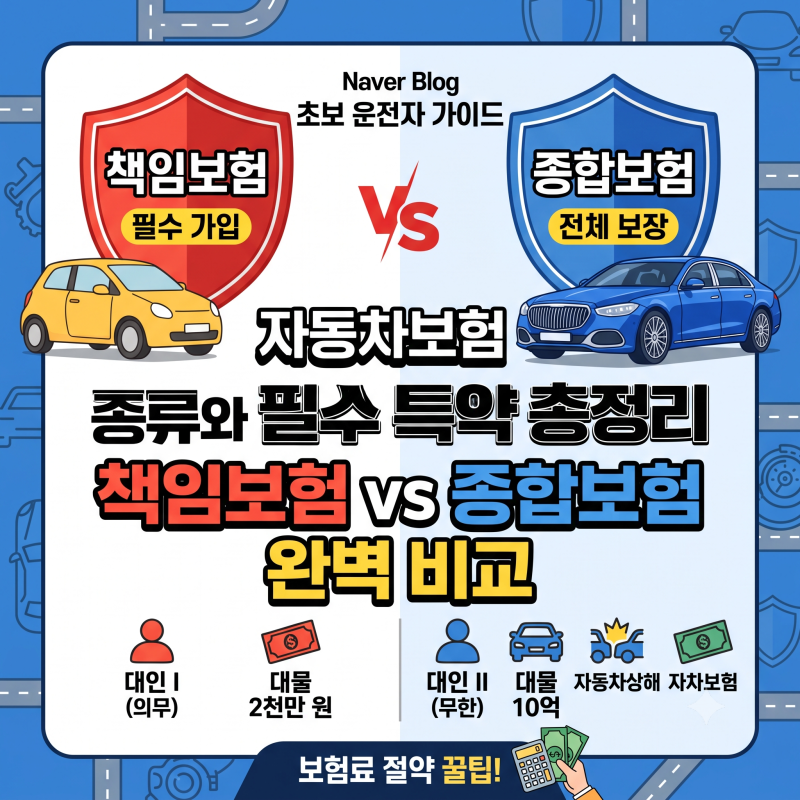

자동차책임보험은 자동차 보유자가 의무적으로 가입해야 하는 최소한의 보장으로, 대인배상Ⅰ에 해당합니다. 부상 시 책임보험 한도는 상해급수에 따라 50만원에서 최고 3천만원까지 차등 적용되며, 사망 및 후유장해는 최고 1억 5천만원까지 보상됩니다.
책임보험만으로는 치료비나 위자료 등 모든 손해를 보상받기 어려울 수 있어, 건강보험 적용 여부와 무보험자동차상해 특약 검토가 중요합니다. 자동차책임보험은 모든 자동차 보유자가 의무적으로 가입해야 하는 최소한의 보험입니다.
하지만 많은 운전자가 책임보험만으로 모든 사고 처리가 가능하다고 오해하는 경우가 많습니다. 특히 교통사고 발생 시 상대방이 책임보험만 가입했다는 소식을 들으면 피해자는 치료비와 보상 문제로 큰 걱정에 빠지곤 합니다.
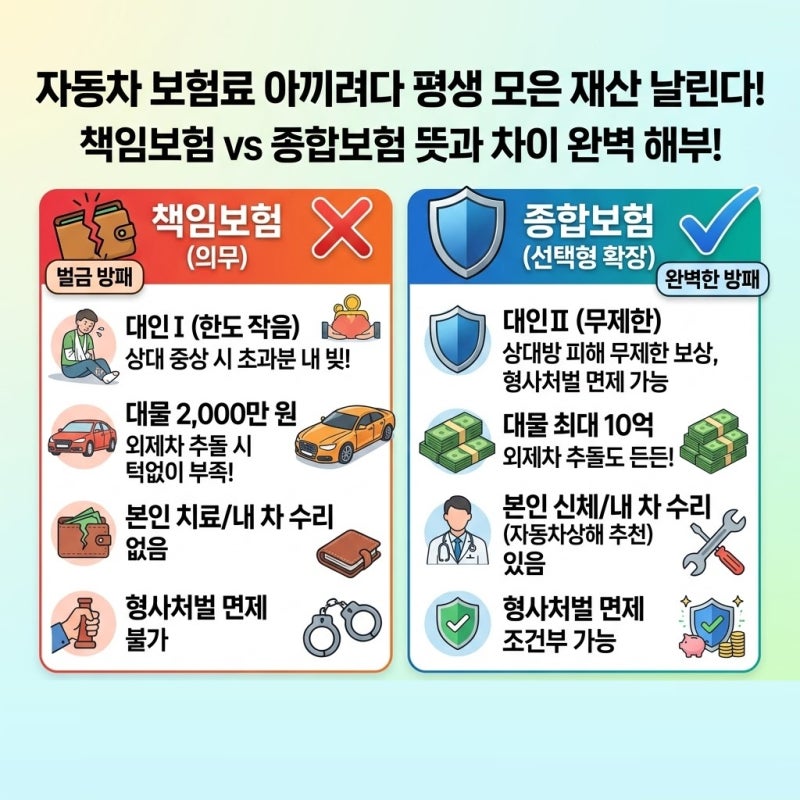
책임보험은 자동차손해배상 보장법에 따라 대인배상Ⅰ과 대물배상(최소 2천만원)으로 구성됩니다. 이 중 대인배상Ⅰ은 부상, 사망, 후유장해에 대한 법정 보상한도를 가집니다.
부상의 경우 상해급수에 따라 1급 최고 3천만원부터 14급 최저 50만원까지 한도가 차등 적용됩니다. 예를 들어, 흔한 염좌는 12급에 해당하여 120만원 한도일 수 있습니다.
사망이나 후유장해는 최고 1억 5천만원까지 보상되지만, 이 역시 피해액 전체를 보장하지는 않습니다. 문제는 책임보험의 한도가 실제 발생한 손해액에 비해 턱없이 부족할 수 있다는 점입니다.
치료비가 한도를 초과하거나, 위자료, 휴업손해, 향후치료비 등 다른 손해는 책임보험만으로는 충분히 보상받기 어렵습니다.
만약 가해 차량이 책임보험만 가입했다면, 피해자는 자신의 건강보험을 적용하여 치료비를 절감하고, 가입한 무보험자동차상해 특약을 통해 추가적인 보상을 모색하는 등 적극적인 대처가 필요합니다.
책임보험은 최소한의 안전망일 뿐, 충분한 보장을 위해서는 종합보험 가입을 고려해야 합니다.
책임보험만으로는 치료비나 위자료 등 모든 손해를 보상받기 어려울 수 있어, 건강보험 적용 여부와 무보험자동차상해 특약 검토가 중요합니다. 자동차책임보험은 모든 자동차 보유자가 의무적으로 가입해야 하는 최소한의 보험입니다.
하지만 많은 운전자가 책임보험만으로 모든 사고 처리가 가능하다고 오해하는 경우가 많습니다. 특히 교통사고 발생 시 상대방이 책임보험만 가입했다는 소식을 들으면 피해자는 치료비와 보상 문제로 큰 걱정에 빠지곤 합니다.
책임보험은 자동차손해배상 보장법에 따라 대인배상Ⅰ과 대물배상(최소 2천만원)으로 구성됩니다. 이 중 대인배상Ⅰ은 부상, 사망, 후유장해에 대한 법정 보상한도를 가집니다.
부상의 경우 상해급수에 따라 1급 최고 3천만원부터 14급 최저 50만원까지 한도가 차등 적용됩니다. 예를 들어, 흔한 염좌는 12급에 해당하여 120만원 한도일 수 있습니다.
사망이나 후유장해는 최고 1억 5천만원까지 보상되지만, 이 역시 피해액 전체를 보장하지는 않습니다. 문제는 책임보험의 한도가 실제 발생한 손해액에 비해 턱없이 부족할 수 있다는 점입니다.
치료비가 한도를 초과하거나, 위자료, 휴업손해, 향후치료비 등 다른 손해는 책임보험만으로는 충분히 보상받기 어렵습니다.
만약 가해 차량이 책임보험만 가입했다면, 피해자는 자신의 건강보험을 적용하여 치료비를 절감하고, 가입한 무보험자동차상해 특약을 통해 추가적인 보상을 모색하는 등 적극적인 대처가 필요합니다.
책임보험은 최소한의 안전망일 뿐, 충분한 보장을 위해서는 종합보험 가입을 고려해야 합니다.